El cerebro financiero
Neurociencia, emociones y decisiones sobre el dinero: 12 capítulos para entender cómo pensamos, consumimos e invertimos.
Capítulo 11 de 12 · Resiliencia financieraEl cerebro financiero · Capítulo 11/12. El cerebro financiero es una serie de Somos Inversores que explora cómo la neurociencia, las emociones, los sesgos cognitivos y la tecnología influyen en nuestra relación con el dinero, el consumo y las inversiones.
En este capítulo: Abordamos cómo afrontar las pérdidas económicas, aprender de la experiencia y reconstruir hábitos financieros.
Resiliencia financiera
Las pérdidas son inevitables. Lo que define tu futuro financiero no es cuántas veces caés, sino cuántas veces encontrás la forma de levantarte.
Martín vio caer su portafolio un 35% en pocos meses. Sintió miedo, frustración y dudas. Aun así, respetó su estrategia y no vendió en el peor momento.
Lucas, en cambio, sufrió una pérdida mucho menor. El pánico lo llevó a liquidar todas sus posiciones y pasó años sin volver a invertir.
¿Qué diferencia a quienes logran recuperarse de quienes abandonan?
Los hábitos sostienen el crecimiento cuando todo marcha bien. La resiliencia aparece cuando esos hábitos son puestos a prueba.
Resiliencia
Una habilidad que se entrena
La resiliencia financiera no consiste en no sentir miedo. Consiste en sentirlo sin dejar que tome el control de tus decisiones.
¿Por qué algunas personas se recuperan mejor que otras?
La diferencia rara vez está en experimentar menos emociones. Suele estar en la forma en que interpretan lo ocurrido.
Algunos piensan:
«Perdí dinero porque no sirvo para invertir.»
Otros concluyen:
«Perdí dinero. Ahora necesito entender qué puedo aprender de esta experiencia.»
La interpretación condiciona la siguiente decisión.
El mercado no exige perfección. Exige que puedas seguir en el juego después del error.
Mentalidad
Mentalidad de crecimiento
La psicóloga Carol Dweck mostró que quienes creen que las habilidades pueden desarrollarse suelen recuperarse mejor de los fracasos que quienes las consideran rasgos fijos.
Desde esta perspectiva, una pérdida deja de ser un veredicto sobre quién sos y pasa a convertirse en información para mejorar tu proceso de decisión.
Tipos de pérdidas
Cuando el mundo te sacude
01 — Caídas fuertes del mercado.
02 — Desempleo o reducción de ingresos.
03 — Fracaso de un emprendimiento.
04 — Inflación persistente que deteriora el poder adquisitivo.
05 — Errores propios: vender por pánico, concentrar demasiado riesgo o perseguir una moda.
Estas últimas suelen doler más, precisamente porque sabemos que podríamos haber actuado distinto. Pero también son las que más enseñan, siempre que podamos analizarlas sin castigarnos.
Cómo entrenarla
Estrategias prácticas
Regulación emocional
Poné nombre a la emoción que estás sintiendo y evitá tomar decisiones importantes en ese momento. Si podés, esperá unas horas o incluso un día antes de actuar.
Separá tu identidad de tus resultados
Perder dinero no significa haber fracasado como persona.
Significa que una decisión, una hipótesis o un contexto produjo un mal resultado.
Tené un plan antes de necesitarlo
Las reglas escritas funcionan como un piloto automático cuando las emociones quieren tomar el volante.
Construí tu propio «kit de resiliencia»: criterios de compra y venta, niveles de riesgo aceptables y recordatorios de por qué invertís.
Herramienta práctica
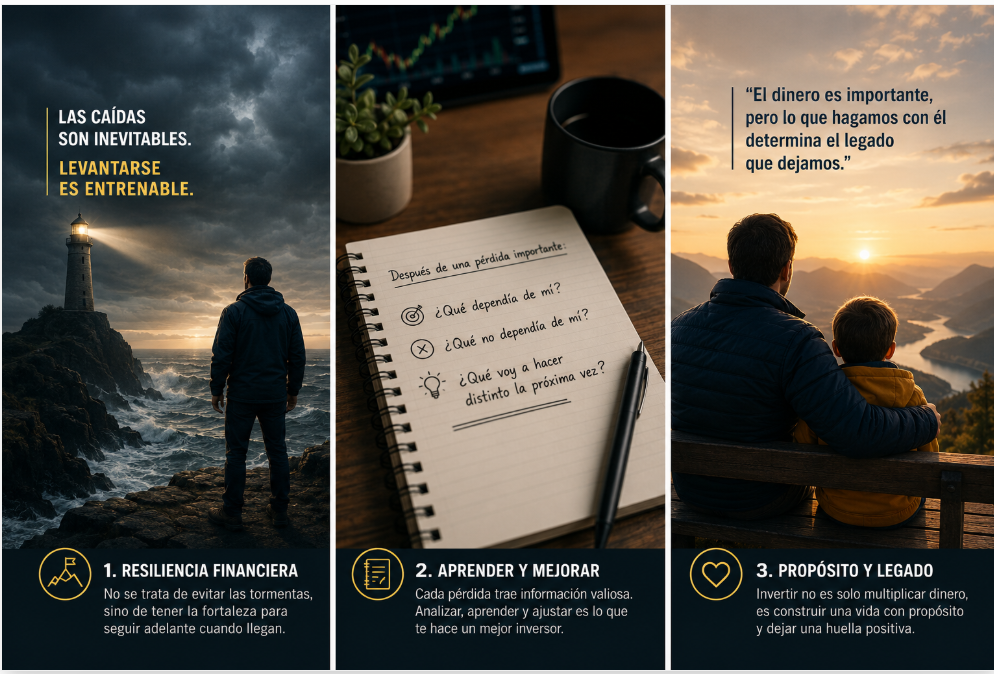
Después de una pérdida importante
Antes de hacer cualquier movimiento, respondé por escrito:
- ¿Qué dependía de mí?
- ¿Qué no dependía de mí?
- ¿Qué voy a hacer distinto la próxima vez?
Escribir obliga a pensar con mayor claridad y reduce la probabilidad de reaccionar impulsivamente.
Lo que sabemos hoy
Recuperación después de grandes pérdidas
La evidencia muestra que, después de sufrir pérdidas importantes, muchos inversores reducen su exposición al riesgo durante largos períodos, incluso cuando las condiciones del mercado mejoran.
Tener reglas claras y un plan diseñado en momentos de calma ayuda a recuperar la objetividad cuando aparecen el miedo y la incertidumbre.
Los mercados siempre atravesarán crisis.
Lo importante es que vos no abandones el camino cada vez que una aparezca.
Las caídas son inevitables.
La capacidad de levantarte es entrenable.
La idea para llevarte hoy
El mercado no exige que nunca te equivoques. Exige que puedas seguir en el juego después del error.
Mariano Dragani
🧠 ¿Querés entrenar ese cerebro financiero?
Entender cómo funciona tu mente frente al dinero es el primer paso.
El siguiente es aprender a tomar mejores decisiones.
En Somos Inversores desarrollamos una metodología de educación financiera basada en neurociencia, economía conductual y experiencia real de mercado. No enseñamos solamente qué activo comprar; enseñamos a comprender por qué tomamos determinadas decisiones y cómo desarrollar hábitos financieros más inteligentes.
Porque nadie nace sabiendo invertir.
Pero todos podemos entrenar la forma en la que pensamos el dinero.
Si este capítulo te hizo reflexionar, te invitamos a dar el siguiente paso.
👉 Conocé nuestro curso de Educación Financiera.
Explorá los 12 capítulos de El cerebro financiero
Recorré la serie completa y entrá directamente al tema que te interese. El capítulo actual está destacado.
Próximo capítulo (12/12)
El dinero también tiene ética
Terminamos la serie hablando de propósito, legado y una pregunta que vale más que cualquier rendimiento financiero:
¿Qué significa realmente ser rico?
Preguntas frecuentes
¿Qué es la resiliencia financiera?
La resiliencia financiera es la capacidad de afrontar pérdidas, crisis o problemas económicos sin tomar decisiones impulsivas y pudiendo recuperar el control.
No significa evitar todos los errores, sino aprender de ellos y adaptarse.
¿Por qué la resiliencia es importante al invertir?
Porque las pérdidas forman parte natural de los mercados. Un inversor sin resiliencia puede abandonar después de una mala experiencia y perder futuras oportunidades de recuperación.
La diferencia suele estar en cómo responde después de la caída.
¿Cómo superar una pérdida financiera?
Para superar una pérdida financiera es importante:
- analizar qué ocurrió;
- separar emociones de decisiones;
- identificar qué estaba bajo tu control;
- aprender del error;
- ajustar tu estrategia.
Una pérdida puede convertirse en aprendizaje si se analiza correctamente.
¿Perder dinero significa que soy un mal inversor?
No.
Una inversión negativa no define tu capacidad como inversor. Incluso los mejores inversores atraviesan períodos difíciles.
Lo importante es entender qué ocurrió y mejorar el proceso de decisión.
¿Por qué algunas personas abandonan después de perder dinero?
Porque muchas interpretan la pérdida como un fracaso personal.
El miedo, la frustración y la sensación de haber cometido un error pueden generar rechazo hacia nuevas inversiones.
La resiliencia permite ver la pérdida como información y no como una derrota definitiva.
¿Qué relación existe entre psicología y pérdidas financieras?
La psicología influye directamente en cómo reaccionamos ante una caída.
Dos personas pueden sufrir la misma pérdida y tomar decisiones completamente diferentes según sus emociones, creencias y preparación previa.
¿Qué es la mentalidad de crecimiento aplicada a las finanzas?
Es entender que las habilidades financieras pueden desarrollarse con aprendizaje y experiencia.
Una persona con mentalidad de crecimiento ve los errores como oportunidades para mejorar, no como una prueba de incapacidad.
¿Cómo evitar vender por miedo durante una caída del mercado?
Algunas estrategias útiles son:
- tener un plan de inversión previo;
- definir niveles de riesgo;
- evitar revisar constantemente la cartera;
- tomar distancia emocional antes de decidir.
La preparación previa ayuda a no reaccionar impulsivamente.
¿Las pérdidas son parte normal de invertir?
Sí.
Todos los inversores atraviesan momentos negativos. Los mercados tienen ciclos y las caídas son una parte inevitable del proceso.
La diferencia está en cómo cada persona responde frente a ellas.
¿Cómo convertir una pérdida financiera en aprendizaje?
Preguntándose:
- ¿Qué hice bien?
- ¿Qué hice mal?
- ¿Qué estaba fuera de mi control?
- ¿Qué regla voy a cambiar para el futuro?
El aprendizaje transforma una experiencia negativa en una mejora para próximas decisiones.
1. Fuentes principales
1. Mentalidad de crecimiento: aprender del fracaso
Blackwell, Trzesniewski y Dweck (2007) — Implicit Theories of Intelligence Predict Achievement Across an Adolescent Transition: A Longitudinal Study and an Intervention.Leer el estudio en Psychological Science
Es una investigación longitudinal con estudiantes adolescentes que estudia cómo las creencias sobre la inteligencia se relacionan con la respuesta a los desafíos y el rendimiento académico. También evalúa una intervención orientada a desarrollar una mentalidad de crecimiento.
Qué respalda: la idea de que interpretar las capacidades como desarrollables puede favorecer una respuesta más constructiva ante las dificultades.
Qué conviene matizar: el trabajo no estudia inversores ni demuestra que una mentalidad de crecimiento garantice una recuperación financiera. La aplicación a las pérdidas económicas es una extrapolación razonable, pero debe presentarse como tal.
2. Las pérdidas pueden modificar las decisiones posteriores
Imas (2016) — The Realization Effect: Risk-Taking after Realized versus Paper Losses.

cambridge.orgLeer el artículo en American Economic Review
Este estudio investiga cómo las pérdidas afectan la disposición a asumir riesgos. Distingue entre pérdidas realizadas —cuando se vende y se concreta la pérdida— y pérdidas no realizadas —cuando el activo cayó, pero todavía se mantiene—. En el experimento, las pérdidas realizadas tendieron a reducir la toma de riesgos posterior, mientras que los resultados para las pérdidas no realizadas fueron diferentes.
American Economic Association
Qué respalda: que una experiencia negativa puede influir en las decisiones futuras y que recuperarse emocionalmente de una pérdida no es automático.
Importante: no prueba que todos los inversores abandonen el mercado durante años después de una caída. Esa afirmación necesita evidencia más específica.
3. La experiencia de una pérdida y el riesgo futuro
Jin, Liu y Meng (2019) — Fat-finger event and risk-taking behavior.Leer el estudio en Journal of Empirical Finance
Los autores analizaron el comportamiento de inversores expuestos a un episodio de perturbación del mercado causado por un error de negociación. Encontraron una reducción temporal de la toma de riesgos, concentrada en pequeños inversores que experimentaron pérdidas.
Qué respalda: que una experiencia de mercado adversa puede modificar temporalmente el comportamiento de los inversores. También recuerda que la respuesta depende de la magnitud del episodio y del tipo de participante.
ScienceDirect
4. Regular las emociones antes de decidir
Sokol-Hessner et al. (2013) — Emotion regulation reduces loss aversion and decreases amygdala responses to losses.Consultar el estudio en Social Cognitive and Affective Neuroscience
La investigación examinó estrategias de reinterpretación emocional durante decisiones financieras experimentales. Los participantes que utilizaron estas estrategias mostraron una reducción de la aversión a las pérdidas.
Qué respalda: la recomendación de tomar distancia, reconsiderar la situación y evitar que una reacción emocional inmediata determine la decisión siguiente.
Límite de la evidencia: se trata de tareas experimentales; no demuestra que esperar exactamente 24 horas sea siempre la mejor estrategia para operar en mercados reales.
PubMed
5. Resiliencia financiera frente a crisis personales
Clark (2022) — Americans’ financial resilience during the pandemic.Leer el artículo en Financial Planning Review
El estudio examina la resiliencia financiera de adultos de 45 a 75 años durante la pandemia. La define en términos de la capacidad de un hogar para soportar shocks que perjudican su bienestar financiero, considerando elementos como ingresos inesperadamente menores, planificación del gasto y preocupación económica.
Wiley Online Library
Qué respalda: que la resiliencia financiera no es solo una actitud psicológica. También depende de la capacidad material para absorber una crisis.
Esta fuente resulta especialmente pertinente para las secciones sobre desempleo, reducción de ingresos e inflación. En ese sentido, un fondo de emergencia, una deuda manejable y una planificación realista son tan importantes como la regulación emocional.
6. El ahorro de emergencia como protección
Consumer Financial Protection Bureau (CFPB, 2022) — Emergency Savings and Financial Security.Leer el informe de investigación
Este informe compara la situación financiera de personas con distintos niveles de ahorro de emergencia y analiza sus diferencias en materia de deuda, obligaciones y capacidad para afrontar imprevistos.
Consumer Financial Protection Bureau
Qué respalda: que prepararse para los shocks financieros puede mejorar la capacidad de atravesarlos sin que un problema puntual se convierta en una crisis mayor.
Es una fuente muy útil para ampliar el artículo más allá de la psicología del inversor: la resiliencia también se construye antes de que llegue la pérdida.
7. Cómo las pérdidas afectan a los inversores profesionales
O’Connell y Teo (2009) — Institutional Investors, Past Performance, and Dynamic Loss Aversion.Leer el estudio en Journal of Financial and Quantitative Analysis
Los autores analizaron operaciones de inversores institucionales en el mercado de divisas. Encontraron que, después de sufrir pérdidas, estos inversores reducían de forma importante su exposición al riesgo.
Qué respalda: que las pérdidas pueden cambiar la disposición a asumir riesgos incluso entre participantes experimentados. No demuestra, sin embargo, que reducir el riesgo sea necesariamente un error: en algunos contextos, puede ser una respuesta racional.
Cambridge Core
3 comentarios en «Resiliencia financiera: cómo superar pérdidas e invertir mejor»