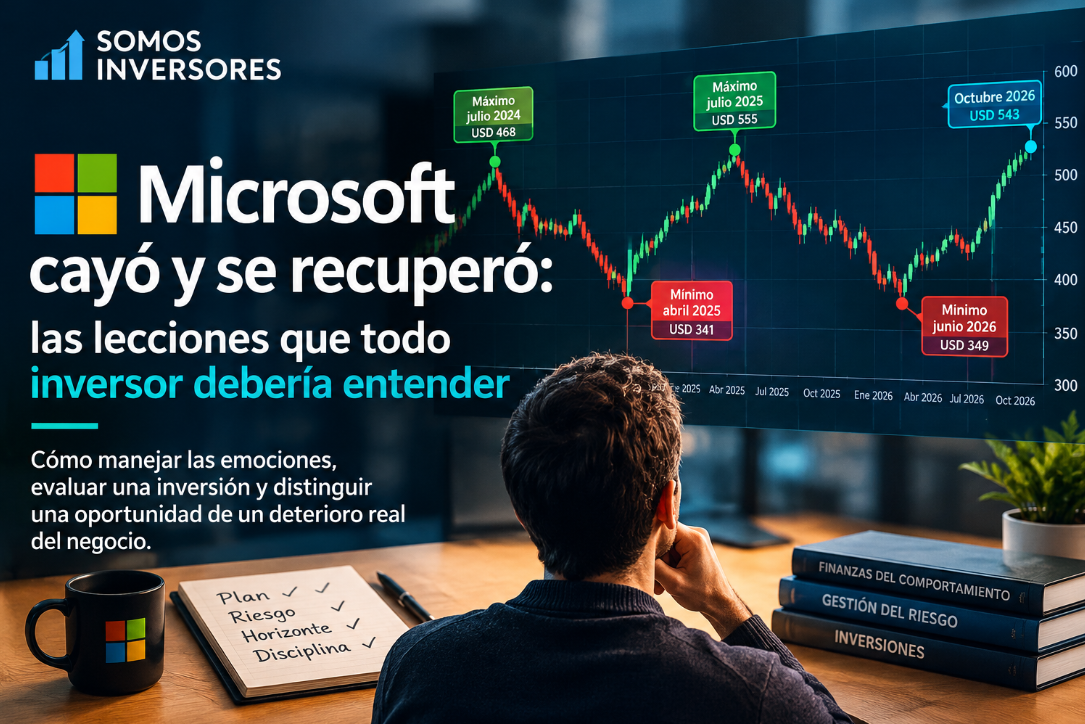
Microsoft cayó y se recuperó: las lecciones que todo inversor debería entender
En poco más de dos años, las acciones de Microsoft atravesaron fuertes caídas y recuperaciones. La historia demuestra por qué una gran empresa no siempre es una buena inversión a cualquier precio y cómo nuestras emociones pueden alejarnos de un análisis racional.
Una caída del 30% puede parecer una oportunidad, una advertencia o el comienzo de un problema mucho mayor. ¿Cómo distinguir esas posibilidades sin dejarse llevar por el miedo o el entusiasmo? La cotización de Microsoft ofrece un caso concreto para entenderlo.
Una montaña rusa que pone a prueba al inversor
Imaginá que comprás acciones de una de las empresas más importantes del mundo. Sus productos son conocidos, el negocio genera ingresos y las expectativas de crecimiento parecen prometedoras. Sin embargo, unos meses después, tu inversión pierde más de una cuarta parte de su valor.
¿Qué hacés?
Podés vender para evitar una caída mayor. Podés mantener la posición porque confiás en la empresa. O podés considerar comprar más porque el precio es inferior al que pagaste.
El problema es que, en ese momento, ninguna de las tres alternativas garantiza un buen resultado.
La cotización no te dice por sí sola si la empresa está más barata, si sus perspectivas empeoraron o si el mercado está corrigiendo expectativas excesivas. Para entenderlo necesitás algo más que mirar una línea roja en la pantalla.
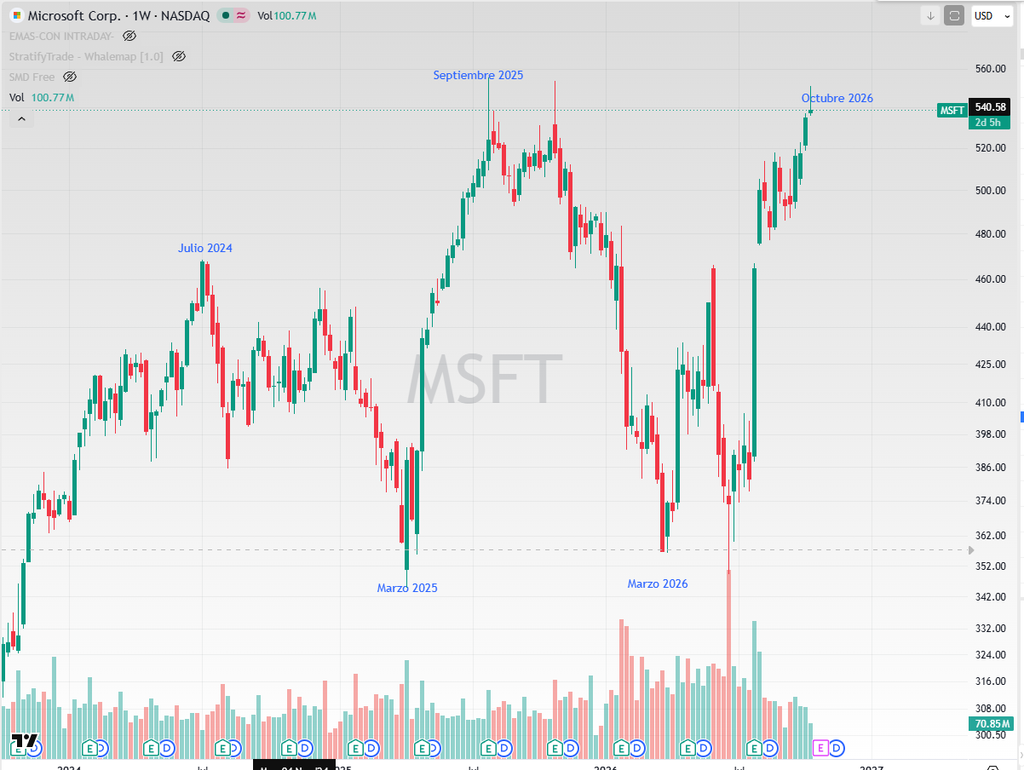
La historia de Microsoft (NASDAQ: MSFT) entre julio de 2024 y octubre de 2026 permite observar ese desafío. Durante el período, el precio pasó por fuertes caídas y recuperaciones, con momentos en los que mantener una posición exigió soportar pérdidas importantes sin saber cuándo llegaría el siguiente rebote.
La lección no es que siempre hay que aguantar. Tampoco que hay que comprar cada vez que una acción cae. La verdadera pregunta es cómo distinguir una caída que podemos tolerar de una inversión cuya hipótesis dejó de tener sentido.
Primer acto: comprar una gran empresa cerca de los máximos
En julio de 2024, Microsoft alcanzó una zona de máximos cercana a los USD 468 por acción. Imaginemos a un inversor que compró en ese momento.
Tenía motivos para sentirse tranquilo: Microsoft era una compañía consolidada, con una posición relevante en el mercado tecnológico y expectativas vinculadas al crecimiento de sus negocios, incluida la inteligencia artificial.
Pero hay una distinción fundamental que suele perderse durante los períodos de optimismo: la calidad de una empresa y el precio que pagamos por sus acciones son dos cuestiones diferentes.
Una compañía puede tener productos competitivos, buenos resultados y perspectivas interesantes, pero su cotización puede incorporar expectativas demasiado exigentes. Si el mercado esperaba un crecimiento extraordinario, un resultado simplemente bueno podría no ser suficiente para sostener el precio.
Por eso, antes de comprar no alcanza con preguntarse si la empresa es buena. También hay que evaluar cuánto estamos pagando, qué crecimiento se descuenta en ese precio y qué podría salir diferente de lo esperado.
Segundo acto: la primera caída y el peso de las pérdidas
Entre los máximos de julio de 2024 y los mínimos registrados durante la caída de abril de 2025, Microsoft llegó a retroceder aproximadamente un 27%, tomando como referencia los extremos intradiarios.
Una inversión de USD 1.000 habría pasado a representar cerca de USD 730, antes de considerar dividendos, costos e impuestos.
La empresa no necesitaba estar al borde de la quiebra para que esa caída resultara angustiante. Bastaba con que el valor de la posición disminuyera mientras el inversor intentaba entender qué estaba pasando.
En ese momento suelen aparecer las preguntas conocidas:
- ¿Me equivoqué al comprar?
- ¿Cambió algo importante en el negocio?
- ¿Y si sigue cayendo?
- ¿Conviene vender y esperar a que el mercado se calme?
Es entonces cuando aparece un hábito que puede complicar las decisiones: consultar la cotización constantemente sin tener criterios definidos para interpretar lo que vemos.
La miopía ante las pérdidas
La economía del comportamiento estudia cómo las emociones y los sesgos influyen en nuestras decisiones financieras. Un concepto relevante es la aversión miope a las pérdidas (myopic loss aversion), desarrollado por Shlomo Benartzi y Richard Thaler en un trabajo publicado en 1995.
La idea combina dos elementos: las pérdidas suelen afectarnos más que las ganancias equivalentes y, cuando evaluamos una inversión con mucha frecuencia, aumenta la posibilidad de encontrarnos repetidamente con resultados negativos de corto plazo.
Esto no significa que consultar la cartera sea malo ni que debamos ignorar las noticias. Significa que la frecuencia con la que miramos un precio debería responder a nuestro plan de inversión, no a la necesidad de comprobar constantemente si estamos ganando o perdiendo.
Un gráfico semanal ayuda a reconocer la tendencia general, pero no elimina las fluctuaciones que el inversor experimentó durante cada jornada. La pantalla puede mostrar una variación; nuestra mente puede convertirla en una urgencia.
Fuente académica: Benartzi y Thaler, “Myopic Loss Aversion and the Equity Premium Puzzle”, Quarterly Journal of Economics, 1995.
Tercer acto: la recuperación y la trampa de la euforia
Después de los mínimos de abril de 2025, la acción inició una recuperación que la llevó hasta una zona de máximos cercana a USD 555 en julio de ese año. Desde el mínimo de referencia, la suba superó el 60%.
El escenario emocional cambió por completo.
Quien había vendido durante la caída podía sentir arrepentimiento. Quien había mantenido la posición experimentaba alivio. Y quien había comprado cerca del mínimo podía interpretar el resultado como una confirmación de su capacidad para anticipar el mercado.
Pero una recuperación también puede generar errores.
Cuando los precios suben con fuerza, las noticias positivas ganan protagonismo, los riesgos parecen menos importantes y quienes antes desconfiaban comienzan a preguntarse si todavía están a tiempo de participar.
Este comportamiento se relaciona con el FOMO, sigla de fear of missing out, o miedo a quedarse afuera. El inversor ya no analiza solamente una oportunidad: también siente la presión de no perderse la próxima suba.
El resultado puede ser una compra impulsiva, realizada después de un fuerte aumento y sin una evaluación suficiente del precio, los riesgos o el horizonte de inversión.
Hay una dificultad adicional: mientras observamos un gráfico histórico, sabemos dónde se produjeron los máximos y los mínimos. En tiempo real, nadie tiene esa información completa.
Un máximo puede ser el comienzo de una caída, pero también puede ser una pausa antes de una nueva suba. Un rebote puede marcar el inicio de una recuperación duradera o ser solamente un movimiento temporal.
El gráfico muestra con claridad lo que ya pasó; no revela con la misma claridad lo que va a pasar.
Cuarto acto: una nueva caída y la matemática de las pérdidas
Después de alcanzar su máximo de julio de 2025, Microsoft volvió a retroceder. La caída llegó a superar el 37% si comparamos aquel máximo intradiario con el mínimo de junio de 2026, cercano a USD 349.
Para quien había comprado cerca de los máximos, el descenso significaba volver a convivir con una pérdida importante. Y cuando una posición representa una parte considerable de los ahorros, la experiencia puede ser especialmente difícil.
Hay una cuestión matemática que conviene comprender antes de invertir: el porcentaje necesario para recuperar una pérdida es mayor que el porcentaje de la caída.
| Caída | Suba necesaria para recuperar el valor inicial |
|---|---|
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 36% | 56,3% |
| 50% | 100% |
La razón es sencilla. Si una inversión de $100 cae un 50%, queda en $50. Para volver a $100, tiene que subir un 100% desde ese nuevo valor.
Cuanto más profunda es la caída, mayor es la recuperación necesaria para volver al punto de partida. Por eso, gestionar el riesgo antes de invertir es tan importante como pensar en la rentabilidad potencial.
Sin embargo, hay que evitar una conclusión equivocada: una caída pronunciada no demuestra automáticamente que una acción sea una oportunidad. El precio puede recuperarse, permanecer deprimido durante años o seguir cayendo si el negocio se deteriora.
Quinto acto: el rebote que no confirmó el piso
Después del mínimo de junio de 2026, Microsoft comenzó una recuperación importante. Durante los meses siguientes, el precio volvió a acercarse a los máximos anteriores y, en octubre, cotizaba nuevamente en la zona de los USD 540, con variaciones según la jornada.
El recorrido dejó una enseñanza especialmente importante: reconocer el mínimo de un gráfico histórico es mucho más fácil que identificarlo mientras el mercado está cayendo.
Cuando el precio rebota, podemos creer que lo peor terminó. Cuando vuelve a bajar, podemos pensar que el rebote fue una trampa. Y cuando finalmente se recupera, es tentador explicar retrospectivamente por qué el mínimo era evidente.
Pero esas explicaciones suelen apoyarse en información que solo quedó clara después.
Esperar a que desaparezca toda incertidumbre puede significar entrar después de una parte importante de la recuperación. Intentar anticiparse puede implicar comprar antes de que termine la caída. No existe una estrategia que elimine por completo ese dilema.
Por eso, una decisión de inversión debería considerar el horizonte, la diversificación, el riesgo asumible y los criterios de entrada, en lugar de depender exclusivamente de acertar un precio exacto.
¿Cuánto ganó realmente quien mantuvo la inversión?
Después de una historia de caídas y recuperaciones tan pronunciadas, conviene detenerse y mirar el resultado completo.
Tomemos como referencia aproximada un precio de USD 468 en julio de 2024 y uno de USD 543 en octubre de 2026. La variación entre esos dos niveles es cercana al 16% en poco más de dos años, sin incluir dividendos.
El resultado exacto depende de las fechas y los precios utilizados. Para entender cómo se relacionan los movimientos intermedios, podemos representar el recorrido mediante una inversión hipotética de $100 y niveles redondeados:
| Etapa del recorrido | Valor hipotético |
|---|---|
| Inicio: precio cercano a USD 468 | $100,00 |
| Caída hasta la zona de USD 341 | $72,86 |
| Recuperación hasta la zona de USD 555 | $118,63 |
| Nueva caída hasta la zona de USD 349 | $74,61 |
| Recuperación hasta la zona de USD 543 | $116,09 |
Los valores son ilustrativos y se calculan encadenando las relaciones entre los precios de referencia. No representan una rentabilidad total exacta ni incluyen dividendos, costos o impuestos.
La lección matemática es que los porcentajes no se suman de forma directa. Cada movimiento se aplica sobre el capital que queda después del anterior. Además, si usamos porcentajes redondeados en lugar de los precios de cada extremo, el resultado puede variar.
El resultado final tampoco cuenta toda la historia. Durante el recorrido, el inversor tuvo que atravesar pérdidas importantes, períodos de incertidumbre y recuperaciones que no podían darse por seguras de antemano.
El tiempo bajo el agua
En finanzas se utiliza la expresión tiempo bajo el agua para describir el período durante el cual una inversión permanece por debajo de un máximo anterior o de un determinado nivel de referencia.
Este concepto agrega una dimensión que el porcentaje de caída no muestra: el tiempo que el capital permanece sin recuperar aquel valor.
Una inversión puede terminar con una ganancia positiva y, aun así, haber exigido atravesar meses de pérdidas y dudas. Ese recorrido importa porque las personas tienen objetivos, necesidades de liquidez y límites de riesgo diferentes.
Por eso, no alcanza con preguntarse cuánto podría rendir una inversión. También hay que preguntarse qué ocurriría si el resultado tarda más de lo esperado y si podemos sostener esa posición sin comprometer otros objetivos.
El enemigo no siempre es el mercado: a veces es nuestro proceso de decisión
La investigación sobre el comportamiento de los inversores aporta otra perspectiva. Brad Barber y Terrance Odean analizaron datos de 66.465 hogares con cuentas en una gran corredora de Estados Unidos, durante el período 1991-1996.
En su estudio, publicado en el año 2000, encontraron que los hogares que operaban con mayor frecuencia obtenían peores resultados netos que el mercado y que los inversores que operaban menos. Los resultados no significan que toda operación adicional sea perjudicial, pero sí muestran los costos potenciales de operar excesivamente.
Entre las razones que pueden llevar a decisiones poco convenientes aparecen el exceso de confianza, la reacción emocional ante los precios y la dificultad para separar información relevante de fluctuaciones de corto plazo.
Una secuencia frecuente es:
- Comprar después de una suba porque parece que el precio seguirá aumentando.
- Vender después de una caída para aliviar la incertidumbre.
- Volver a comprar cuando el precio ya se recuperó y el optimismo regresó.
- Repetir el proceso sin comprobar si las decisiones responden a una estrategia coherente.
Las operaciones también pueden generar comisiones, impuestos y otros costos que reducen el resultado final.
La conclusión no es que debamos evitar cualquier cambio en la cartera. Es que cada operación debería tener una justificación concreta, en lugar de responder solamente a lo que sentimos frente a la última variación de precios.
Fuente académica: Barber y Odean, “Trading Is Hazardous to Your Wealth”, The Journal of Finance, 2000.
Cómo analizar una caída sin decidir únicamente por miedo
La historia de Microsoft puede convertirse en una herramienta práctica. Cuando una acción cae, en lugar de comenzar preguntándonos si debemos vender o comprar, conviene separar el problema en tres preguntas.
1. ¿Cambió el negocio?
Revisá los resultados y las perspectivas de la empresa. ¿Qué ocurre con sus ingresos, sus márgenes, la generación de efectivo, la deuda y su posición competitiva? ¿Cambió alguna expectativa importante?
Una caída de la cotización no demuestra, por sí sola, que el negocio se haya deteriorado. Pero tampoco debemos suponer que todo está bien simplemente porque la empresa tenía una buena reputación.
El objetivo es identificar hechos nuevos y evaluar si modifican la hipótesis sobre la que se tomó la decisión original.
2. ¿Cambió la valoración?
Una empresa puede continuar creciendo y, aun así, su acción puede caer si el precio anterior incorporaba expectativas demasiado optimistas.
Por ejemplo, si el mercado esperaba que los resultados crecieran a un ritmo extraordinario, una desaceleración podría provocar una corrección de la cotización, aunque la empresa siguiera siendo rentable.
Por eso, el análisis debe considerar no solo qué empresa estamos evaluando, sino también qué estamos pagando por sus beneficios presentes y futuros, y qué riesgos pueden alterar esas expectativas.
3. ¿Sigue siendo adecuada para mi situación?
Incluso si el negocio no cambió, nuestra situación puede haber cambiado. Quizá ahora necesitamos el dinero antes de lo previsto, la posición ocupa una parte demasiado grande de la cartera o descubrimos que el riesgo asumido supera nuestra capacidad para tolerarlo.
La decisión no depende únicamente de la empresa. También depende del objetivo, el horizonte de inversión, las necesidades de liquidez y la composición del resto de la cartera.
Estas tres preguntas no eliminan la incertidumbre, pero permiten organizar el análisis y evitar que una variación de precios se convierta automáticamente en una orden de compra o venta.
Seis lecciones que deja el recorrido de Microsoft
1. Definí el plan antes de comprar
La pregunta “¿qué hago si cae un 30%?” conviene responderla antes de que aparezca la pérdida, cuando todavía podemos pensar sin la presión de ver el capital disminuir.
Un plan debería incluir el objetivo de la inversión, el horizonte, el tamaño de la posición, los riesgos que estamos dispuestos a asumir y las condiciones que justificarían revisar la hipótesis.
2. Una buena empresa no garantiza una buena inversión
La calidad del negocio importa, pero el precio de entrada también. Una compañía sólida puede ofrecer resultados decepcionantes para el inversor si sus perspectivas ya estaban incorporadas en una valoración demasiado exigente.
3. Mirá menos por impulso y analizá mejor
No se trata de ignorar la cartera ni las noticias. Se trata de establecer una frecuencia razonable de seguimiento y dedicar más tiempo a evaluar la información relevante que a reaccionar ante cada movimiento.
4. Controlá el riesgo que asumís
Si una sola posición puede comprometer tus objetivos financieros, conviene revisar su tamaño y el nivel de concentración de la cartera.
La diversificación puede reducir ciertos riesgos específicos, aunque no elimina las pérdidas ni garantiza resultados positivos.
5. No confundas paciencia con obstinación
Mantener una inversión puede ser coherente si la hipótesis original continúa siendo válida y el riesgo sigue siendo adecuado. Pero mantenerla solamente para evitar reconocer un error puede convertir la paciencia en terquedad.
La diferencia está en contar con criterios para revisar la decisión cuando aparecen hechos nuevos.
6. No necesitás acertar el mínimo exacto
Identificar el piso de un mercado en tiempo real es extremadamente difícil. Un plan puede contemplar distintas formas de entrar o ajustar una posición, pero ninguna elimina el riesgo de que los precios sigan bajando.
El objetivo no es demostrar que podemos anticipar cada movimiento. Es construir decisiones que tengan sentido incluso cuando el mercado no evoluciona como esperábamos.
Una aclaración para el inversor argentino: Microsoft y los CEDEARs
Microsoft cotiza en dólares en el mercado estadounidense, pero muchos inversores argentinos acceden a sus acciones mediante CEDEARs.
En ese caso, el resultado en pesos no depende únicamente de la variación de MSFT en dólares. También influyen la evolución del tipo de cambio implícito, las características del CEDEAR y los costos de la operación.
Por eso, una caída del 30% de la acción en dólares no implica necesariamente una caída idéntica del 30% en el precio del CEDEAR en pesos durante el mismo período.
También es importante recordar que un CEDEAR no elimina el riesgo de la acción subyacente. Si el negocio pierde valor o el mercado revisa sus expectativas, el inversor continúa expuesto a ese riesgo.
Antes de tomar una decisión, conviene analizar el instrumento en el que efectivamente se invierte, la moneda en la que se mide el objetivo y los riesgos de la cartera completa.
¿Conviene comprar Microsoft después de la recuperación?
La respuesta no puede surgir solamente de este gráfico.
Para evaluar una inversión hay que estudiar los resultados de la empresa, su valoración, las perspectivas del negocio, los riesgos y el objetivo de quien invierte. También es necesario considerar las alternativas disponibles y el horizonte durante el cual se puede mantener el capital invertido.
El hecho de que una acción se haya recuperado después de una caída no demuestra que vaya a continuar subiendo. Del mismo modo, que haya caído mucho no significa que necesariamente esté barata.
El gráfico cuenta una historia de precios pasados. El análisis debe ayudarnos a evaluar los escenarios futuros sin confundir una posibilidad con una certeza.
Conclusión: entender los ciclos para decidir mejor
La historia de Microsoft muestra que incluso una empresa de gran tamaño puede atravesar períodos de fuertes caídas y recuperaciones. Para el inversor, el desafío no consiste solamente en soportar la volatilidad, sino en comprender qué significa y cómo afecta a su decisión.
Una caída puede representar un cambio en las expectativas, una revisión de la valoración, un deterioro del negocio o una combinación de factores. El precio, por sí solo, no permite distinguirlos.
Por eso, una estrategia de inversión necesita algo más que confianza, paciencia o capacidad para soportar pérdidas. Necesita un proceso que permita formular hipótesis, contrastarlas con los hechos, evaluar los riesgos y revisar las conclusiones cuando aparece información nueva.
No siempre podremos comprar en el mínimo ni vender en el máximo. Tampoco podremos evitar todas las pérdidas. Lo que sí podemos hacer es evitar que cada movimiento de la cotización nos obligue a improvisar una decisión.
No se trata de tener razón sobre cada movimiento del mercado. Se trata de construir un proceso de decisión que no dependa de cómo nos sentimos cada vez que cambia la cotización.
Mariano Dragani | Somos Inversores
¿Y si necesitás algo más que información para empezar a invertir?
Hoy tenemos acceso a más información financiera que nunca. Hay videos gratuitos que explican cómo invertir, artículos para entender los mercados y herramientas de inteligencia artificial que pueden ayudarnos a investigar, comparar alternativas y resolver dudas.
Sin embargo, entre mirar un video y tomar una decisión con nuestro propio dinero hay una diferencia importante.
¿Cómo llevamos todo ese conocimiento a la práctica? ¿Cómo sabemos qué instrumentos existen, qué riesgos asumimos y por dónde empezar sin sentirnos perdidos entre tanta información?
Para quienes necesitan dar ese paso con una guía más cercana, creamos nuestras clases individuales de inversiones: un espacio de aprendizaje personalizado, pensado para que puedas avanzar desde tus conocimientos actuales hasta construir tu propio método para invertir.
Un encuentro semanal para avanzar paso a paso
- 40 minutos por semana, dedicados a tu aprendizaje.
- Un recorrido de aproximadamente dos meses, con objetivos concretos y progresivos.
- Clases individuales, adaptadas a tus dudas, tus conocimientos y tu ritmo.
- Teoría y práctica, para entender los instrumentos financieros, evaluar riesgos y aprender a tomar decisiones con más criterio.
- Acompañamiento durante el proceso, para que no tengas que intentar resolver todo por tu cuenta.
No se trata de prometerte ganancias ni de decirte qué comprar. Se trata de ayudarte a comprender cómo funcionan las inversiones, desarrollar un método y ganar autonomía para tomar tus propias decisiones.
En dos meses podés dar pasos importantes: pasar de mirar los mercados desde afuera a comprender mejor cómo funciona el mundo de las inversiones y cómo empezar a participar de acuerdo con tus objetivos y posibilidades.
Somos Inversores · Educación financiera para aprender, comprender y decidir con criterio.
Seguí aprendiendo con Somos Inversores
Sumate al chat del grupo, compartimos análisis de mercados globales, acciones, CEDEARs y herramientas para comprender mejor lo que ocurre en los mercados financieros.
Sumate al Chat de Somos Inversores en WhatsApp.
Ficha del análisis
- Empresa: Microsoft Corporation.
- Ticker: MSFT.
- Mercado: NASDAQ.
- Sector: Tecnología.
- Período analizado: julio de 2024 a octubre de 2026.
- Temas: finanzas del comportamiento, ciclos de mercado, valoración y gestión del riesgo.
Fuentes y metodología: elaboración propia a partir de referencias históricas de precios de Microsoft y bibliografía académica sobre finanzas del comportamiento. Los niveles de cotización y porcentajes se presentan de forma aproximada y pueden variar según se utilicen máximos, mínimos o precios de cierre. Los ejemplos de inversión son hipotéticos y no representan el rendimiento exacto de una cartera real.
Las comparaciones de precios no incluyen dividendos, costos ni impuestos, salvo que se indique lo contrario. Los resultados históricos no garantizan resultados futuros.
Este artículo tiene fines exclusivamente educativos y no constituye una recomendación personalizada de compra o venta de activos financieros. Toda inversión implica riesgos, incluida la posible pérdida del capital invertido.