
🧠 Trading de corto plazo: por qué los sistemas dinámicos pueden fallar
En el trading, una de las primeras cosas que muchos operadores buscan es reaccionar más rápido que el mercado.
Para conseguirlo, suelen recurrir a herramientas técnicas como la EMA 21, el RSI, el MACD y diferentes combinaciones de indicadores. La lógica parece sencilla: si un sistema detecta antes un cambio en el precio, el operador podría entrar antes y aprovechar una mayor parte del movimiento.
Pero existe una diferencia fundamental entre reaccionar rápido y tener una ventaja estadística.
Un sistema puede generar señales con gran velocidad y, al mismo tiempo, estar reaccionando simplemente a movimientos que ya ocurrieron.
Y ahí aparece uno de los principales problemas del trading de corto plazo.
📊 ¿Qué es un sistema dinámico de corto plazo?
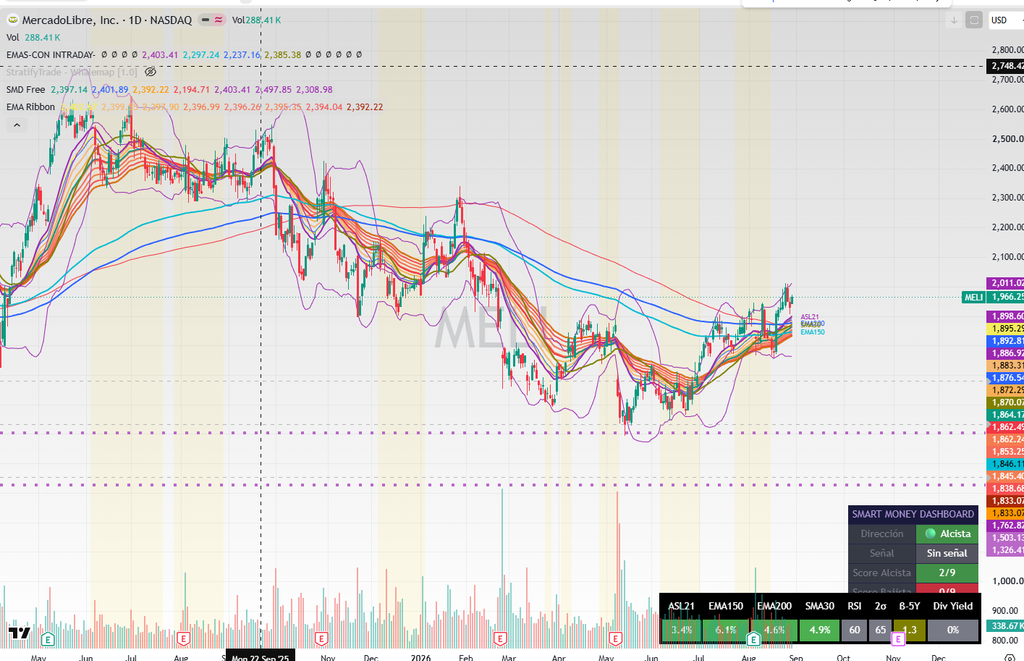
Un sistema dinámico de corto plazo es una metodología que busca detectar rápidamente cambios en el comportamiento reciente del precio.
Para hacerlo puede utilizar:
- medias móviles exponenciales, como la EMA 21;
- RSI;
- MACD;
- cruces de medias;
- rupturas de soportes o resistencias;
- volumen;
- volatilidad;
- combinaciones de diferentes indicadores.
La característica común es que los parámetros están diseñados para responder con relativa rapidez a los movimientos recientes del mercado.
Esto puede ser útil.
El problema aparece cuando confundimos esa sensibilidad con capacidad predictiva.
Un indicador no ve el futuro
Una EMA, un RSI o un MACD trabajan con información que ya está disponible.
Por eso:
Un indicador puede reaccionar rápidamente al precio sin anticipar necesariamente el próximo movimiento.
Cuanto más rápido hacemos reaccionar un sistema, mayor suele ser también su sensibilidad al ruido del mercado.
Y esto genera un intercambio inevitable:
más sensibilidad → más rapidez, pero también más ruido.
menos sensibilidad → menos ruido, pero mayor retraso.
No existe un parámetro mágico que elimine ese trade-off.
⚠️ El error de base: confundir reacción con ventaja
Supongamos que una acción comienza a subir con fuerza.
Un sistema basado en indicadores rápidos puede detectar rápidamente ese movimiento y generar una señal de compra.
Pero esa señal aparece porque el precio ya comenzó a moverse.
Si el movimiento continúa, el sistema puede haber capturado una tendencia.
Pero si el movimiento fue simplemente ruido, la misma sensibilidad que permitió entrar rápidamente puede generar una señal falsa.
El problema, entonces, no es necesariamente el indicador.
Es pretender que una herramienta de timing sea también una herramienta suficiente para determinar el contexto.
🚨 Los principales riesgos de los sistemas de corto plazo
1. Señales falsas y whipsaws
Los mercados no se mueven constantemente en tendencias limpias.
Muchas veces el precio avanza, retrocede, vuelve a avanzar y finalmente cambia de dirección.
Un sistema demasiado sensible puede interpretar cada movimiento como una nueva oportunidad.
El resultado son los conocidos whipsaws:
señal de compra → movimiento insuficiente → salida → nueva señal → nueva pérdida.
En un mercado lateral, esta dinámica puede repetirse muchas veces.
2. Más señales pueden significar más operaciones
Uno de los errores más frecuentes es pensar:
Más señales = más oportunidades.
No necesariamente.
Una mayor frecuencia puede convertirse en overtrading, es decir, operar más de lo que realmente justifica la estrategia.
Cada operación tiene costos potenciales:
- comisiones;
- spread;
- impuestos, cuando correspondan;
- slippage;
- costo de oportunidad;
- desgaste psicológico.
Un sistema que genera muchas pequeñas ganancias y pérdidas puede terminar teniendo una expectativa muy diferente cuando se incorporan los costos reales.
3. La paradoja del timing
Los sistemas rápidos buscan mejorar el momento de entrada y salida.
Pero esa misma velocidad puede generar una paradoja.
Podés:
- entrar después de que una parte del movimiento ya ocurrió;
- salir durante una corrección normal;
- volver a entrar cuando el precio recupera;
- volver a salir cuando aparece otro retroceso.
Es decir:
reaccionás correctamente a cada movimiento individual, pero incorrectamente al movimiento completo.
Y eso puede llevar a comprar más caro y vender más barato repetidamente.
4. La falsa sensación de precisión
Un sistema con reglas muy concretas puede generar una sensación de control:
«Si la EMA cruza, compro. Si el RSI hace X, vendo.»
La claridad de la regla es positiva.
Pero no significa que el mercado sea predecible.
Una regla precisa aplicada sobre un entorno incierto sigue produciendo resultados inciertos.
La precisión de la señal no debe confundirse con precisión de la predicción.
5. Dependencia del régimen de mercado
Este punto es fundamental.
Una estrategia puede funcionar muy bien bajo determinadas condiciones y deteriorarse cuando esas condiciones cambian.
Por ejemplo, un sistema basado en seguimiento de tendencia puede comportarse razonablemente bien cuando existe una dirección clara.
Pero puede sufrir en:
- mercados laterales;
- períodos de compresión;
- cambios bruscos de volatilidad;
- falsas rupturas;
- mercados extremadamente erráticos.
Por eso, antes de preguntar:
«¿Funciona este sistema?»
conviene preguntar:
«¿En qué régimen de mercado funciona este sistema?»
No existe necesariamente una estrategia que tenga el mismo comportamiento en todos los escenarios.
6. Indicadores en conflicto
Cuando se utilizan demasiados indicadores, aparece otro problema.
La EMA puede indicar tendencia alcista.
El RSI puede mostrar sobrecompra.
El MACD puede estar perdiendo momentum.
El precio puede encontrarse cerca de una resistencia.
¿Entonces qué hacemos?
Agregar otro indicador no necesariamente resuelve el problema.
Puede simplemente generar más información contradictoria.
El desafío no consiste en tener más señales, sino en establecer qué información tiene prioridad y bajo qué condiciones se toma una decisión.
7. La falta de contexto
Quizás este sea el problema más importante.
Un gráfico de cinco minutos puede mostrar una oportunidad interesante.
Pero ¿qué está ocurriendo en el gráfico diario?
¿Dónde está el precio respecto de una resistencia importante?
¿Existe una tendencia mayor?
¿El activo está atravesando un período de alta volatilidad?
¿Hay un evento macroeconómico relevante?
¿Se está moviendo todo el mercado o solamente ese activo?
Operar exclusivamente sobre el movimiento inmediato puede hacer que el operador pierda información mucho más importante.
El corto plazo necesita un contexto de mayor plazo.
El timing puede decirte cuándo.
Pero el contexto ayuda a entender dónde y por qué.
8. Stops demasiado ajustados
Un stop loss es una herramienta fundamental de gestión del riesgo.
Pero un stop demasiado cercano al precio puede quedar expuesto al ruido normal del mercado.
Imaginemos una acción que tiene una volatilidad habitual del 2%.
Colocar un stop extremadamente ajustado puede significar que una fluctuación completamente normal active la salida.
El operador pierde la posición.
Minutos después, el activo continúa exactamente en la dirección original.
Esto no significa que el stop loss sea malo.
Significa que la distancia del stop debe guardar relación con la volatilidad y con la estructura del activo.
9. El backtest puede engañarnos
Una estrategia puede mostrar resultados excelentes en datos históricos.
Eso no significa automáticamente que vaya a funcionar igual en vivo.
Entre el precio teórico del backtest y la ejecución real aparecen variables como:
- spread;
- slippage;
- liquidez;
- latencia;
- comisiones;
- disponibilidad real del precio;
- diferencias entre mercados.
Además, existe otro problema:
Sobreoptimización.
Si probamos suficientes combinaciones de parámetros, eventualmente podemos encontrar una que explique extraordinariamente bien el pasado.
Pero eso no significa que hayamos encontrado una ventaja real.
Podríamos simplemente haber encontrado una estrategia adaptada a ese conjunto específico de datos.
Por eso es importante diferenciar entre:
optimizar una estrategia
y
sobreajustarla al pasado.
10. Los eventos pueden cambiar completamente el escenario
Los indicadores técnicos no existen en un vacío.
Una noticia inesperada puede provocar un movimiento que invalide en segundos la estructura que el sistema estaba utilizando.
Por ejemplo:
- resultados empresariales;
- decisiones de bancos centrales;
- datos de inflación;
- anuncios regulatorios;
- resultados electorales;
- conflictos geopolíticos;
- noticias corporativas.
Un sistema que funcionaba correctamente hace cinco minutos puede encontrarse con un mercado completamente diferente después de un evento.
Esto no significa que el análisis técnico deje de tener utilidad.
Significa que el contexto también forma parte del riesgo.
11. La frecuencia puede deteriorar la disciplina
Cuantas más señales genera un sistema, más decisiones tiene que tomar el operador.
Y cada decisión abre la posibilidad de cometer un error.
Después de varias operaciones perdedoras puede aparecer la tentación de:
- modificar las reglas;
- aumentar el tamaño de la posición;
- mover el stop;
- cerrar antes de tiempo;
- buscar recuperar rápidamente una pérdida.
El problema ya no es técnico.
Es conductual.
Una estrategia mediocre ejecutada disciplinadamente puede ser más manejable que una estrategia aparentemente sofisticada que el operador modifica constantemente.
12. La ceguera estructural
Cuando toda la atención está puesta en movimientos pequeños, existe el riesgo de perder de vista movimientos mucho más grandes.
El operador puede concentrarse en:
vela → indicador → señal → entrada → salida
y dejar de observar:
tendencia → estructura → ciclo → niveles relevantes → contexto.
El mercado tiene diferentes escalas de tiempo.
Un movimiento que parece una tendencia alcista en un gráfico de cinco minutos puede ser simplemente un rebote dentro de una tendencia bajista semanal.
Por eso:
La escala temporal modifica la interpretación del movimiento.
🧩 Entonces, ¿los sistemas de corto plazo son malos?
No.
Y esta distinción es importante.
Un sistema dinámico de corto plazo puede ser perfectamente válido si está diseñado para una función concreta y se conocen sus limitaciones.
El problema aparece cuando se espera que un conjunto de indicadores resuelva por sí solo todas las decisiones del trading.
Un sistema puede encargarse del timing.
Pero eso no significa que determine:
- el contexto;
- el régimen de mercado;
- el tamaño adecuado de la posición;
- el riesgo máximo;
- la importancia de un evento;
- la relación entre precio y estructura.
Por eso, una metodología más robusta puede separar las decisiones.
🎯 Contexto + timing + riesgo
Una forma más completa de pensar el trading es dividirlo en tres capas.
1. Contexto
Primero:
- ¿Cuál es la tendencia mayor?
- ¿Dónde está el precio?
- ¿Cuál es la estructura?
- ¿Qué régimen de mercado estamos atravesando?
- ¿Existen eventos relevantes?
2. Timing
Después:
- ¿Existe una entrada definida?
- ¿Qué condición activa la operación?
- ¿Qué indicador o herramienta utilizamos?
- ¿Cuál es el nivel de invalidación?
3. Gestión del riesgo
Finalmente:
- ¿Cuánto capital estamos arriesgando?
- ¿Dónde está el stop?
- ¿Cuál es el tamaño de la posición?
- ¿Qué pérdida máxima estamos dispuestos a asumir?
- ¿Qué hacemos si las condiciones cambian?
Esta separación es importante porque evita pedirle a un solo indicador que resuelva un problema que en realidad tiene varias dimensiones.
🧠 La pregunta correcta no es «¿qué indicador funciona?»
Una de las preguntas más frecuentes entre quienes comienzan a estudiar trading es:
«¿Cuál es el mejor indicador?»
Pero probablemente una pregunta más útil sea:
«¿Qué información necesito para tomar esta decisión?»
Un indicador puede aportar información sobre momentum.
Una media móvil puede ayudar a observar tendencia.
El volumen puede aportar información adicional sobre participación.
El precio puede mostrar estructura.
Pero ninguna herramienta debería convertirse automáticamente en una respuesta universal.
El objetivo no es acumular indicadores.
Es construir un proceso de decisión coherente.
📌 Conclusión
El problema de los sistemas dinámicos de corto plazo no es necesariamente que sean rápidos.
El problema aparece cuando la velocidad se confunde con ventaja.
EMA, RSI, MACD y otras herramientas pueden ser útiles para detectar condiciones específicas del mercado y mejorar el timing de una operación.
Pero reaccionar rápidamente al precio no significa anticiparlo.
Y cuanto más sensible es un sistema, mayor puede ser su exposición al ruido, a las señales falsas y a los cambios de régimen.
Por eso, un operador no debería preguntarse únicamente:
«¿Qué señal me está dando el mercado?»
También debería preguntarse:
«¿En qué contexto aparece esa señal, cuál es el riesgo y qué tendría que ocurrir para demostrar que mi hipótesis era incorrecta?»
Porque en trading no se trata de acertar todas las veces.
Se trata de construir un proceso en el que las pérdidas estén controladas, las decisiones sean consistentes y exista una ventaja estadística que pueda sobrevivir fuera del gráfico histórico.
El mercado no premia al que reacciona más rápido. Premia, a largo plazo, al que consigue mantener una ventaja y gestionar el riesgo cuando esa ventaja deja de funcionar.
Mariano Dragani