La Fed subió la tasa por primera vez desde 2023: qué hay detrás de la decisión y qué espera para 2026-2029
La Reserva Federal subió su tasa de referencia 25 puntos básicos, a un rango de 3,75%-4,00%, en la primera suba desde julio de 2023. La decisión, tomada por unanimidad bajo el nuevo presidente Kevin Warsh, responde a una inflación que no cede y a un shock de precios de la energía por la guerra con Irán. El «dot plot» que acompañó el anuncio muestra a un comité que espera al menos una suba más este año.
Lo que pasó, en una frase
El FOMC votó 12-0 el 16 de septiembre de 2026 subir el rango objetivo de la tasa de fondos federales de 3,50%-3,75% a 3,75%-4,00%. No es una revisión de proyecciones futuras: es una suba efectiva, la primera en más de tres años, después de cinco reuniones consecutivas sin cambios en 2026. El motivo declarado por la propia Fed combina dos frentes: una inflación que sigue por encima del objetivo y la presión que generó el conflicto con Irán sobre el precio del petróleo.
Kevin Warsh, el nuevo presidente de la Fed
Quien condujo esta decisión ya no es Jerome Powell. Kevin Warsh —ex gobernador de la Fed entre 2006 y 2011, nominado por Donald Trump en enero de 2026 y confirmado por el Senado en mayo— asumió como el 17° presidente de la Reserva Federal el 22 de mayo de 2026. Powell permanece en el board como gobernador tras el fin de su mandato como chair, pero ya no conduce la política monetaria.
Un detalle que vale la pena conocer para leer bien el dot plot de acá en más: Warsh eligió no presentar su propia proyección de tasa en el gráfico, algo inusual en un presidente de la Fed. El «punto» del chair, literalmente, no está.
Por qué subió la tasa: el shock de Irán
A diferencia de los ciclos de suba anteriores, disparados por el recalentamiento de la demanda pos-pandemia, esta vez el gatillo es más puntual: la escalada del conflicto con Irán empujó los precios del petróleo y del diésel a récords, encareciendo tanto el combustible como buena parte de la cadena logística global. Warsh fue explícito en la conferencia de prensa: la Fed no puede controlar el precio del petróleo en sí, pero sí tiene la responsabilidad de evitar que ese shock de precios relativos se traslade en efectos de segundo y tercer orden sobre el resto de la economía — es decir, que la suba puntual de la energía no termine filtrándose a salarios y a precios de bienes y servicios en general.
La foto general: qué proyecta ahora la Fed
Crecimiento
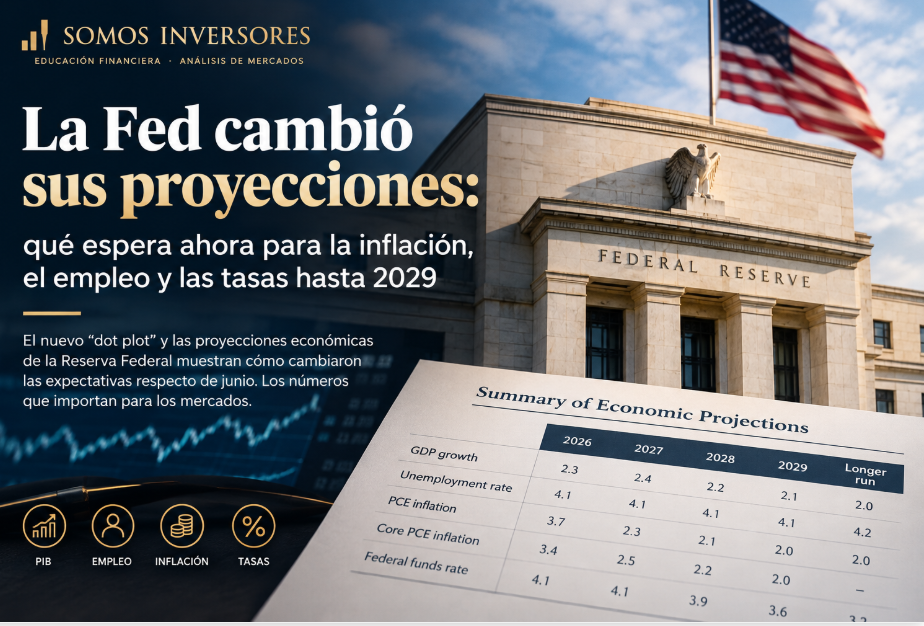
El PIB real proyectado (mediana) quedó en:
- 2026: 2,3% (vs. 2,2% en junio)
- 2027: 2,4% (vs. 2,3% en junio)
- 2028: 2,2% (sin cambios)
- 2029: 2,1% (vs. 2,0% en junio)
La Fed espera un crecimiento levemente más fuerte que hace tres meses, sin sobresaltos — lo que le da margen para priorizar la lucha contra la inflación sin temor inmediato a frenar la economía.
Inflación
El PCE (el índice de precios que sigue la Fed, no el CPI) quedó así:
- 2026: 3,7% (vs. 3,6% en junio)
- 2027: 2,3% (sin cambios)
- 2028: 2,1% (vs. 2,0% en junio)
- 2029: 2,0%
- Largo plazo: 2,0% (el objetivo de siempre)
El PCE core (sin alimentos ni energía) sigue una lógica similar: 3,4% en 2026, 2,5% en 2027 y 2,2% en 2028. Para referencia, el dato de inflación general (CPI) de agosto ya venía en 3,4% interanual, con el core en 2,4% — persistentemente por encima del objetivo del 2%, lo que explica gran parte de la urgencia del comité.
La lectura es clara: la Fed sigue viendo la inflación de 2026 más alta de lo que le gustaría, pero convergiendo hacia el 2% recién en 2028-2029.
Empleo
La tasa de desempleo proyectada:
- 2026: 4,1% (vs. 4,3% en junio)
- 2027: 4,1% (vs. 4,3% en junio)
- 2028: 4,1% (vs. 4,2% en junio)
- 2029: 4,1%
- Largo plazo: 4,2%
Esto es una mejora respecto de junio: la Fed espera menos desempleo del que proyectaba hace tres meses, para todo el horizonte. Un mercado laboral firme es, en parte, lo que le da margen al comité para subir tasas sin temor a un daño inmediato en el empleo.
El dato que más le importa al mercado: la tasa de Fed Funds
- 2026: 4,1% (vs. 3,8% en junio)
- 2027: 4,1% (vs. 3,6% en junio)
- 2028: 3,9% (vs. 3,4% en junio)
- 2029: 3,6% (sin comparación directa: el SEP de junio no incluía proyecciones para 2029)
- Largo plazo: 3,2% (vs. 3,1% en junio)
El nuevo rango vigente (3,75%-4,00%, midpoint 3,875%) ya está muy cerca de la mediana proyectada para fin de 2026 (4,1%). Eso implica que el propio comité se está anticipando a sí mismo: 16 de los 18 participantes que sí presentaron su proyección esperan al menos una suba más de 25 puntos básicos antes de que termine el año, y cuatro de ellos ven margen para dos subas adicionales.
Junio vs. septiembre: la tabla resumen
| Variable | 2026 | 2027 | 2028 | 2029 | Largo plazo |
|---|---|---|---|---|---|
| PIB real — sept. | 2,3% | 2,4% | 2,2% | 2,1% | 2,0% |
| PIB real — jun. | 2,2% | 2,3% | 2,2% | 2,0% | 2,0% |
| Desempleo — sept. | 4,1% | 4,1% | 4,1% | 4,1% | 4,2% |
| Desempleo — jun. | 4,3% | 4,3% | 4,2% | 4,2% | 4,3% |
| PCE — sept. | 3,7% | 2,3% | 2,1% | 2,0% | 2,0% |
| PCE — jun. | 3,6% | 2,3% | 2,0% | 2,0% | 2,0% |
| Fed Funds — sept. | 4,1% | 4,1% | 3,9% | 3,6% | 3,2% |
| Fed Funds — jun. | 3,8% | 3,6% | 3,4% | — | 3,1% |
El famoso «dot plot»: qué muestra y, sobre todo, qué NO significa
El dot plot es el gráfico donde cada punto representa el nivel de tasa que un participante del FOMC considera apropiado para cada año. No hay nombres, no hay ponderación por peso de voto: son puntos de vista individuales — 18 en esta edición, ya que Warsh optó por no presentar el suyo.
Lo importante para no malinterpretarlo: cada proyección refleja la opinión personal de ese participante sobre cuál sería la política monetaria apropiada bajo sus propios supuestos — no un compromiso institucional ni un pronóstico oficial del organismo. La mediana que se difunde en los titulares es solo el punto medio de esas opiniones, no una decisión tomada.
¿Hacia dónde se movieron los puntos? La tendencia central (que descarta los tres valores más altos y los tres más bajos) para 2026 pasó de 3,6%-4,1% en junio a 4,1%-4,4% en septiembre — todo el bloque se corrió hacia arriba. Para 2027 el corrimiento es todavía más marcado: de 3,1%-3,9% a 3,6%-4,4%. No se trata de uno o dos participantes aislados: el grueso del comité revisó al alza su sendero de tasas para los próximos dos años, en línea con la suba ya confirmada esta semana.
¿La Fed se volvió más hawkish o más dovish?
La respuesta, después de esta reunión, ya no admite matices: la Fed se volvió más hawkish, y no solo en las proyecciones — lo hizo en los hechos, subiendo la tasa por primera vez en tres años. Con menos desempleo proyectado y una inflación que apenas se movió en el margen, uno podría haber esperado una Fed más cómoda para sostener o incluso bajar tasas. Pasó lo contrario: la mediana de Fed Funds subió en los cuatro años del horizonte respecto de junio (4,1% vs. 3,8% en 2026; 4,1% vs. 3,6% en 2027; 3,9% vs. 3,4% en 2028), y el propio comité anticipa al menos una suba adicional antes de fin de año.
Vale la aclaración del propio documento: la dispersión entre los participantes del FOMC es mucho menor que el margen de error histórico de estos pronósticos, así que hay bastante consenso interno sobre esta lectura más cautelosa — pero el documento mismo advierte que eso no la vuelve más certera.
La incertidumbre que el mercado suele ignorar
El propio documento de la Fed es honesto sobre sus límites: advierte que estas proyecciones vienen con un margen de error considerable, calculado a partir de los errores históricos de pronóstico de los últimos 20 años.
Para el crecimiento del PIB, ese margen de error histórico es de ±1,4 puntos para 2026 y llega a ±2,3 puntos para 2029. Para la tasa de interés de corto plazo, el margen crece de ±0,5 en 2026 a ±2,8 puntos en 2029. Es decir: cuanto más lejos mira la proyección, menos confiable es en términos históricos — algo especialmente relevante cuando el propio disparador de esta suba (un shock geopolítico de energía) es, por definición, difícil de proyectar.
¿Qué significa esto para un inversor argentino?
La cadena de transmisión, simplificada:
Fed → Treasuries → dólar global → bonos emergentes → riesgo argentino → acciones y CEDEARs.
Una Fed que sube tasas de forma efectiva — y que además señala una suba adicional antes de fin de año — tiende a sostener tasas largas más altas en Estados Unidos, lo que le pone un piso al dólar global y le exige más al resto de los activos de riesgo — emergentes incluidos — para seguir siendo atractivos frente al Treasury. Eso no es un pronóstico de «sube» o «baja» para ningún activo puntual: es el contexto en el que se van a mover las próximas decisiones de asignación de cartera, con el agravante de que el disparador (el conflicto con Irán) es una variable geopolítica y no puramente económica.
Conclusión
La Fed no solo publicó un número: subió la tasa por primera vez en tres años, bajo un presidente nuevo que decidió no mostrar su propia carta, y lo hizo respondiendo a un shock de energía que escapa a cualquier modelo económico. La foto de septiembre muestra una economía que crece un poco más, un desempleo un poco menor y una inflación que converge al 2% recién hacia 2028-2029 — pero con un comité que eligió actuar ya, no esperar. Entender ciclos, no perseguir velas, empieza por leer los datos antes que los titulares.
Mariano Dragani
Fuentes: Federal Reserve, Summary of Economic Projections y comunicado del FOMC, 16 de septiembre de 2026.
Este contenido es educativo y no constituye una recomendación de inversión.
Ticker: — Mercado: Macro / Renta Fija Global Sector: Política Monetaria — Estados Unidos Fecha: 17/09/2026