Micron MU rompe récords: la IA dispara la demanda de memoria y anticipa otro año histórico para MU
Micron Technology presentó resultados récord para su cuarto trimestre fiscal 2026 y anticipó un 2027 todavía más fuerte. La compañía no solo superó ampliamente sus propias previsiones: también aseguró que la oferta de memoria continuará limitada durante 2027 y 2028, mientras la demanda vinculada a inteligencia artificial sigue creciendo.
La historia de la inteligencia artificial suele contarse alrededor de las GPU y los grandes fabricantes de chips. Pero detrás de cada acelerador hay otro componente indispensable: la memoria.
Y Micron Technology (NASDAQ: MU) acaba de presentar números que muestran hasta qué punto ese mercado está atravesando una transformación.
La compañía cerró su ejercicio fiscal 2026 con US$133.188 millones de ingresos, frente a US$37.378 millones un año antes, mientras que el beneficio neto GAAP alcanzó los US$84.969 millones.
Su CEO, Sanjay Mehrotra, fue contundente durante la presentación:
“Micron delivered record fiscal 2026 results, and we expect an even stronger fiscal 2027.”
La compañía espera, por lo tanto, que el actual ciclo de demanda todavía tenga recorrido.
Un trimestre récord
El cuarto trimestre fiscal terminó con:
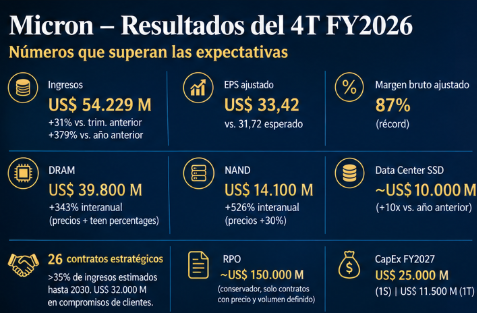
| Indicador | Q4 FY2026 |
|---|---|
| Ingresos | US$54.229 M |
| Crecimiento interanual | +379% |
| Beneficio neto GAAP | US$37.701 M |
| EPS GAAP | US$32,87 |
| EPS ajustado | US$33,42 |
| Margen bruto ajustado | 87% |
| Flujo de caja operativo | US$43.970 M |
| Free Cash Flow ajustado | US$33.200 M |
Los ingresos crecieron 31% respecto del trimestre anterior y 379% interanual, mientras que el EPS ajustado pasó de US$3,03 a US$33,42 en apenas un año.
Pero quizá el dato más llamativo sea otro: el margen bruto ajustado llegó al 87%.
Para una empresa históricamente cíclica como Micron, es un número extraordinario.
DRAM: el verdadero motor del trimestre
La memoria DRAM representó 73% de los ingresos de Micron durante el trimestre.
La compañía generó:
US$39.800 millones de ingresos en DRAM, un aumento del 343% interanual.
Los volúmenes crecieron en el rango medio de un dígito porcentual, pero los precios aumentaron en el rango alto de los teen percentages.
Es decir: una parte importante del crecimiento no provino solamente de vender más memoria, sino de venderla a precios considerablemente mayores en un mercado con oferta limitada.
Y aquí aparece una de las claves de la tesis de inversión.
La memoria dejó de ser simplemente un componente más.
Según Mehrotra, la creciente complejidad de la IA está aumentando la importancia estratégica de la memoria, porque mayores capacidades de memoria y mayor ancho de banda permiten ejecutar modelos más grandes, mayores ventanas de contexto y más operaciones simultáneas.
NAND también acelera
El negocio NAND tampoco se quedó atrás.
Micron registró:
US$14.100 millones de ingresos NAND, un crecimiento interanual del 526%.
Los volúmenes crecieron aproximadamente 10%, mientras que los precios aumentaron cerca de 30%.
Uno de los grandes protagonistas es el almacenamiento para centros de datos.
Los ingresos de Data Center SSD estuvieron cerca de los US$10.000 millones durante el trimestre, más de diez veces los registrados un año atrás.
La compañía señala que la demanda está siendo impulsada, entre otras cosas, por el almacenamiento utilizado para cargas de IA y por aplicaciones como el KV cache offload.
HBM4: la memoria que acompaña a la revolución de la IA
Uno de los puntos centrales de la conference call fue HBM, la memoria de alto ancho de banda utilizada en los aceleradores de inteligencia artificial.
Micron afirmó que los ingresos de HBM crecieron durante el trimestre más rápido que los ingresos totales de la compañía.
Pero hay algo todavía más interesante:
Micron ya tiene acuerdos para la gran mayoría de su oferta de HBM prevista para 2027.
Y esos contratos contemplan incrementos significativos de precios respecto de 2026, lo que está reduciendo la diferencia de margen entre HBM y la DRAM convencional.
Además, Micron confirmó que continúa avanzando con HBM4 y trabaja junto con NVIDIA en una implementación personalizada de HBM4E, denominada NVHBM, destinada a próximas generaciones de GPU y plataformas NVLink Fusion.
Esto es importante porque muestra que Micron no está simplemente vendiendo memoria como un commodity.
Está intentando participar cada vez más profundamente en la arquitectura de los sistemas de IA.
El dato que puede cambiar la percepción de Micron: 26 contratos estratégicos
Quizás este sea uno de los puntos más importantes de todo el reporte.
Micron informó que ya firmó 26 Strategic Customer Agreements (SCA).
Son contratos take-or-pay de varios años que permiten a los clientes asegurar suministro de memoria mientras Micron obtiene mayor visibilidad sobre la demanda futura.
Los contratos representan actualmente más del 35% de los ingresos estimados de Micron hasta 2030.
Además:
- 75% de esos ingresos tienen un marco de precios definido.
- Una mayoría posee bandas de precios con piso y techo.
- Algunos acuerdos se extienden hasta 2031.
- Los compromisos financieros de los clientes alcanzan US$32.000 millones, principalmente en depósitos en efectivo.
El CFO Mark Murphy agregó otro dato todavía más importante:
El RPO —Remaining Performance Obligations— alcanza aproximadamente US$150.000 millones.
La compañía aclara que ese número es conservador porque el RPO considera solamente contratos con un marco de precios determinado y volúmenes comprometidos.
En otras palabras, Micron está intentando transformar parte de un negocio históricamente muy cíclico en uno con mayor visibilidad de ingresos futuros.
La escasez de memoria no estaría terminando
Aquí aparece probablemente el mensaje más relevante de la conferencia.
Micron espera que las condiciones de oferta y demanda sean mucho más ajustadas durante 2027 y 2028 que durante 2026.
Para DRAM, la compañía estima que el crecimiento de bits de la industria estará alrededor del rango bajo de los 20% durante 2027 y 2028, pero anticipa que el mercado seguirá con restricciones de oferta.
En NAND, espera crecimiento de bits en el rango medio de los 20% y también prevé un mercado restringido durante ambos años.
Mehrotra resumió el problema de una manera sencilla: aumentar la capacidad productiva lleva tiempo.
Y hay varios factores que complican todavía más la ecuación:
más HBM → mayor consumo de capacidad productiva → menor disponibilidad relativa para otros productos.
Al mismo tiempo, cada nueva generación tecnológica no necesariamente genera el mismo crecimiento de bits por wafer.
Por eso Micron afirma que no tiene visibilidad sobre cuándo el mercado volverá a un equilibrio entre oferta y demanda.
CapEx: Micron tiene que gastar para poder crecer
El otro lado de esta historia es la inversión.
Micron gastó aproximadamente US$27.400 millones en CapEx durante FY2026.
Y la cifra seguirá aumentando.
Para el primer trimestre fiscal 2027 espera invertir aproximadamente:
US$11.500 millones
Y calcula unos US$25.000 millones de CapEx solamente durante el primer semestre fiscal 2027.
La mayor parte del incremento estará destinada a infraestructura y clean rooms, mientras que la compañía también aumentará el gasto en equipamiento.
Micron está expandiendo capacidad en Estados Unidos, Japón, Taiwán y Singapur.
El primer fab de Idaho, ID1, continúa previsto para comenzar a producir wafers a mediados de 2027, mientras que ID2 está previsto para finales de 2028.
En Nueva York, la compañía espera los primeros wafers en 2030.
Es una apuesta de capital gigantesca por la demanda futura de memoria.
Y ahora viene el dato que mira Wall Street
Micron no se limitó a presentar buenos resultados.
Subió nuevamente la vara.
Para el primer trimestre fiscal 2027 espera:
- Ingresos: US$61.500 millones ± US$1.500 millones
- Margen bruto ajustado: ~86,25%
- EPS ajustado: US$38,15 ± US$1
- Opex: ~US$2.060 millones
Y Mark Murphy dejó una frase particularmente relevante:
“We anticipate fiscal Q1 to be the floor for gross margins in fiscal 2027.”
Es decir, Micron espera que el margen bruto del primer trimestre sea el piso del ejercicio fiscal 2027.
La compañía anticipa márgenes superiores posteriormente durante el año, aunque con una tasa más moderada de incremento de precios.
El balance financiero también cambió
No todo pasa por la cuenta de resultados.
Micron terminó el ejercicio con:
US$73.500 millones en efectivo e inversiones.
La deuda se redujo durante el trimestre hasta aproximadamente US$5.200 millones, dejando una posición de caja neta cercana a US$68.300 millones.
Además, la compañía recibió dos mejoras de calificación crediticia y actualmente cuenta con rating BBB+ o equivalente por parte de las tres principales agencias.
El CFO incluso señaló:
“Our balance sheet has never been stronger.”
Y Micron anticipa que, a partir del 9 de diciembre de 2026, comenzará a aumentar progresivamente el retorno de capital a los accionistas, con la intención de devolver eventualmente 100% del exceso de caja.
¿Qué está diciendo realmente Micron?
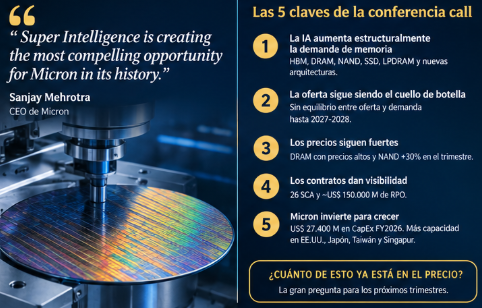
Más allá de los números, el mensaje del management puede resumirse en cinco puntos:
1️⃣ La IA está aumentando estructuralmente la demanda de memoria
No solamente HBM. También DRAM, NAND, SSD, LPDRAM y nuevas arquitecturas.
2️⃣ La oferta sigue siendo el cuello de botella
La empresa no espera un equilibrio entre oferta y demanda durante 2027-2028.
3️⃣ Los precios siguen siendo un factor fundamental
DRAM + precios altos y NAND +30% en el trimestre muestran el poder de fijación de precios que está generando la escasez.
4️⃣ Los contratos están cambiando el perfil del negocio
Los 26 SCA y los aproximadamente US$150.000 millones de RPO aportan visibilidad que Micron históricamente no tenía.
5️⃣ Micron está apostando muchísimo dinero a que esta demanda continúe
El aumento del CapEx no es marginal. La compañía está construyendo capacidad para responder a una demanda que espera que continúe creciendo durante varios años.
El gran interrogante: ¿cuánto de esto ya está en el precio?
Acá aparece la parte que no podemos ignorar.
Los números de Micron son extraordinarios y el management acaba de elevar nuevamente sus expectativas.
Pero MU también viene de una revalorización enorme en Bolsa.
Por eso, para el inversor, la pregunta ya no es simplemente:
“¿Micron está creciendo?”
Los números muestran claramente que sí.
La pregunta más difícil es:
¿Puede el crecimiento de las ganancias superar las expectativas que ya están incorporadas en el precio de la acción?
Ese será probablemente uno de los principales debates alrededor de MU durante los próximos trimestres.
La compañía está mostrando crecimiento excepcional, pero también está aumentando agresivamente sus inversiones y depende de que la demanda de memoria vinculada a IA continúe siendo suficientemente fuerte para justificar esa expansión.
Conclusión
El balance de Micron muestra algo más profundo que un nuevo récord trimestral.
La IA está modificando la economía del negocio de memoria.
Más memoria por servidor, mayor demanda de HBM, más almacenamiento para centros de datos, mayores precios, contratos de largo plazo y enormes inversiones en capacidad.
El propio Mehrotra lo resumió en el cierre de la conference call:
“Super Intelligence is creating the most compelling opportunity for Micron in its history.”
La tesis todavía depende de que esa demanda continúe creciendo y de que Micron pueda ejecutar sus inversiones sin generar un exceso de capacidad.
Pero los números de FY2026 y el guidance de FY2027 muestran que, por ahora, la compañía está atravesando uno de los ciclos de expansión más extraordinarios de su historia.
MU: de fabricante de memoria a pieza estratégica de la infraestructura de IA.
Mariano Dragani
Fuentes
La base principal del artículo son los resultados oficiales de Micron, sus prepared remarks de la conference call del 30 de septiembre de 2026 y la información publicada por Investor Relations