DRAM: de commodity cíclico a infraestructura de IA. Citi ve escasez hasta 2031
Citi plantea un escenario inusualmente prolongado para la industria de memoria: un desequilibrio de oferta y demanda que podría extenderse hasta 2031. Si la proyección se cumple, podría marcar un cambio de régimen para una industria históricamente cíclica.
Introducción
La escasez de DRAM es uno de los puntos centrales del nuevo ciclo de semiconductores: la demanda vinculada con inteligencia artificial está aumentando el consumo de HBM, DDR5 y memoria para servidores, mientras la oferta necesita años para expandirse.
La memoria —DRAM y NAND— siempre fue el ejemplo de manual de un commodity cíclico: capacidad que se construye de más, precios que se derrumban, fabricantes que pierden plata, capacidad que se recorta, precios que rebotan. Ese fue el patrón durante 40 años.
Ahora Citi está diciendo algo distinto: que el desequilibrio entre oferta y demanda de DRAM podría no cerrarse hasta 2031. Es un horizonte inusualmente largo para este tipo de pronóstico. Vale la pena entender por qué, y qué significa para quien mira esto desde Argentina.
Qué dice exactamente Citi
Según el informe difundido a mediados de septiembre, Citi sostiene que la industria de IA está pasando de un modelo de «entrenamiento único» a uno de aprendizaje continuo («continual learning»). Ese cambio dispara simultáneamente la demanda de tres frentes que antes crecían por separado: memoria de alto ancho de banda (HBM), DRAM de servidor (DDR5) y unidades de estado sólido empresariales (eSSD).
Los números que respaldan la tesis:
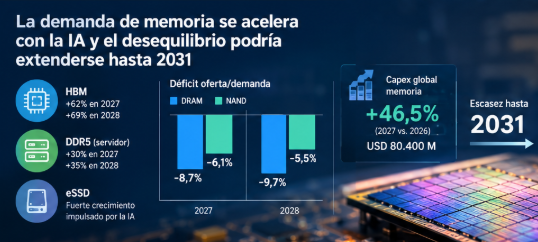
- Demanda de DRAM: +30% en 2027 y +35% en 2028, frente a una oferta que crecería +19% y +22% respectivamente.
- Esa brecha deja la relación oferta/demanda de DRAM en -8,7% en 2027 y -9,7% en 2028.
- El déficit de NAND rondaría -6,1% en 2027 y -5,5% en 2028.
- La demanda de HBM saltaría +62% en 2027 y +69% en 2028, con eSSD también en fuerte crecimiento por las nuevas cargas de IA.
- El precio promedio de DRAM (ASP) subió 242,4% en 2026 y Citi espera que suba otro 23,1% interanual en 2027.
- El capex global de memoria (DRAM + NAND) treparía 46,5% interanual, a USD 80.400 millones en 2027, liderado por Samsung, SK Hynix y Micron; de ese total, unos USD 58.600 millones corresponderían a DRAM.
- Pese a ese salto en inversión, Citi sostiene que el desequilibrio se sostendría hasta 2031, porque buena parte del capex incremental de DRAM se destina a capacidad de HBM y procesos avanzados, no a memoria genérica —y porque los tiempos de maduración de una fab nueva son de años, no de trimestres.
En paralelo, y esto es importante para calibrar expectativas de corto plazo: en agosto Citi redujo el precio objetivo de Micron de USD 1.400 a USD 1.150 (manteniendo la recomendación de compra) y anticipa que el ritmo de suba trimestral de precios de DRAM y NAND se va a ir desacelerando hasta tocar un techo hacia el segundo trimestre de 2027, con una caída moderada en la segunda mitad de ese año. Es decir, Citi no está diciendo «los precios solo van a subir»; está diciendo que el nivel de precios y de márgenes se sostendría estructuralmente alto, aun con oscilaciones normales de ciclo corto dentro de esa tendencia.
Por qué esto no es «otro ciclo más» de memoria
La clave para distinguir un commodity cíclico de un cambio de paradigma está en la causa de la escasez.
En los ciclos históricos de DRAM (el de 2001-2007 impulsado por PCs y reproductores MP3, o los más recientes ligados a smartphones), la escasez era transitoria: aparecía cuando la demanda sorprendía al alza, y se resolvía en 2-3 años cuando los fabricantes agregaban líneas nuevas.
Lo que describe Citi es distinto en su mecánica:
- La demanda no es un pico, es un cambio de nivel. El aprendizaje continuo, el KV cache offloading de Nvidia, la IA física y la IA personal no son eventos puntuales: son capas de demanda que se acumulan una sobre otra a partir de 2027-2028.
- La oferta está estructuralmente desviada. Gran parte de la inversión nueva en DRAM no va a memoria «commodity» sino a HBM, que tiene procesos de fabricación distintos y consume capacidad de oblea de forma desproporcionada respecto del bit que entrega. Eso significa que, aunque el capex suba fuerte, el alivio para la DRAM convencional es limitado.
- Los tiempos de construcción no se pueden acelerar. Una fábrica de semiconductores de memoria tarda años en levantarse y calificarse. Aun si hoy se decidiera construir el doble de capacidad, el resultado no aparece antes de 2028-2029.
Esa combinación —demanda escalonada y creciente + oferta estructuralmente desviada hacia HBM + tiempos de construcción que no se comprimen— es lo que lleva a Citi a estirar el horizonte de desequilibrio hasta 2031. Si esa lectura se confirma con los trimestres, marcaría la diferencia entre un commodity que oscila y una industria que cambió de régimen. Todavía es una hipótesis de un solo banco, no un consenso verificado.
Hay un dato que dimensiona bien la magnitud del problema: Citi estima un capex acumulado de la industria de DRAM + NAND de unos USD 322.500 millones hacia 2031, de los cuales aproximadamente USD 254.000 millones irían a DRAM y USD 68.500 millones a NAND. Eso plantea la pregunta de fondo: si la industria necesita invertir cientos de miles de millones de dólares y aun así Citi espera déficit hasta 2031, ¿estamos ante una escasez de memoria en general, o ante una escasez de capacidad específicamente adecuada para la nueva arquitectura de IA?
La gran incógnita: cuánto de esta escasez ya está en el precio
El consenso de Wall Street sobre nombres como Micron sigue siendo favorable, pero la brecha entre los escenarios alcistas y bajistas de los analistas es amplia. En el fondo, lo que el mercado está tratando de resolver es cuánto de la mejora de resultados futuros que proyecta Citi (márgenes altos, demanda escalonada hasta 2031) ya está incorporado en las cotizaciones actuales, y cuánto todavía no.
Contestar esa pregunta con precisión requiere mirar múltiplos forward, revisiones de estimaciones de EPS y precios objetivo actualizados de la cobertura de research — algo que excede este artículo y que conviene chequear con datos de mercado al momento de tomar una decisión. Lo que sí puede decirse es que la industria sigue muy concentrada en pocos jugadores (Samsung, SK Hynix, Micron, con los chinos CXMT e YMTC ganando terreno), y que esa concentración es una de las variables que sostiene el argumento de que la memoria empieza a comportarse menos como un commodity de PC y más como infraestructura crítica de IA.
Cómo jugarlo desde Argentina
Para el inversor argentino, la vía más directa es el CEDEAR de Micron Technology (MU), disponible en BYMA: es el «pure play» de memoria por excelencia —casi todo su negocio es DRAM y NAND—, con exposición directa a HBM para IA.
Una aclaración importante sobre Western Digital (WDC): en febrero de 2025 la compañía completó la escisión de su negocio de flash/NAND, que hoy opera como una empresa separada y cotizante, SanDisk (SNDK). Desde ese momento, WDC quedó como un negocio puramente de discos rígidos (HDD) para centros de datos, PCs y almacenamiento empresarial: ya no fabrica NAND y por lo tanto no es un comparable directo de Micron en esta tesis de DRAM/memoria. Sigue beneficiándose del build-out de centros de datos en términos generales, pero por otra vía (demanda de HDD nearline), no por el ciclo de precios de memoria que describe este artículo. Para NAND específicamente, la referencia correcta es SanDisk (SNDK), aunque la disponibilidad de su CEDEAR debe verificarse al momento de operar.
Lo positivo
- Pronóstico de escasez estructural de un banco de primera línea, con horizonte inusualmente largo (hasta 2031).
- Márgenes brutos de la industria sostenidos en niveles históricamente altos (Citi ve a Micron en el rango medio de 70% incluso «bajando» desde el rango medio de 80% actual).
- Cobertura contractual: buena parte de los bits de DRAM de los fabricantes está atada a acuerdos de largo plazo, lo que amortigua la volatilidad del mercado spot.
- Barreras de entrada altas: mercado muy concentrado en pocos jugadores.
Lo negativo / riesgos
- El propio Citi anticipa una desaceleración en el ritmo de suba de precios hacia 2027, con una caída moderada en la segunda mitad de ese año: no es una línea recta hacia arriba.
- Fabricantes chinos (CXMT, YMTC) están expandiendo capacidad; Citi los señala como el principal riesgo de su tesis y ya redujo el precio objetivo de Micron citando, entre otros factores, esa competencia.
- Es una tesis de largo plazo (2027-2031): el camino de corto plazo puede tener correcciones bruscas, como ya se vio en el mercado de semiconductores durante 2026.
- Alta sensibilidad de las acciones a cualquier cambio en el discurso sobre gasto de capex en IA.
Catalizadores
- Resultados trimestrales de Micron, Samsung y SK Hynix, que van revelando si la demanda de HBM/DDR5/eSSD se sostiene.
- Anuncios de capex 2027 de los tres grandes fabricantes.
- Evolución de la capacidad de CXMT e YMTC, el principal riesgo bajista a la tesis.
- Señales sobre adopción de «aprendizaje continuo» por parte de los grandes hiperescaladores (Microsoft, Google, Amazon, Meta), que es el driver de demanda de fondo que sostiene todo el pronóstico.
Esto no significa que MU vaya a subir hasta 2031. Significa que, si la hipótesis de Citi es correcta, el piso de rentabilidad de la industria podría ser diferente al de ciclos anteriores.
Lo que cambió no es que la memoria vaya a subir de precio —eso ya pasó muchas veces—. Lo que cambió es la duración proyectada del desequilibrio. Si el mercado sigue mirando a la industria de memoria con la lógica del commodity cíclico de siempre, mientras la estructura de demanda mutó hacia algo más permanente, ahí aparece la brecha entre precio y valor que buscamos como inversores de ciclo largo.
Mariano Dragani
Preguntas frecuentes sobre DRAM y la inteligencia artificial
¿Qué es la DRAM y por qué es importante para la inteligencia artificial?
La DRAM es un tipo de memoria utilizada para almacenar temporalmente los datos que procesan los dispositivos y servidores. En inteligencia artificial, la creciente necesidad de procesar grandes volúmenes de datos está impulsando la demanda de memoria de mayor ancho de banda, como HBM, además de DRAM para servidores.
¿Por qué Citi proyecta escasez de DRAM hasta 2031?
Según el escenario planteado por Citi, la demanda de memoria vinculada con inteligencia artificial crecerá más rápido que la oferta disponible. Además, una parte importante de las nuevas inversiones de los fabricantes está destinada a HBM y procesos avanzados, mientras que ampliar la capacidad de fabricación requiere varios años.
¿Qué relación existe entre HBM y DRAM?
HBM es una tecnología de memoria basada en DRAM diseñada para ofrecer un ancho de banda muy elevado. Su utilización en aceleradores y sistemas de inteligencia artificial está aumentando la demanda de capacidad productiva especializada dentro de la industria de memoria.
¿Qué empresas producen DRAM?
El mercado mundial de DRAM está concentrado principalmente en Samsung, SK Hynix y Micron. Otros fabricantes, especialmente de China, están incrementando su capacidad y podrían modificar el equilibrio entre oferta y demanda en los próximos años.
¿Cómo invertir en DRAM desde Argentina?
Una de las formas de obtener exposición al mercado de memoria es a través de empresas cotizantes del sector, como Micron Technology (MU), cuyo CEDEAR está disponible en Argentina. La disponibilidad de otros instrumentos debe verificarse con el intermediario al momento de operar.
¿La escasez de DRAM significa que las acciones de Micron van a subir hasta 2031?
No necesariamente. Una eventual escasez prolongada puede favorecer los ingresos y márgenes de los fabricantes, pero las cotizaciones también dependen de las expectativas que ya estén incorporadas en los precios, del crecimiento de la demanda, del capex, de la competencia y de la evolución de los precios de la memoria.
Fuente: informes de Citi Research difundidos en septiembre de 2026 y cobertura de mercado sobre memoria DRAM/NAND. Este contenido tiene fines educativos e informativos, no constituye una recomendación de inversión. Antes de invertir, consultá con un asesor financiero matriculado.
Ticker principal: MU (Micron Technology) | Mención: SNDK (SanDisk, ex-flash de WDC) Mercado: NASDAQ (subyacente) / CEDEARs, BYMA Sector: Semiconductores – Memoria (DRAM / NAND) Horizonte: Largo plazo (2027–2031) Catalizador clave: Persistencia del déficit de oferta proyectado por Citi