TGN apuesta US$ 2.200 millones a Vaca Muerta: ¿qué significa realmente para el accionista?
Transportadora de Gas del Norte confirmó la decisión final de inversión para el Gasoducto Manuel Belgrano, una obra de 753 km que busca resolver el cuello de botella logístico de Vaca Muerta. La pregunta que importa no es si el proyecto es bueno para Argentina, sino cuánto de ese valor terminará capturando TGN.
Introducción
Vaca Muerta ya demostró que puede producir. El problema, cada vez más, deja de ser geológico y pasa a ser logístico: ¿cómo se transporta, se vende y se exporta todo ese gas?
TGN acaba de poner sobre la mesa una obra de escala mayúscula: el Gasoducto Manuel Belgrano, que conectará Tratayén (Neuquén) con La Carlota (Córdoba). Una inversión de US$ 2.200 millones que promete cambiar tanto el mapa energético argentino como, potencialmente, el perfil de negocio de la compañía.
Una aclaración necesaria antes de avanzar: los US$ 2.200 millones son la inversión estimada e integral del proyecto (obra nueva + obras complementarias), no necesariamente el aporte de caja que TGN pondrá de su propio bolsillo. Cuánto de ese monto financia la compañía y cuánto se estructura con deuda o socios es, precisamente, uno de los datos que todavía falta conocer.
Vamos por partes.
Qué hace TGN
Transportadora de Gas del Norte opera los sistemas Norte y Centro Oeste de gasoductos troncales en Argentina. Es un negocio regulado: cobra tarifas por transportar gas, no por su precio de mercado. Viene participando activamente de la transición de Vaca Muerta, incluyendo la reversión del Gasoducto Norte, que ya le permitió empezar a mover gas del sur hacia el norte.
El proyecto en números
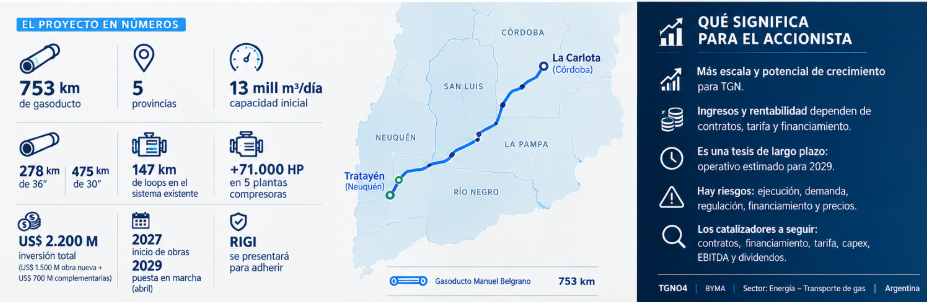
- 753 kilómetros de gasoducto entre Tratayén y La Carlota
- Cinco provincias atravesadas: Neuquén, Río Negro, La Pampa, San Luis y Córdoba
- Capacidad inicial de aproximadamente 13 millones de m³ diarios
- 278 km de cañería de 36 pulgadas y 475 km de 30 pulgadas
- 147 km de loops sobre el sistema existente
- Hasta 71.000 HP adicionales en cinco plantas compresoras
- Inversión total: ~US$ 2.200 millones (US$ 1.500 M para el nuevo gasoducto, US$ 700 M en obras complementarias)
- Inicio de obras previsto para 2027, puesta en marcha estimada para abril de 2029
- El proyecto será presentado para adherir al RIGI
Qué cambia para Argentina
La lógica es simple: más capacidad de transporte habilita más mercado interno y más exportación.
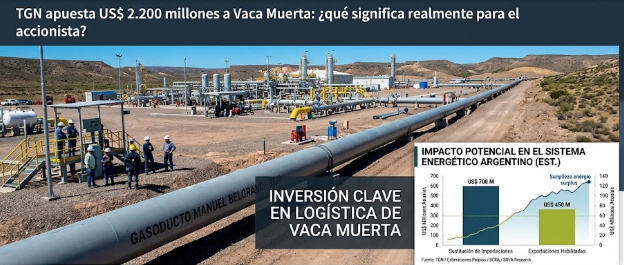
Sustitución de importaciones. TGN estima que el proyecto podría reducir en unos US$ 700 millones anuales el uso de combustibles líquidos y GNL importados, algo especialmente relevante durante los picos de demanda invernal.
Exportación. La compañía calcula que la nueva infraestructura podría habilitar exportaciones por aproximadamente US$ 450 millones anuales, con Brasil como la gran oportunidad de largo plazo y Chile ya integrado a la infraestructura regional.
El anuncio, además, no aparece aislado. Según la Bolsa de Comercio de Rosario, Argentina registró un superávit energético de US$ 6.987 millones en el primer semestre de 2026 —el mayor de la historia para ese período—, con exportaciones de combustibles y energía que crecieron 52% interanual. BBVA Research proyecta que ese superávit podría llegar a US$ 13.600 millones en todo 2026.
Importante: los US$ 700 M y los US$ 450 M son estimaciones de impacto sobre el sistema energético argentino, no ingresos garantizados para TGN.
Qué muestra TGN hoy
| TGN — 1S 2026 | |
|---|---|
| Ventas | AR$ 357.000 millones |
| EBITDA | AR$ 206.821 millones |
| Ganancia | AR$ 108.465 millones |
| Variación EBITDA i.a. | +2,4% |
| Variación Ventas i.a. | +0,5% |
Fuente: estados financieros de TGN al 30/06/2026.
El EBITDA creció por encima de las ventas, aunque estos resultados todavía no incorporan el impacto del nuevo gasoducto, porque la obra ni siquiera empezó a construirse.
Para dimensionar la escala del proyecto, vale comparar contra el año completo: TGN cerró 2025 con ventas de AR$ 600.594 millones y EBITDA de AR$ 323.893 millones. Los US$ 2.200 millones del Gasoducto Manuel Belgrano cambian directamente la escala de la compañía. Precisamente por eso, el mercado debería mirar menos el anuncio de inversión en sí y más cómo se financia.
Lo positivo
- Ataca directamente el principal cuello de botella físico de Vaca Muerta: la capacidad de transporte
- Abre una vía concreta de exportación hacia Brasil y consolida la que ya existe hacia Chile
- Se apoya en el negocio regulado de transporte de gas, cuyos ingresos dependen principalmente de tarifas y volúmenes contratados, y no directamente del precio internacional del gas
- TGN no parte de cero: ya viene ejecutando obras de adaptación (reversión del Gasoducto Norte)
- Buscará adherir al RIGI, lo que podría mejorar el marco de estabilidad fiscal y aduanera del proyecto
- Se enmarca en una tendencia macro ya visible: superávit energético récord en 2026
El dato que todavía falta: cómo se monetiza la inversión
Acá está, en definitiva, el corazón de la tesis.
El anuncio de decisión final de inversión todavía no permite calcular el retorno sobre el capital invertido, porque faltan tres variables clave:
- Capacidad contratada — cuánta demanda queda efectivamente comprometida, por cuánto volumen
- Tarifa — a qué valor se remunerará el transporte por esa nueva capacidad
- Financiamiento — cuánto capital propio aporta TGN y cuánto se estructura con deuda
Sin esas tres variables, los US$ 700 millones de sustitución de importaciones y los US$ 450 millones de exportaciones no se convierten automáticamente en ingresos o EBITDA de TGN. Son el beneficio potencial para el sistema energético argentino; lo que capture la compañía de ese valor depende enteramente de estas tres piezas, que todavía están por definirse.
Lo negativo
- US$ 2.200 millones es una cifra enorme en relación al tamaño actual de TGN
- Los ingresos del proyecto dependerán de cuánta capacidad quede efectivamente contratada, a qué tarifa y por cuánto tiempo — nada de eso está confirmado todavía
- Los US$ 700 M y US$ 450 M son beneficios para el sistema energético en su conjunto, no ingresos directos de la compañía
- El proyecto recién estaría operativo en abril de 2029: es una tesis de largo plazo, no un catalizador inmediato
- Una mayor expansión podría implicar más retención de resultados y menor distribución de dividendos en el corto/mediano plazo
Riesgos
Riesgo de ejecución. Una obra de 753 km y US$ 2.200 millones tiene margen para retrasos y sobrecostos.
Riesgo de demanda. Los 13 millones de m³ diarios de capacidad necesitan compradores reales, no solo producción potencial.
Riesgo regulatorio. TGN opera en un negocio regulado: la evolución de tarifas y marco normativo sigue siendo determinante.
Riesgo financiero. Si una porción relevante se financia con deuda, sube el apalancamiento y la sensibilidad a las condiciones financieras.
Riesgo de precios energéticos. La competitividad exportadora del gas argentino depende de precios regionales e internacionales que TGN no controla.
Catalizadores a seguir
- Contratos de capacidad — el dato más importante: cuánta demanda queda comprometida
- Estructura de financiamiento — cuánto aporta TGN y cuánto se financia con deuda
- Tarifa del nuevo gasoducto — define la rentabilidad real del proyecto
- Capex ejecutado — si la obra avanza según presupuesto
- Evolución del EBITDA — cuándo empieza a reflejar el nuevo negocio
- Política de dividendos — cómo se equilibra crecimiento vs. distribución
Conclusión
Vaca Muerta ya demostró que Argentina puede producir. El desafío ahora es transportar, vender y exportar. El Gasoducto Manuel Belgrano es una pieza clave de esa historia macro — pero para el accionista de TGN, la pregunta no es si el proyecto es estratégico para el país. Es cuánto de ese valor económico va a terminar capturando la compañía. Esa respuesta todavía no está escrita, y se irá despejando contrato a contrato en los próximos trimestres.
Mariano Dragani
Preguntas frecuentes sobre TGN y el Gasoducto Manuel Belgrano
¿Cuánto invertirá TGN en el Gasoducto Manuel Belgrano?
TGN anunció una inversión integral estimada de aproximadamente US$ 2.200 millones, incluyendo unos US$ 1.500 millones destinados al nuevo gasoducto y hasta US$ 700 millones en obras complementarias.
¿Qué es el Gasoducto Manuel Belgrano?
Es un proyecto de infraestructura de transporte de gas que conectará Tratayén, en Neuquén, con La Carlota, en Córdoba, con el objetivo de ampliar la capacidad para transportar gas producido en Vaca Muerta hacia otras regiones del país y potencialmente hacia mercados de exportación.
¿Qué relación tiene TGN con Vaca Muerta?
TGN opera infraestructura de transporte de gas y viene participando en obras destinadas a adaptar y ampliar su sistema para transportar mayores volúmenes provenientes de Vaca Muerta.
¿El Gasoducto Manuel Belgrano aumentará las ganancias de TGN?
El proyecto tiene potencial para generar nuevos ingresos para TGN, pero su impacto sobre ventas, EBITDA y ganancias dependerá de variables que todavía deben definirse, entre ellas los contratos de capacidad, las tarifas y la estructura de financiamiento.
¿Cuándo estaría operativo el Gasoducto Manuel Belgrano?
La puesta en funcionamiento está prevista para abril de 2029, de acuerdo con el anuncio del proyecto.
¿Cuál es el ticker de TGN en BYMA?
Las acciones de Transportadora de Gas del Norte cotizan en BYMA bajo el ticker TGNO4.
Fuente: comunicaciones y documentación de TGN (tgn.com.ar), estados financieros de TGN al 30/06/2026, relevamiento de la Bolsa de Comercio de Rosario (bcr.com.ar) y proyecciones de BBVA Research (bbvaresearch.com). Este artículo tiene fines informativos y educativos, no constituye una recomendación de inversión.
Ticker: TGNO4 | Mercado: BYMA | Sector: Energía — Transporte de gas | País: Argentina