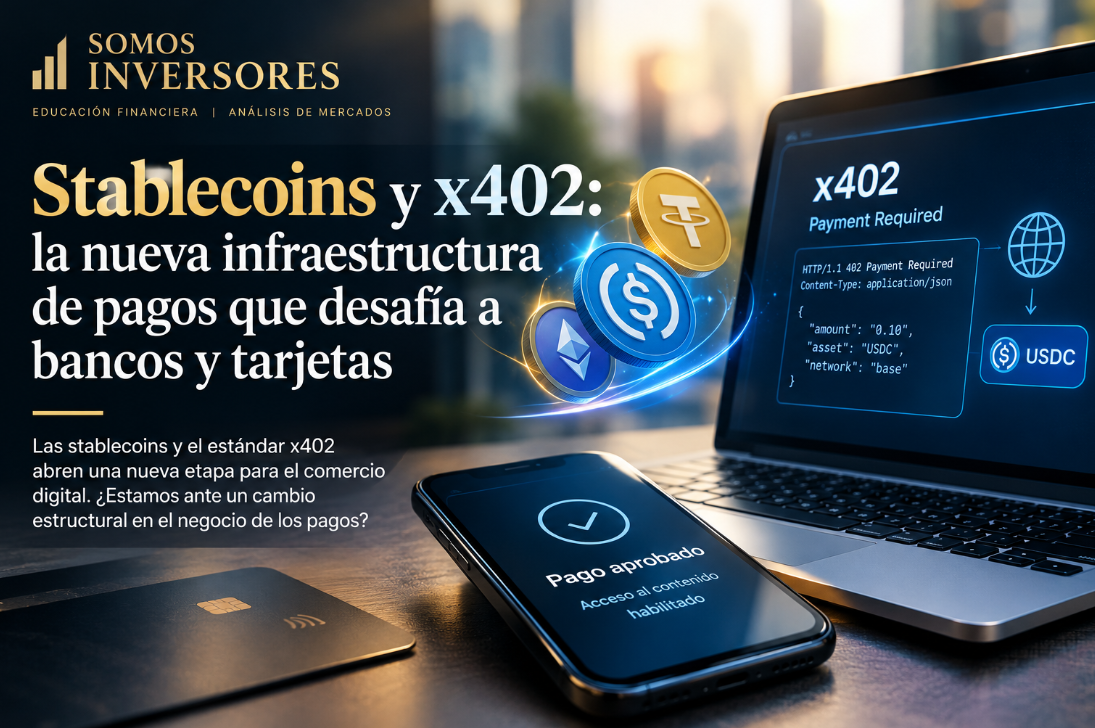
Stablecoins y x402: la nueva infraestructura de pagos que desafía a bancos y tarjetas
La regulación de las stablecoins de pago en Estados Unidos y el avance del estándar x402 abren una nueva etapa para el comercio digital. Los sitios web, las aplicaciones y los agentes de inteligencia artificial podrían cobrar y pagar directamente a través de internet, con menos intermediarios y nuevas formas de monetización. ¿Estamos ante un cambio estructural en el negocio de los pagos?
El sistema financiero tradicional podría enfrentar un nuevo competidor en uno de sus negocios más importantes: procesar los pagos de la economía digital.
Durante décadas, las tarjetas de crédito, los bancos y las pasarelas de pago fueron piezas fundamentales para comprar productos, contratar servicios y monetizar contenidos en internet. Pero la expansión de las stablecoins y el desarrollo de nuevos estándares tecnológicos están abriendo una alternativa: incorporar los pagos directamente a la infraestructura de la web.
En ese escenario aparecen dos protagonistas que conviene analizar por separado: la GENIUS Act, la ley estadounidense que establece un marco regulatorio para las stablecoins de pago, y x402, un estándar que permite integrar instrucciones de pago en las comunicaciones entre sitios web, aplicaciones y servicios digitales.
No son la misma cosa. Sin embargo, su evolución apunta hacia una transformación que podría tener consecuencias para los bancos, las redes de tarjetas, las empresas fintech y el ecosistema cripto.
¿Qué es x402 y por qué puede cambiar los pagos en internet?
x402 es un estándar abierto de pagos digitales que recupera una función prevista en el protocolo HTTP, la tecnología que permite la comunicación entre navegadores, aplicaciones y servidores web.
El nombre hace referencia al código HTTP 402, conocido como Payment Required —pago requerido—. Aunque este código existe desde hace décadas, no se había convertido en un mecanismo de uso generalizado para procesar pagos en internet.
Coinbase presentó x402 en mayo de 2025 con el objetivo de permitir que aplicaciones, API y agentes de inteligencia artificial pudieran pagar por recursos digitales directamente a través de solicitudes web. El proyecto evolucionó posteriormente hacia un esquema de gobernanza abierta bajo la Linux Foundation. Fuente: Coinbase.
La idea es sencilla: si un recurso digital tiene un precio, el propio intercambio entre el cliente y el servidor puede incorporar las instrucciones necesarias para pagarlo y habilitar su acceso.
En lugar de obligar al usuario a pasar por un proceso de compra tradicional, el servicio puede responder con los requisitos del pago, recibir una autorización firmada y verificar la transacción antes de entregar el contenido.
Esto puede utilizarse con stablecoins como USDC y, según la implementación, con distintas redes y otros mecanismos de pago compatibles.
¿Cómo funciona x402 en la práctica?
Imaginemos una página que vende acceso a un informe financiero por 0,10 dólares.
El proceso podría funcionar de la siguiente manera:
- El usuario o una aplicación solicita el informe. El servidor recibe una petición HTTP normal.
- El servidor solicita el pago. Si el contenido es de pago, devuelve una respuesta HTTP 402 con información sobre el importe, el activo aceptado y las condiciones de la transacción.
- El cliente autoriza el pago. Una billetera o un software compatible prepara y firma la autorización correspondiente.
- Se verifica y procesa la transacción. El servidor o un intermediario técnico especializado comprueba el pago y gestiona su liquidación.
- Se habilita el acceso. Una vez satisfechas las condiciones, el servidor entrega el informe solicitado.
Este flujo puede automatizarse. Dependiendo de la configuración, no hace falta que el usuario complete un formulario de compra convencional cada vez que solicita un recurso.
La documentación técnica de x402 describe el protocolo y sus mecanismos de integración.
¿Qué cambia frente a una pasarela de pago tradicional?
Las pasarelas convencionales suelen depender de cuentas comerciales, integraciones específicas, formularios de checkout, redes de tarjetas o transferencias bancarias. x402 propone incorporar el pago al propio intercambio de datos entre sistemas.
Esto no significa que desaparezcan todos los intermediarios. Puede haber billeteras, facilitadores de pagos, proveedores de infraestructura, redes blockchain y servicios de cumplimiento normativo.
La diferencia está en que el pago puede ser programable, automatizado y asociado directamente al recurso digital que se solicita.
Entre sus posibles aplicaciones se encuentran:
- Contenido digital: cobrar por un artículo, un informe, un video o una base de datos individual.
- Servicios financieros: ofrecer acceso de pago a cotizaciones, indicadores, análisis o información especializada mediante API.
- Inteligencia artificial: permitir que un agente compre datos o utilice herramientas sin depender de una suscripción convencional.
- Software en la nube: cobrar por cada consulta, operación o unidad de procesamiento.
- Micropagos: habilitar transacciones de pequeño importe que pueden resultar poco prácticas cuando existen costos fijos o demasiados pasos de compra.
- Comercio automatizado: facilitar pagos entre aplicaciones y sistemas que interactúan sin intervención humana en cada operación.
Para un medio digital, por ejemplo, esto abre la posibilidad de vender un artículo premium individual sin exigir necesariamente una suscripción mensual. Para una plataforma financiera, podría permitir monetizar datos de mercado por consulta.
La viabilidad económica dependerá de las comisiones de la red, los costos operativos, la experiencia del usuario y las condiciones de cada implementación.
La GENIUS Act: qué establece la ley de stablecoins de Estados Unidos
La otra pieza de esta historia es regulatoria.
La GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins Act) fue promulgada en Estados Unidos el 18 de julio de 2025. Establece un marco federal para la emisión y supervisión de las stablecoins de pago, con requisitos sobre emisores autorizados, reservas, reembolso y controles regulatorios.
El objetivo es crear reglas específicas para instrumentos digitales diseñados para mantener un valor estable y utilizarse en pagos. El alcance de la ley no se limita a una tecnología como x402: regula principalmente la actividad de emisión y otros aspectos del ecosistema de stablecoins de pago. Fuente: Congressional Research Service.
El 21 de octubre de 2026, la Oficina del Contralor de la Moneda de Estados Unidos (OCC) publicó una norma definitiva para implementar las disposiciones de la ley bajo su jurisdicción. La norma establece como fecha de entrada en vigor el 18 de enero de 2027. Fuente: OCC.
Este avance regulatorio importa porque una infraestructura de pagos necesita algo más que tecnología: requiere reglas sobre quién puede emitir los activos, qué respaldo deben mantener, cómo se reembolsan y qué obligaciones deben cumplir los operadores.
Sin embargo, conviene evitar una confusión: la GENIUS Act no es una ley que apruebe x402 ni obliga a las páginas web a aceptar stablecoins. La ley establece un marco regulatorio para las stablecoins de pago; x402 es un estándar técnico que puede utilizarse para instrumentar pagos compatibles.
La convergencia entre ambos desarrollos es una posibilidad de mercado, no una consecuencia automática de la legislación.
x402 y las stablecoins: la combinación que puede acelerar los pagos programables
Las stablecoins vinculadas al dólar, como USDC, pueden proporcionar una unidad de cuenta relativamente estable para transacciones digitales. x402, por su parte, permite incorporar instrucciones de pago a las comunicaciones entre servicios.
La combinación puede ser especialmente útil para pagos internacionales, servicios digitales y operaciones automatizadas.
Una aplicación podría pagar por una consulta a una API, un agente de inteligencia artificial podría comprar información financiera y un proveedor de software podría cobrar por cada uso, sin tener que diseñar un sistema de facturación completamente distinto para cada operación.
Esto no elimina los riesgos cambiarios, regulatorios, tecnológicos o de contraparte. Tampoco garantiza que todas las transacciones sean instantáneas o gratuitas: la velocidad y los costos dependen de la red, el mecanismo de liquidación y los servicios utilizados.
Pero sí introduce una posibilidad relevante: que el dinero se mueva con una lógica más parecida a la de los datos, integrándose directamente en los procesos digitales.
La Linux Foundation y el paso hacia un estándar abierto
El desarrollo de x402 no se limita a Coinbase.
El 14 de julio de 2026, la Linux Foundation anunció la puesta en funcionamiento de la x402 Foundation, una organización destinada a coordinar el desarrollo del estándar bajo una estructura de gobernanza abierta.
Según el anuncio oficial, la iniciativa reunió a 40 organizaciones, entre ellas empresas vinculadas con pagos, infraestructura en la nube, tarjetas y criptoactivos. La lista incluye a Adyen, American Express, AWS, Circle, Cloudflare, Coinbase, Google, Mastercard, Ripple, Shopify, Solana Foundation, Stripe y Visa, entre otras. Fuente: Linux Foundation.
Este dato merece atención.
No se trata únicamente de un proyecto impulsado por empresas cripto que buscan reemplazar a los operadores tradicionales. Parte de la industria financiera y tecnológica también participa en el desarrollo de una infraestructura de pagos más interoperable.
La participación de compañías tradicionales no demuestra que todas vayan a abandonar sus modelos actuales ni que exista un acuerdo para sustituir las tarjetas. Sí muestra que el estándar se está desarrollando dentro de un ecosistema más amplio que el de las criptomonedas.
El escenario posible no es solamente una confrontación entre bancos y cripto: también puede incluir alianzas, integraciones y nuevos servicios construidos sobre la misma infraestructura.
¿Por qué los bancos y las tarjetas podrían sentirse amenazados?
Los pagos son un negocio basado en escala, confianza, aceptación comercial e infraestructura. Las redes de tarjetas y los procesadores cobran por facilitar transacciones, mientras que los bancos participan en la custodia del dinero, las transferencias, la financiación y otros servicios relacionados.
Si una parte creciente de las operaciones digitales pudiera liquidarse mediante stablecoins y mecanismos programables, algunos modelos de negocio podrían enfrentar mayor competencia.
Los principales frentes son tres.
1. Comisiones y costos de procesamiento. Si una empresa encuentra una alternativa más económica para determinados pagos, podría reducir su dependencia de algunos intermediarios tradicionales. La ventaja real deberá medirse considerando todos los costos, no solamente las comisiones de la blockchain.
2. Pagos internacionales. Las stablecoins pueden facilitar transferencias de valor entre participantes ubicados en diferentes países. Esto podría generar competencia para ciertos servicios transfronterizos, aunque los puntos de entrada y salida hacia monedas tradicionales seguirán siendo relevantes.
3. Nuevos modelos de monetización. Los pagos por uso, los micropagos y las transacciones entre agentes de inteligencia artificial podrían abrir mercados que hoy resultan difíciles de atender mediante suscripciones o procesos de checkout convencionales.
También existe una cuestión estratégica: si el dinero y el acceso a servicios digitales se integran en protocolos abiertos, las empresas que controlan las interfaces y la infraestructura de pagos deberán competir en un entorno diferente.
Pero sería prematuro afirmar que los bancos o las tarjetas están a punto de desaparecer. Tienen ventajas importantes en aceptación, protección al consumidor, crédito, prevención del fraude y cumplimiento regulatorio. Además, algunos de esos mismos actores están explorando cómo participar en los nuevos estándares.
El lobby bancario y la batalla regulatoria
La expansión de las stablecoins plantea una discusión económica concreta: ¿qué ocurre si una parte creciente del dinero que los usuarios mantienen en depósitos bancarios migra hacia activos digitales utilizados para pagar?
Los bancos sostienen que una migración significativa de depósitos podría afectar su capacidad de financiación y modificar la competencia dentro del sistema financiero. Las empresas cripto, en cambio, destacan la posibilidad de ofrecer pagos más eficientes y nuevos servicios digitales.
La discusión no es puramente tecnológica. También involucra reservas, supervisión, protección del consumidor, prevención del lavado de activos y estabilidad financiera.
Por eso, el debate sobre las stablecoins debe analizarse distinguiendo dos cuestiones: la regulación de los emisores y la competencia entre las distintas infraestructuras de pago.
No hay evidencia suficiente para atribuir cada decisión regulatoria a un supuesto intento coordinado del lobby bancario por bloquear x402. Lo que sí existe es un conflicto de intereses económicos identificable entre distintos modelos de negocio, acompañado por un proceso de regulación y negociación institucional.
La pregunta relevante es si las reglas permitirán una competencia efectiva entre proveedores o si las exigencias regulatorias, los costos de cumplimiento y las barreras de acceso terminarán favoreciendo a los actores ya establecidos.
¿Qué oportunidades aparecen para los inversores?
Para quienes siguen los mercados financieros, esta tendencia merece analizarse más allá del precio de Bitcoin o de las criptomonedas de mayor capitalización.
Hay varios segmentos que podrían beneficiarse de una adopción creciente de pagos programables, aunque cada uno enfrenta riesgos distintos.
- Emisores de stablecoins: podrían ampliar el uso de sus activos si aumenta la demanda de pagos y liquidación. La rentabilidad dependerá de su estructura de reservas, sus costos y el marco regulatorio.
- Infraestructura blockchain: las redes que procesen un volumen creciente de transacciones podrían captar actividad, pero el volumen no se traduce necesariamente en mayores ingresos para el token asociado.
- Proveedores de infraestructura de pagos: empresas que ofrezcan integración, custodia, verificación, cumplimiento normativo y liquidación podrían encontrar nuevas oportunidades comerciales.
- Plataformas de datos y software: podrían incorporar cobros por uso y monetizar servicios que hoy se ofrecen mediante suscripciones o contratos tradicionales.
- Redes de tarjetas y procesadores: podrían enfrentar presión competitiva, pero también tienen la posibilidad de integrar nuevas tecnologías y conservar una posición relevante dentro del ecosistema.
Para evaluar estas oportunidades, conviene seguir métricas concretas: volumen de transacciones, número de comercios y servicios integrados, usuarios activos, costos efectivos, ingresos por operación, concentración de proveedores y evolución regulatoria.
En particular, es importante distinguir entre la adopción del estándar x402 y la captura de valor económico por parte de una empresa o un token. Que un protocolo gane uso no implica automáticamente que un activo negociable vaya a apreciarse.
Los riesgos que pueden frenar la adopción
La tesis de los pagos nativos de internet es atractiva, pero todavía existen desafíos.
Experiencia del usuario. Una solución puede funcionar técnicamente y aun así fracasar si pagar con ella es más complicado que utilizar una tarjeta.
Seguridad y fraude. Las autorizaciones, las billeteras, los contratos inteligentes y los facilitadores deben contar con controles adecuados. Un pago en blockchain no garantiza por sí mismo que el servicio recibido sea legítimo ni que exista un mecanismo sencillo de devolución.
Regulación y cumplimiento. Las operaciones pueden estar sujetas a requisitos fiscales, normas contra el lavado de activos, sanciones y obligaciones específicas según la jurisdicción.
Escalabilidad e interoperabilidad. El estándar debe funcionar de forma consistente entre diferentes redes, aplicaciones, billeteras y proveedores.
Efectos de red. Los comercios necesitan clientes dispuestos a pagar de esta manera, mientras que los usuarios necesitan suficientes servicios que justifiquen adoptar una nueva herramienta.
Por último, la estabilidad de una stablecoin depende de su emisor, sus reservas, sus mecanismos de reembolso y la infraestructura que la respalda. No debe confundirse con una garantía absoluta de ausencia de pérdidas.
Conclusión: el futuro de los pagos puede estar dentro del propio internet
La evolución de las stablecoins de pago y el desarrollo de x402 representan dos piezas diferentes de una transformación potencialmente importante.
Por un lado, la regulación estadounidense busca establecer condiciones para la emisión de stablecoins de pago. Por otro, x402 propone una manera estandarizada de incorporar transacciones a las comunicaciones entre aplicaciones y servidores web.
Si ambas tendencias consiguen una adopción significativa, las páginas web podrían ofrecer nuevas formas de cobro, los programas podrían pagar por servicios de manera autónoma y los pagos digitales podrían volverse más flexibles y programables.
Eso no significa que las tarjetas, los bancos o las pasarelas tradicionales vayan a desaparecer. El desenlace también puede incluir integración tecnológica, nuevos competidores y modelos híbridos.
Para los inversores, la oportunidad consiste en identificar qué empresas consiguen convertir esta infraestructura en ingresos sostenibles, y no simplemente en seguir el entusiasmo que rodea a una nueva tecnología.
La gran pregunta es quién capturará el valor de la próxima generación de pagos digitales: las redes tradicionales, los emisores de stablecoins, las plataformas tecnológicas o una combinación de todos ellos.
El cambio no se medirá solamente por el precio de los criptoactivos. Se medirá por el uso real, los costos, la adopción comercial y la capacidad de estas tecnologías para resolver problemas que los sistemas actuales todavía no solucionan de manera eficiente.
Mariano Dragani
Segui nuestro canal de Criptolandia en Whatsapp
Este artículo tiene fines informativos y educativos. No constituye asesoramiento de inversión ni una recomendación de compra o venta de activos financieros.