Mercados globales · Análisis de balances · 20 de octubre de 2026
SpaceX (SPCX): un balance extraordinario, una apuesta descomunal por la IA y Elon Musk prometiendo conquistar el espacio
La compañía disparó sus ingresos un 161% interanual y obtuvo US$4.400 millones de beneficio neto. Starlink aporta rentabilidad, la inteligencia artificial se convirtió en el principal motor de facturación y Starship concentra una parte de la apuesta por el futuro. Pero el costo de crecer también está aumentando.
Elon Musk volvió a hacer lo que mejor sabe: combinar resultados financieros, promesas tecnológicas y una visión de futuro capaz de capturar la atención de Wall Street. Esta vez, sin embargo, la presentación de SpaceX no se apoyó solamente en promesas. El balance del tercer trimestre de 2026 mostró un crecimiento explosivo de los ingresos y una mejora contundente de la rentabilidad.
La empresa informó ventas por US$14.575 millones, frente a US$5.576 millones en el mismo período del año anterior. El beneficio neto alcanzó los US$4.400 millones, luego de una pérdida de US$1.100 millones un año antes, mientras que el EBITDA ajustado trepó a US$8.809 millones.
Pero el dato que merece mayor atención no es solamente cuánto ganó SpaceX, sino de dónde viene ese crecimiento, cuánto capital necesita para sostenerlo y qué parte de las expectativas depende de proyectos que todavía deben demostrar su viabilidad comercial.
En la conferencia con inversores, Musk habló de un punto de inflexión para la compañía. Sus planes incluyen multiplicar la capacidad de Starlink, expandir la infraestructura de inteligencia artificial y avanzar hacia cohetes completamente reutilizables. También dejó abierta la posibilidad de una futura fusión con Tesla, aunque aclaró que no debe considerarse un acuerdo asegurado.
Los números del balance: crecimiento muy por encima de las expectativas
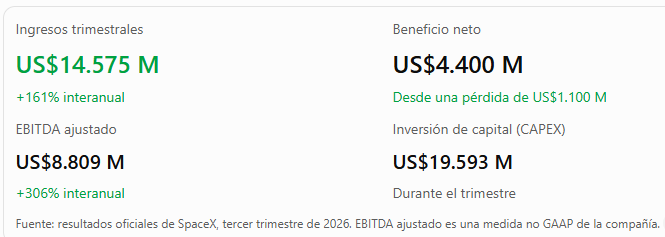
Los ingresos superaron ampliamente los US$12.720 millones que esperaba el consenso citado por Reuters. El beneficio neto también quedó muy por encima de la expectativa de aproximadamente US$1.570 millones.
El EBITDA ajustado creció incluso más rápido que la facturación. Es una señal de apalancamiento operativo: a medida que aumenta la escala de los negocios, la compañía consigue generar más resultado operativo ajustado por cada dólar adicional de ingresos.
Sin embargo, conviene no confundir EBITDA con flujo de caja libre. SpaceX está construyendo infraestructura a un ritmo extraordinario y el desembolso de capital es tan elevado que puede cambiar sustancialmente la lectura económica del trimestre.
La propia compañía anticipó inversiones de entre US$35.000 y US$40.000 millones para el cuarto trimestre.
La inteligencia artificial pasó a ser el principal negocio por ingresos
El dato más importante del trimestre aparece al desagregar la facturación por segmentos.
Ingresos por segmento — tercer trimestre de 2026
Ingresos reportados por SpaceX, en miles de millones de dólares.
.
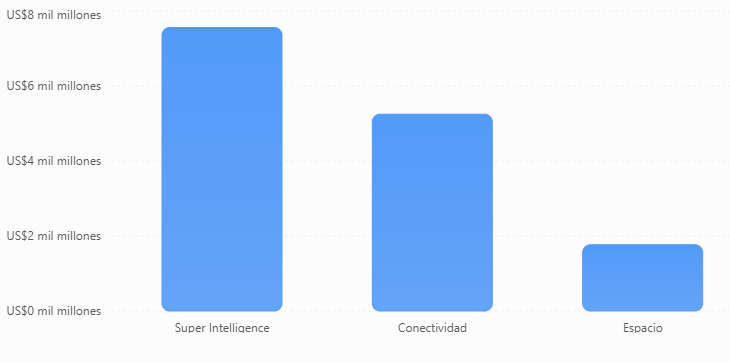
Super Intelligence (SI): US$7.560 millones
El segmento de superinteligencia facturó US$7.560 millones, frente a apenas US$813 millones en el tercer trimestre de 2025. El salto estuvo impulsado principalmente por contratos de servicios en la nube, la incorporación de Cursor y una mayor adopción de los modelos y aplicaciones de IA de la compañía, incluido Grok.
Esto cambia la lectura tradicional de SpaceX. Ya no estamos hablando únicamente de cohetes y satélites: también hay un negocio de infraestructura informática que vende capacidad de cómputo a terceros y que demanda inversiones masivas.
Pero hay una advertencia importante. El segmento informó US$431 millones de resultado operativo. La compañía explicó que ese importe estuvo afectado por aproximadamente US$1.200 millones de compensaciones en acciones vinculadas a la adquisición de Cursor. Sin ese cargo, el resultado operativo habría sido cercano a US$1.600 millones, según el ajuste presentado por la empresa.
La diferencia importa porque muestra tanto la capacidad de generar beneficios como la necesidad de examinar los costos de las adquisiciones y la remuneración en acciones antes de proyectar la rentabilidad futura.
Conectividad: el motor de caja sigue siendo Starlink
Starlink y los demás servicios de conectividad generaron US$5.248 millones, un 69% más que un año atrás. El segmento obtuvo US$2.367 millones de resultado operativo, por lo que continúa siendo una pieza central para financiar el resto de las ambiciones de Musk.
La red alcanzó 13,6 millones de suscriptores de banda ancha al cierre del trimestre, después de sumar 1,6 millones durante el período. La empresa también está expandiendo sus servicios para clientes corporativos, aviación y organismos gubernamentales.
Hay una variable que merece seguimiento: el ingreso mensual promedio por usuario de consumo se situó en US$69, por debajo de los US$99 registrados en 2023, según Reuters. La expansión hacia mercados con menor poder adquisitivo puede sumar clientes, pero también presionar los ingresos promedio.
La pregunta para los próximos trimestres será si la expansión de la base de clientes y los servicios empresariales compensan esa presión y permiten mantener los márgenes.
El negocio espacial: tecnología estratégica, rentabilidad todavía irregular
El segmento espacial generó US$1.767 millones de ingresos, pero registró una pérdida operativa de US$7 millones. La cifra contrasta con los US$259 millones de beneficio operativo del mismo trimestre de 2025.
Aquí aparecen los lanzamientos comerciales y gubernamentales, las misiones de transporte espacial y el desarrollo de Starship. No todos estos proyectos deben evaluarse con la misma lógica: algunos generan ingresos directos, mientras que otros buscan construir capacidades que podrían habilitar negocios futuros.
El problema para el inversor es que esa rentabilidad futura depende de que los avances técnicos se conviertan en operaciones frecuentes, confiables y económicamente competitivas.
El verdadero costo de la carrera por la IA
La cifra más inquietante del balance podría ser el CAPEX: US$19.593 millones en apenas tres meses.
De ese total, US$16.444 millones correspondieron al segmento de superinteligencia. Es decir, la mayor parte del capital invertido estuvo destinada a infraestructura de cómputo, por encima de lo asignado a conectividad y operaciones espaciales.
¿Qué nos dice esta relación?
La oportunidad
SpaceX está incorporando capacidad informática y contratos comerciales a gran escala. Si logra mantener la demanda y monetizar esa infraestructura, podría ampliar sustancialmente sus ingresos y su rentabilidad.
El riesgo
Los centros de datos requieren enormes desembolsos, energía, chips y mantenimiento. La demanda de IA puede crecer, pero eso no garantiza que cada dólar invertido genere un retorno atractivo.
La administración proyecta inversiones de entre US$35.000 y US$40.000 millones para el cuarto trimestre. Eso supondría un salto frente a los US$19.593 millones del tercero, aunque se trata de una previsión y no de un gasto ya ejecutado.
La lectura es clara: SpaceX está priorizando velocidad y escala. El desafío será demostrar que esa expansión puede financiarse sin deteriorar excesivamente el flujo de caja, elevar el endeudamiento o reducir el retorno sobre el capital invertido.
La conferencia con analistas: Starship, Starlink y una visión que va mucho más allá de los cohetes
Durante la conferencia, Musk describió a SpaceX como una empresa en un “punto de inflexión” en sus tres grandes áreas: lanzamientos, conectividad y superinteligencia.
Starship: el próximo gran examen
Musk afirmó que la siguiente prueba de Starship buscará recuperar tanto el propulsor como la nave mediante el sistema de captura mecánica, con el vuelo previsto para noviembre.
El objetivo es avanzar hacia la reutilización integral. Si la empresa logra operar el sistema con frecuencia y confiabilidad, podría reducir los costos de lanzamiento y aumentar la capacidad para desplegar satélites.
El potencial es enorme, pero el éxito de una prueba no equivale a demostrar una operación comercial regular. La reutilización completa, los tiempos de reacondicionamiento y la frecuencia de los vuelos serán variables decisivas para evaluar el proyecto.
Starlink: multiplicar la capacidad de la red
Musk planteó una expansión de largo alcance para la constelación: alrededor de 100.000 satélites y una capacidad de ancho de banda que podría multiplicarse por cien respecto de la red actual en un horizonte aproximado de tres años.
Son objetivos ambiciosos, no resultados garantizados. Su cumplimiento dependerá de la evolución de Starship, la producción de satélites, las autorizaciones regulatorias y la capacidad de transformar esa infraestructura en ingresos.
La empresa también busca avanzar en conectividad directa a dispositivos móviles y en una red que combine servicios satelitales y terrestres. Esto abre una oportunidad para competir en nuevos mercados de telecomunicaciones, aunque también implica inversiones y desafíos regulatorios adicionales.
Centros de datos y superinteligencia
La apuesta por la IA no se limita a desarrollar modelos propios. SpaceX está vendiendo infraestructura informática y capacidad de cómputo a otras compañías, mientras expande los recursos que necesita para sus propios productos.
En la conferencia, la administración destacó la demanda de servicios en la nube y el crecimiento de la capacidad instalada. El siguiente paso es comprobar si ese aumento de escala se traduce en ingresos recurrentes, márgenes sostenibles y retornos suficientes para justificar el CAPEX.
La proyección que obliga a levantar una ceja
Musk llegó a plantear que SpaceX podría alcanzar un ingreso recurrente anualizado de entre US$500.000 millones y US$1 billón hacia fines de 2027. Es una proyección extraordinariamente ambiciosa frente a los ingresos acumulados reportados por la compañía durante 2026 hasta ahora.
Conviene distinguir los conceptos: el ARR es una tasa anualizada calculada a partir del nivel de ingresos de un período, no una garantía de facturación efectivamente realizada durante doce meses. Tampoco es una previsión de beneficios.
Por eso, más que incorporar automáticamente esa cifra a una valuación, el inversor debería exigir hitos verificables: capacidad informática operativa, contratos efectivamente activados, clientes que pagan, márgenes y flujo de caja.
Elon Musk también vende una narrativa: ¿visión estratégica o exceso de expectativas?
Una característica de Musk es su capacidad para convertir objetivos tecnológicos en una narrativa de expansión casi ilimitada: conectividad global, inteligencia artificial, transporte espacial y, a largo plazo, infraestructura fuera de la Tierra.
Esa visión puede ser un activo estratégico. Ayuda a atraer talento, conseguir clientes y sostener inversiones que requieren horizontes de varios años. Pero también puede convertirse en un riesgo bursátil cuando el mercado empieza a descontar objetivos que todavía están lejos de materializarse.
La conferencia dejó dos cuestiones especialmente relevantes:
- El horizonte de crecimiento: Musk espera que Starlink pueda convertirse en un negocio de cientos de miles de millones de dólares anuales a largo plazo. El potencial depende de la expansión de capacidad, nuevos servicios y demanda efectiva.
- La posibilidad de una fusión con Tesla: el ejecutivo confirmó que existen comités especiales que analizan el tema, pero aclaró que considerar una fusión como algo inevitable sería exagerado. No hay que confundir conversaciones exploratorias con un acuerdo aprobado.
Y hay un tercer elemento: la comunicación constante de Musk en X. Sus publicaciones pueden amplificar expectativas y mantener la atención sobre la compañía, pero no reemplazan los estados financieros ni la evidencia operativa. Para el inversor, una promesa publicada en redes y un contrato ejecutado pertenecen a categorías muy diferentes.
La mejor manera de analizar SPCX es contrastar cada anuncio con sus avances concretos, sin desestimar la visión de largo plazo ni convertirla automáticamente en una tesis de inversión.
Qué mirar como inversor: las oportunidades y los riesgos de SPCX
El balance es muy fuerte, pero para evaluar la acción hay que mirar más allá del crecimiento interanual.
| Indicador | Qué significa para el inversor |
|---|---|
| Ingresos +161% | Crecimiento extraordinario, impulsado principalmente por IA y conectividad. |
| EBITDA ajustado +306% | Mejora de la generación operativa ajustada, aunque no equivale a flujo de caja libre. |
| CAPEX de US$19.593 millones | Necesidad de capital muy elevada para sostener la expansión. |
| 13,6 millones de suscriptores Starlink | Una base recurrente de clientes con posibilidades de expansión. |
| Pérdida operativa de US$7 millones en Espacio | El negocio de lanzamientos y desarrollo sigue sujeto a costos y riesgos técnicos. |
| Ingresos recurrentes de IA en expansión | Oportunidad importante, pero expuesta a competencia, demanda y costos de infraestructura. |
Fuente: resultados del tercer trimestre de 2026 y conferencia con inversores.
Los catalizadores que podrían sostener el crecimiento
- La reutilización de Starship y una mayor frecuencia de lanzamientos.
- El crecimiento de los suscriptores y los servicios empresariales de Starlink.
- La monetización de los centros de datos y la expansión de los contratos de IA.
- La mejora de los márgenes y la generación de caja a medida que entra en operación la nueva capacidad.
- La apertura de nuevos mercados de conectividad satelital y móvil.
Los riesgos que no conviene subestimar
- Riesgo de ejecución: retrasos en Starship, dificultades técnicas o costos superiores a los previstos.
- Riesgo de capital: el volumen de inversiones puede absorber una parte sustancial de los recursos generados por el negocio.
- Riesgo competitivo: los servicios de IA y de infraestructura informática compiten en mercados con inversiones crecientes y rivales muy fuertes.
- Riesgo de expectativas: las proyecciones extraordinarias de Musk pueden alimentar valoraciones difíciles de sostener si los resultados se desaceleran.
- Riesgo de gobierno corporativo: una eventual integración con Tesla abriría interrogantes sobre la asignación de capital, los intereses de los accionistas y la estructura de la operación.
La clave será comprobar si la compañía puede transformar el crecimiento de sus ingresos en generación de caja sostenible. No alcanza con invertir más que los competidores: hay que demostrar que ese capital produce retornos adecuados.
Conclusión: ¿un balance para comprar o una historia para seguir de cerca?
SpaceX presentó un trimestre extraordinario. Los ingresos superaron ampliamente las expectativas, el beneficio neto volvió a terreno positivo y la infraestructura de inteligencia artificial se convirtió en un motor de crecimiento de primera magnitud.
Starlink sigue aportando un negocio de conectividad rentable, mientras que Starship podría cambiar la economía de los lanzamientos espaciales si consigue avanzar hacia operaciones reutilizables y frecuentes.
Pero la otra cara es igual de importante: casi US$19.600 millones de CAPEX en un trimestre, inversiones futuras todavía mayores y objetivos de crecimiento que exigen una ejecución casi perfecta para materializarse.
Un buen balance no significa automáticamente que una acción esté barata. Para llegar a esa conclusión también hay que conocer el precio que paga el inversor, la valoración implícita, las expectativas ya incorporadas y los riesgos que pueden frustrarlas.
En SPCX, la pregunta no es solamente si Elon Musk puede llevar a SpaceX más lejos. Es cuánto de ese futuro está dispuesto a pagar hoy el mercado.
Porque conquistar el espacio puede ser una visión transformadora. Convertir esa visión en rentabilidad sostenible para el accionista es el desafío financiero.
Mariano Dragani
Podes seguir nuestra serie de articulos de SPACEX
SpaceX en bolsa: el IPO del siglo o la valuación más cara de la historia — Somos Inversores SomosInversores · Análisis de mercado IPO · Junio 2026 · SPCX SpaceX en bolsa: el IPO del siglo o la valuación más cara de la historia El jueves 12 de junio SpaceX debuta en Nasdaq. Articulo publicado el 10 junio, 2026
Balances SpaceX (SPCX): cuando el relato choca con el balance Ingresos que sorprenden, pérdidas que se achican y una acción que igual cayó. La historia detrás de un número que no cerró con el clima que lo rodeaba. Durante semanas, el mercado estuvo dominado por una mezcla de entusiasmo, miedo y fanatismo. Articulo publicado el 4 agosto, 2026
¿Querés seguir de cerca SpaceX y los próximos movimientos del mercado? Segui el pulso del mercado en el canal de Whatsapp Somos Inversores Somos Inversores →
Fuentes y documentación
- SpaceX Investor Relations — Resultados oficiales del tercer trimestre de 2026 ante la SEC.
- Transcripción de la conferencia de resultados de SpaceX.
- Reuters — crecimiento de los ingresos, negocio de IA e inversiones.
- Associated Press — resultados y posible fusión con Tesla.
Nota editorial: las proyecciones atribuidas a la dirección son expectativas, no resultados garantizados. Este artículo tiene fines informativos y educativos y no constituye una recomendación personalizada de inversión.
1 comentario en «SpaceX (SPCX): balance del tercer trimestre, IA y Starship»