Netflix (NFLX): el próximo ciclo se juega en los contenidos, la publicidad y el liderazgo
Del crecimiento explosivo a la prueba de ejecución: Netflix sigue siendo un negocio rentable, pero necesita demostrar que puede recuperar el impulso.
Actualizado: 20 de octubre de 2026 | Análisis fundamental y ciclos de mercado
Netflix vuelve a estar en una encrucijada. Después de atravesar la destrucción de múltiplos de 2022 y reconstruir su modelo de negocio mediante la publicidad, la monetización de cuentas compartidas y la mejora de los márgenes, la compañía enfrenta una nueva prueba: demostrar que todavía puede generar contenidos capaces de atraer audiencias masivas, sostener el crecimiento y justificar su valoración bursátil.
El balance del tercer trimestre de 2026 dejó una señal que merece atención. Los beneficios aumentaron con fuerza, los márgenes operativos mejoraron y el negocio continuó generando caja. Sin embargo, el crecimiento de los ingresos se desaceleró, la monetización publicitaria quedó por detrás de las ambiciones de la empresa y las previsiones para el último trimestre no convencieron al mercado.
La respuesta de Netflix incluye cambios importantes en su conducción creativa. La llegada de Peter Rice como nuevo director global de contenidos, junto con la conducción de los co-CEO Ted Sarandos y Greg Peters, representa un intento de elevar la calidad de ejecución sin abandonar la estrategia central.
La pregunta ya no es solamente si Netflix puede recuperarse de una corrección. La cuestión es si está preparando las condiciones para sostener un nuevo ciclo de crecimiento.
1. Del auge de la pandemia a la reconstrucción del negocio
La historia bursátil de Netflix permite entender por qué el mercado presta tanta atención a los cambios en sus perspectivas.
Entre 2013 y 2021, la expansión internacional, el crecimiento de suscriptores y el éxito de sus producciones originales alimentaron una de las grandes tendencias alcistas del mercado. Durante la pandemia, el precio se aceleró hasta niveles difíciles de justificar únicamente por los resultados operativos.
En 2022 llegó el ajuste. La desaceleración de los suscriptores, el aumento de las tasas de interés y la compresión de los múltiplos provocaron una caída cercana al 70% desde los máximos.
La reconstrucción posterior no dependió de una sola serie exitosa. Netflix modificó su estructura económica: empezó a monetizar las cuentas compartidas, desarrolló un plan con publicidad, ajustó los precios y mejoró la eficiencia operativa.
Ese cambio permitió recuperar rentabilidad y fortalecer la generación de caja.
Sin embargo, una recuperación bursátil no garantiza que el siguiente ciclo alcista esté asegurado. Una cosa es mejorar la monetización de una base de clientes existente y otra es conseguir que el negocio vuelva a acelerar su crecimiento durante varios años.
Ese es el desafío que define la nueva etapa de Netflix.
2. Qué dejó el balance del tercer trimestre de 2026
Los resultados publicados el 20 de octubre muestran una empresa rentable, pero con señales de desaceleración en su crecimiento.
| Indicador | Q3 2025 | Q3 2026 |
|---|---|---|
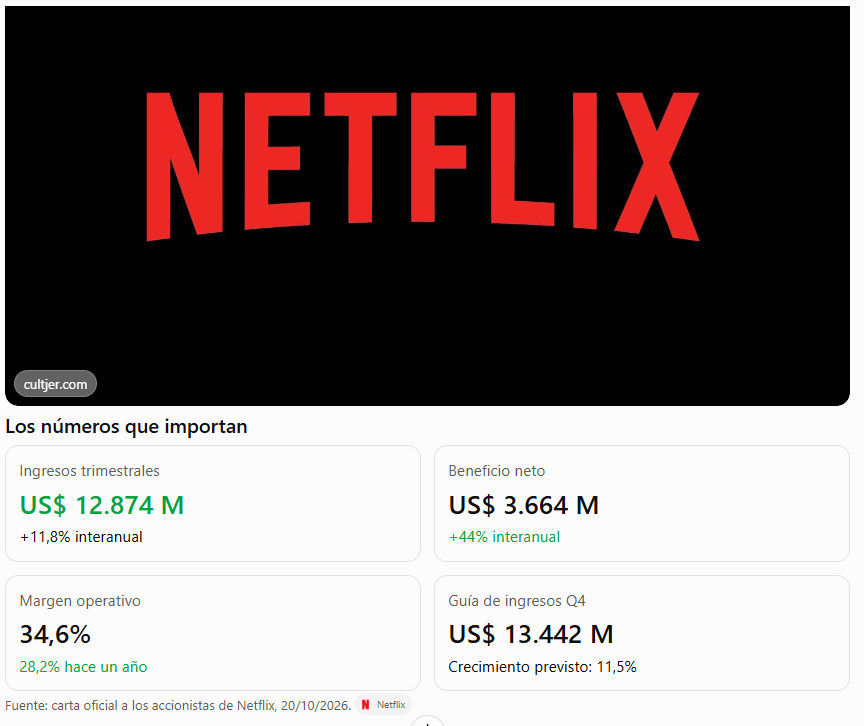
| Ingresos | US$ 11.510 millones | US$ 12.874 millones |
| Beneficio operativo | US$ 3.248 millones | US$ 4.459 millones |
| Margen operativo | 28,2% | 34,6% |
| Beneficio neto | US$ 2.547 millones | US$ 3.664 millones |
| Flujo de caja libre | US$ 2.660 millones | US$ 2.884 millones |
Fuente: carta oficial a los accionistas de Netflix. Cifras redondeadas.
Los ingresos crecieron un 11,8% interanual y el beneficio neto aumentó aproximadamente un 44%. El margen operativo llegó al 34,6%, frente al 28,2% de un año antes.
Son números que reflejan una mejora significativa de la rentabilidad.
No obstante, el crecimiento de los ingresos viene desacelerándose: pasó del 17,2% interanual en el tercer trimestre de 2025 al 13,4% en el segundo trimestre de 2026 y al 11,8% en el tercero.
La dirección prevé ingresos de US$ 13.442 millones para el cuarto trimestre, con un crecimiento interanual del 11,5%. También anticipa un margen operativo del 26%, inferior al del trimestre recientemente informado.
Esta caída prevista del margen no debe interpretarse automáticamente como un deterioro estructural: la estacionalidad de los gastos y los costos vinculados a la reestructuración también influyen. Pero sí obliga a evaluar con prudencia cuánto de la mejora reciente puede sostenerse.
La compañía mantiene una sólida capacidad de generación de caja. El flujo de caja libre fue de US$ 2.884 millones en el trimestre, lo que le permite financiar contenidos, invertir en tecnología y realizar recompras de acciones.
El problema no es la rentabilidad actual. Es el crecimiento que el mercado puede esperar de esa rentabilidad en el futuro.
3. La publicidad: una oportunidad que necesita convertirse en resultados
El negocio publicitario es uno de los pilares del próximo ciclo.
Netflix busca complementar las suscripciones con ingresos provenientes de anunciantes. En teoría, esta estrategia permite monetizar mejor la audiencia, ampliar las alternativas de precios y diversificar las fuentes de ingresos.
La oportunidad sigue siendo considerable, pero la ejecución no está avanzando al ritmo previsto.
La empresa redujo su proyección de ingresos publicitarios para 2026 de aproximadamente US$ 3.000 millones a US$ 2.700 millones. La explicación ofrecida apunta a demoras en la implementación de productos y en las integraciones con socios comerciales.
Esto no significa que el negocio publicitario haya fracasado. De hecho, Netflix informó que los ingresos de publicidad crecieron más del 80% durante 2026. El punto es que una tasa de crecimiento elevada puede coexistir con resultados inferiores a los objetivos internos.
Para el inversor, importa seguir tres variables:
- La velocidad con la que Netflix desarrolla sus herramientas publicitarias.
- La capacidad de captar anunciantes y mejorar la monetización por usuario.
- La contribución efectiva de la publicidad al crecimiento total de los ingresos y al flujo de caja.
Netflix planea extender su oferta con publicidad a 15 países adicionales durante 2027.
Si logra convertir esa expansión en ingresos sostenibles, la publicidad podría transformarse en uno de los motores más importantes de la siguiente etapa. Si la ejecución continúa retrasándose, el mercado probablemente mantendrá sus dudas.
4. El verdadero problema: volver a producir contenidos imprescindibles
La principal preocupación estratégica no está en los márgenes. Está en la capacidad de Netflix para mantener a sus usuarios interesados.
La compañía reconoció que quiere acelerar el crecimiento de las horas de visualización y que la ejecución de su programación en Estados Unidos todavía puede mejorar.
Esto es importante porque Netflix compite por algo más escaso que las suscripciones: el tiempo de las personas.
YouTube, TikTok, las plataformas de streaming tradicionales, los videojuegos y las redes sociales disputan la misma atención. El consumidor no necesariamente cancela Netflix cuando encuentra otra alternativa, pero puede dedicarle menos tiempo y cuestionar el valor de mantener varias suscripciones.
Netflix sostiene que la retención continúa saludable y que la respuesta a los aumentos de precios estuvo en línea con sus expectativas. Es una señal favorable: no se observa, según la empresa, un deterioro generalizado de la capacidad de retener clientes.
Sin embargo, retener usuarios no es lo mismo que acelerar el consumo.
La dirección necesita demostrar que puede combinar cantidad, variedad y calidad de contenidos para producir nuevos éxitos internacionales. No alcanza con estrenar mucho. Hace falta que determinadas producciones se conviertan en acontecimientos capaces de generar conversación, atraer nuevos miembros y justificar el precio de la suscripción.
El éxito internacional continúa siendo una ventaja competitiva. La empresa destacó especialmente a India, donde las horas de visualización aumentaron un 24% interanual y los ingresos crecieron cerca del 20%.
El desafío es conseguir que esa fortaleza internacional conviva con una programación estadounidense más consistente.
5. Peter Rice: el nuevo líder que deberá elevar la calidad de ejecución
El 15 de octubre, Netflix anunció que Peter Rice asumirá como director global de contenidos a partir del 26 de octubre, en reemplazo de Bela Bajaria.
Rice llega con experiencia en televisión, estudios cinematográficos y entretenimiento, después de ocupar cargos ejecutivos en Disney y Fox.
Su responsabilidad será amplia: supervisar series, películas, producciones sin guion, eventos en vivo y el conjunto de la organización global de contenidos.
El nombramiento se produce después de casi una década de liderazgo de Bajaria, durante la cual Netflix amplió considerablemente su oferta internacional y desarrolló producciones en múltiples idiomas y mercados.
La decisión no implica necesariamente que el modelo anterior haya dejado de funcionar. Reconoce que la empresa ve margen para mejorar su programación, particularmente en Estados Unidos.
Durante la conferencia de resultados, Ted Sarandos destacó la experiencia de Rice para gestionar grandes volúmenes de producción, desarrollar relaciones con el talento creativo y combinar criterio artístico con disciplina empresarial.
El objetivo es elevar la calidad de ejecución.
La distinción es importante: Netflix no necesita necesariamente abandonar su estrategia global. Necesita conseguir que esa estrategia produzca resultados creativos y comerciales más consistentes.
Peter Rice tendrá que demostrar que puede identificar proyectos con potencial, atraer a los mejores talentos, asignar el presupuesto de manera eficiente y transformar las producciones en éxitos que conecten con audiencias masivas.
Su experiencia constituye un activo. Pero todavía no es una garantía de resultados.
6. Sarandos y Peters: continuidad estratégica con mayores exigencias
El cambio de liderazgo creativo se produce dentro de una estructura que conserva a Ted Sarandos y Greg Peters como co-CEO.
Sus funciones son complementarias.
Sarandos representa una conducción con profundo conocimiento de los contenidos, las relaciones con los estudios y la industria creativa. Peters aporta una perspectiva centrada en producto, tecnología, monetización y desarrollo del negocio.
La estrategia declarada continúa siendo la misma: contenidos exclusivos, una plataforma que permita descubrirlos con facilidad, distribución global y una monetización cada vez más eficiente.
La diferencia está en las exigencias de ejecución.
La compañía debe conseguir que los contenidos generen engagement, que ese engagement ayude a retener usuarios y atraer nuevos miembros, y que el crecimiento se traduzca en ingresos y caja.
Los cambios de liderazgo, además, llegan acompañados de una reducción de aproximadamente 1.000 puestos de trabajo. La reorganización busca ajustar la estructura y mejorar el desempeño, pero también tendrá que demostrar que puede hacerse sin perjudicar la capacidad creativa de la empresa.
El nuevo equipo será evaluado por sus resultados, no por sus antecedentes profesionales ni por la magnitud de los cambios organizativos.
7. El futuro: eventos en vivo, contenidos licenciados y expansión publicitaria
Netflix está ampliando su propuesta, pero no pretende convertirse en una plataforma generalista que ofrezca cualquier tipo de contenido.
La dirección insiste en que las producciones originales siguen siendo el núcleo del negocio. Los eventos en vivo y los acuerdos con terceros funcionan como complementos para aumentar el valor de la suscripción.
La compañía destacó la integración de programación de TF1 en Francia y los acuerdos de licencias con otros estudios. También utiliza eventos deportivos para generar atención en fechas concretas y atraer anunciantes.
Para el cuarto trimestre de 2026, la programación anunciada incluye nuevos episodios de series reconocidas, películas y partidos de la NFL. De cara a 2027, la empresa anticipa nuevas producciones, eventos deportivos y la expansión internacional de su plan publicitario.
Estas iniciativas tienen tres objetivos económicos:
- Aumentar la frecuencia con la que los usuarios abren Netflix.
- Hacer más difícil que la suscripción pierda relevancia frente a otras alternativas.
- Mejorar la monetización de una audiencia global de gran escala.
La expansión hacia videojuegos, podcasts y otros formatos también puede abrir oportunidades, pero todavía debe demostrar su contribución económica.
El riesgo sería dispersar recursos en demasiadas iniciativas sin resolver primero el desafío principal: ofrecer contenidos que los usuarios realmente quieran ver.
8. Qué nos dice el precio: el análisis de ciclos necesita actualizarse
En nuestro análisis publicado en junio de 2026, identificamos una zona de interés estructural entre US$ 68 y US$ 75, dentro de una hipótesis de corrección del nuevo ciclo alcista iniciado después de la reconstrucción de 2023-2024.
Esa lectura describía un escenario posible, no una garantía de piso.
La reacción al último balance obliga a actualizarla. Netflix cerró la rueda regular del 20 de octubre en torno a US$ 68,69 y llegó a aproximadamente US$ 64,49 en operaciones posteriores al cierre, con una caída cercana al 6% después de conocerse los resultados.
El precio posterior al cierre no confirma por sí solo una ruptura mensual definitiva. Pero sí indica que la zona de interés previamente señalada no puede considerarse un soporte validado.
La lectura técnica debe actualizarse con cotizaciones regulares, volumen, cierres mensuales y la evolución de la estructura de máximos y mínimos. También hay que considerar que una cotización aislada no permite determinar si el mercado está acumulando acciones o distribuyéndolas.
La confirmación de un nuevo impulso alcista requeriría recuperar zonas de resistencia y mostrar una estructura de precio más sólida. Por el contrario, una pérdida sostenida de soportes relevantes, acompañada por revisiones negativas de las perspectivas de negocio, aumentaría el riesgo de que la corrección sea más profunda.
El análisis de ciclos sirve para organizar escenarios, no para anticipar pisos con certeza.
9. Tres escenarios para el próximo ciclo
Escenario alcista: una nueva etapa de expansión
Peter Rice consigue mejorar la programación, Netflix produce nuevos éxitos globales y las horas de visualización vuelven a acelerarse. La publicidad crece con mayor consistencia y los ingresos mantienen un ritmo sólido.
En ese escenario, la compañía podría sostener su rentabilidad y recuperar la confianza del mercado. La confirmación dependería tanto de los resultados operativos como de la evolución de la cotización y de la valoración.
Escenario neutral: una empresa rentable que crece más lentamente
Netflix conserva una elevada rentabilidad, continúa generando caja y mantiene el crecimiento de sus ingresos, pero la publicidad tarda en alcanzar su potencial y los contenidos no producen una aceleración significativa.
El negocio seguiría siendo sólido, aunque el mercado podría asignarle múltiplos más moderados hasta que aparezcan nuevas evidencias de crecimiento.
Escenario bajista: el problema deja de ser solamente bursátil
Las horas de visualización se debilitan, los nuevos contenidos no consiguen atraer suficiente audiencia, la publicidad continúa decepcionando y la desaceleración de los ingresos se profundiza.
En ese caso, la caída del precio podría reflejar una revisión más duradera de las expectativas, y no simplemente una corrección técnica dentro de un ciclo alcista.
La diferencia entre estos escenarios se irá aclarando a medida que Netflix publique nuevos resultados y el equipo directivo demuestre su capacidad de ejecución.
10. Qué debería seguir el inversor
En los próximos trimestres, los indicadores más importantes serán:
- Crecimiento de ingresos: comprobar si Netflix estabiliza o acelera su tasa de expansión.
- Horas de visualización: observar si el contenido consigue recuperar impulso, especialmente en Estados Unidos.
- Publicidad: evaluar la ejecución de los nuevos productos y la evolución de los ingresos publicitarios.
- Márgenes y flujo de caja libre: distinguir las mejoras sostenibles de los efectos temporales de gastos.
- Resultados de la nueva conducción: seguir las decisiones de Peter Rice y la capacidad de Sarandos y Peters para convertir la estrategia en resultados.
- Estructura técnica: actualizar soportes y resistencias con datos de mercado recientes, sin asumir que los niveles identificados meses atrás siguen vigentes.
La tesis de inversión necesita que estas variables se evalúen en conjunto. Un precio bajo respecto de los máximos no implica necesariamente una acción barata, del mismo modo que un negocio rentable no garantiza que su cotización vaya a recuperarse rápidamente.
Conclusión: Netflix no necesita reinventarse, pero sí demostrar que puede volver a sorprender
Netflix sigue contando con activos importantes: una marca global, capacidad de distribución, una audiencia masiva, una infraestructura tecnológica consolidada y un modelo de negocio capaz de generar beneficios y caja.
El balance del tercer trimestre confirma esa fortaleza financiera. Pero también muestra que el crecimiento pierde velocidad y que la publicidad todavía no está entregando todo lo que la compañía esperaba.
La llegada de Peter Rice representa una apuesta por mejorar la ejecución creativa. La continuidad de Ted Sarandos y Greg Peters mantiene el rumbo estratégico, pero aumenta la exigencia de demostrar que los contenidos, la tecnología y la monetización pueden funcionar como un sistema integrado.
El próximo ciclo dependerá de esa combinación.
Para el inversor, la lección es la misma que dejó la caída de 2022: no alcanza con creer en una marca ni con identificar una zona de soporte. Hay que evaluar el negocio, sus perspectivas, la valoración y el comportamiento del precio.
Netflix tiene las herramientas para afrontar esta nueva etapa. Todavía debe demostrar que puede convertirlas en una nueva aceleración del crecimiento.
El ciclo no se confirma por lo que esperamos de Netflix. Se confirma cuando los resultados y el mercado empiezan a respaldar esa expectativa.
Mariano Dragani
Te invitamos a leer el primer articulo nuestro de la serie de Ciclos de Mercado de Netflix : Un recorrido por 20 años de precio para entender en qué fase estamos hoy — y por qué el caos actual tiene estructura.
Este artículo tiene fines educativos e informativos y no constituye una recomendación de compra o venta de valores. Los escenarios planteados son hipótesis sujetas a cambios en los resultados, la valoración y las condiciones del mercado.
1 comentario en «Netflix NFLX análisis 2026»