MSCI Merval: cambia el índice de la Bolsa argentina, pero no la categoría del país
Desde el lunes 19 de octubre de 2026, MSCI reemplaza a S&P Dow Jones Indices en la administración y el cálculo de los principales índices accionarios de BYMA. Cambian los nombres, la estructura de referencia y las herramientas para medir rendimientos. Pero el mercado argentino sigue clasificado como standalone. Qué significa para los inversores y por qué el cambio institucional no garantiza la llegada de dólares.
Por Mariano Dragani | Somos Inversores
El Merval cambia de manos: qué hay detrás del anuncio
El mercado de capitales argentino comienza una nueva etapa. Después de ocho años bajo la administración de S&P Dow Jones Indices, el tradicional S&P Merval deja paso al MSCI Merval, como resultado de la alianza estratégica entre Bolsas y Mercados Argentinos (BYMA) y MSCI.
El acuerdo fue anunciado en septiembre y contempla el lanzamiento de dos indicadores: el MSCI Merval, que reemplaza al tradicional índice de referencia de las acciones argentinas, y el MSCI BYMA Argentina General, que reemplaza al Índice General BYMA.
La transición está prevista para el 19 de octubre de 2026, con MSCI a cargo de la administración y el cálculo. El anuncio oficial de BYMA presenta la iniciativa como un paso hacia una infraestructura de índices alineada con estándares internacionales.
Pero conviene separar el anuncio de sus posibles consecuencias.
Que MSCI administre un índice local no significa que Argentina haya recuperado su condición de mercado emergente. Tampoco implica que los fondos internacionales deban comprar acciones argentinas ni que las empresas que integran el indicador estén automáticamente más baratas.
El cambio mejora el marco de medición del mercado. Que eso se traduzca en más inversión dependerá de otras condiciones.
¿Qué cambia desde el lunes 19 de octubre?
La transición incorpora novedades relevantes para quienes siguen las acciones argentinas.
- Nuevo administrador: MSCI reemplaza a S&P Dow Jones Indices en el cálculo y la administración de los índices comprendidos en el acuerdo.
- Nuevos nombres: el S&P Merval pasa a denominarse MSCI Merval y el Índice General BYMA, MSCI BYMA Argentina General.
- Nueva base de referencia: la información difundida sobre el lanzamiento señala una base inicial de 100.000 puntos.
- Distintas monedas: se contemplan versiones en pesos y dólares.
- Distintas medidas de rendimiento: las variantes Price Return, Gross Total Return y Net Total Return permiten diferenciar la variación de los precios del efecto de los dividendos reinvertidos.
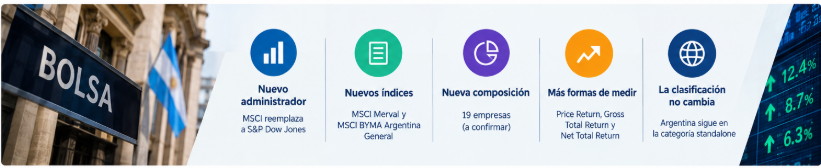
Los nuevos indicadores se identifican como MMSCI y GMSCI, respectivamente, según la información publicada por Ámbito.
La nueva base de cálculo merece una aclaración: si un índice pasa a utilizar una base de 100.000 puntos, eso no significa que las acciones hayan perdido valor ni que el mercado haya sufrido una caída. Cambia la escala con la que se expresa el indicador.
Para comparar el desempeño anterior y posterior a la transición, hay que trabajar con rendimientos porcentuales y series históricas consistentes. Comparar directamente los niveles de dos series con bases diferentes puede conducir a conclusiones equivocadas.
El cambio de administrador tampoco debe interpretarse como un cambio retroactivo en el rendimiento de las acciones.
La composición del MSCI Merval: qué empresas lo integran
La composición es uno de los aspectos que más interés despierta entre los inversores. Según la información difundida por La Nación para el lanzamiento, el nuevo índice tendrá 19 compañías, con la incorporación de Cresud y la salida de Telecom Argentina y Sociedad Comercial del Plata respecto de la composición tomada como referencia en esa cobertura.
Sin embargo, al cruzar esa información con la composición del S&P Merval publicada por Infobae en marzo de 2026, aparece una diferencia que no puede resolverse con los datos disponibles: Cresud y Comercial del Plata ya figuraban en aquella lista, mientras que Telecom había sido reemplazada por Ecogas.
Por lo tanto, no corresponde presentar esos tres movimientos como una comparación directa y definitiva entre la cartera de marzo y la nueva cartera de octubre. Para establecer el cambio exacto hace falta confirmar cuál fue la composición inmediatamente anterior al lanzamiento y cuál es la cartera oficial de apertura.
Las 15 empresas identificadas en la información publicada
La siguiente tabla reúne las compañías mencionadas en la información periodística consultada. Los pesos individuales quedan pendientes de verificación en la documentación oficial de BYMA.
| Empresa | Ticker | Ponderación |
|---|---|---|
| YPF | YPFD | Pendiente |
| Pampa Energía | PAMP | Pendiente |
| Grupo Financiero Galicia | GGAL | Pendiente |
| Banco Macro | BMA | Pendiente |
| BBVA Argentina | BBAR | Pendiente |
| Grupo Supervielle | SUPV | Pendiente |
| Transportadora de Gas del Sur | TGSU2 | Pendiente |
| Central Puerto | CEPU | Pendiente |
| Bolsas y Mercados Argentinos | BYMA | Pendiente |
| Ternium Argentina | TXAR | Pendiente |
| Loma Negra | LOMA | Pendiente |
| Cresud | CRES | Pendiente |
| Edenor | EDN | Pendiente |
| Aluar | ALUA | Pendiente |
| Transener | TRAN | Pendiente |
Importante: esta es una lista parcial de 15 compañías identificadas, no la composición oficial completa del índice. Los cuatro integrantes restantes y las ponderaciones individuales deben confirmarse con BYMA antes de publicar una cartera definitiva.
Tampoco conviene reconstruir los integrantes faltantes a partir de una composición histórica: una lista anterior puede servir como referencia, pero no demuestra cuáles serán los componentes del nuevo indicador.
¿Por qué importa cuánto pesa cada empresa?
Conocer las compañías integrantes es apenas el primer paso. Para entender el comportamiento del índice, hay que saber qué participación tiene cada una.
Si una acción representa una proporción elevada del indicador, sus movimientos tendrán un efecto mayor sobre el rendimiento agregado. En cambio, una compañía con una ponderación pequeña puede experimentar una variación importante sin modificar demasiado el resultado general.
Por eso, las ponderaciones son indispensables para analizar la concentración, identificar las principales fuentes de riesgo y evaluar cuánto puede influir cada sector en el desempeño del Merval.
Un índice concentrado en bancos, energía y servicios públicos
La distribución sectorial difundida para el lanzamiento muestra una elevada concentración en tres grandes grupos:
| Sector | Participación informada |
|---|---|
| Financiero | 38,5% |
| Servicios públicos | 26,4% |
| Energía | 25,2% |
| Bienes intermedios | 7,6% |
| Consumo básico | 2,3% |
| Total | 100% |
Los sectores financiero, servicios públicos y energía reúnen el 90,1% de la composición informada.
Esta distribución debe leerse como una fotografía sectorial atribuida a la información de lanzamiento, pendiente de cotejo con el archivo metodológico definitivo. No permite deducir por sí sola las ponderaciones de cada empresa.
La concentración también tiene una consecuencia económica: el Merval no representa de manera equilibrada toda la actividad argentina. Su desempeño está fuertemente vinculado con las expectativas sobre los bancos, las compañías energéticas y las empresas de servicios públicos.
Si mejora la actividad crediticia, se expanden los márgenes bancarios o crece la generación de caja de las energéticas, el índice puede verse favorecido. Pero un deterioro de las condiciones financieras, un cambio regulatorio adverso o una revisión de las expectativas económicas también puede impactarlo.
Esto explica por qué el Merval puede subir con fuerza sin que todos los sectores de la economía atraviesen una situación igualmente favorable.
Cómo se pondera un índice: por qué importa el free float
Un índice bursátil no es una lista de empresas elegidas al azar. Su composición depende de reglas que determinan qué compañías pueden ingresar, cuánto pesa cada una y cuándo se revisa la cartera.
En los índices ponderados por capitalización ajustada por flotación, el peso de una empresa depende de su valor bursátil y de la cantidad de acciones efectivamente disponibles para negociar.
El free float representa, en términos generales, las acciones que se encuentran disponibles para la negociación pública, en lugar de estar concentradas en manos de accionistas controlantes u otros tenedores estratégicos.
Esto significa que dos compañías con una capitalización bursátil similar pueden tener una participación diferente dentro de un índice si la cantidad de acciones negociables no es la misma.
También pueden importar los requisitos de liquidez, la frecuencia de revisión y los límites de concentración por emisora.
Sin embargo, no hay que asumir que todas las reglas generales de los índices globales de MSCI se aplican de manera idéntica al MSCI Merval. Los criterios específicos deben verificarse en la metodología de este indicador.
Hasta contar con esa documentación, no corresponde afirmar cuáles son sus topes por emisora, sus umbrales de liquidez o la frecuencia exacta de rebalanceo.
Para el inversor, esta información no es un detalle técnico menor: define cómo se construye el indicador y permite interpretar correctamente sus cambios futuros.
Precio y dividendos: tres formas de medir el rendimiento
Una de las mejoras más interesantes es la posibilidad de distinguir entre el rendimiento de las cotizaciones y el retorno total de las acciones.
Price Return: retorno por precio
Mide la variación de los precios de los componentes del índice, sin incorporar los dividendos distribuidos.
Es útil para observar el movimiento de las cotizaciones, pero no representa necesariamente el rendimiento económico completo de una estrategia que mantiene acciones durante un período prolongado.
Gross Total Return: retorno total bruto
Incorpora los dividendos y supone su reinversión, antes de las retenciones fiscales contempladas por la metodología.
Net Total Return: retorno total neto
También incorpora la reinversión de dividendos, pero descuenta las retenciones fiscales previstas en el cálculo.
¿Por qué es importante?
Imaginemos una cartera que sube un 20% por precio y cuyos dividendos reinvertidos aportan un rendimiento adicional equivalente al 4% del capital inicial. Bajo ese supuesto simplificado, el retorno total sería del 24%, antes de otros costos e impuestos personales.
En la práctica, el resultado depende del momento de pago de los dividendos, la reinversión y la evolución de los precios.
La diferencia importa especialmente al comparar acciones con bonos, fondos de inversión o estrategias de largo plazo. Si comparamos el rendimiento por precio de una cartera con el retorno total de otra, podemos llegar a conclusiones incorrectas.
La disponibilidad de estas variantes mejora la medición, pero no garantiza una mayor rentabilidad ni elimina el riesgo de invertir en acciones argentinas.
¿Qué significa para el inversor local?
El impacto depende de cómo se utilice el indicador.
Para quien sigue el Merval como termómetro del mercado, la referencia continúa siendo útil, aunque ahora será necesario prestar atención a la nueva serie y a sus criterios de cálculo. Para estudiar períodos anteriores al lanzamiento, conviene comparar rendimientos porcentuales sobre períodos equivalentes.
Para quien invierte en acciones individuales, el cambio de índice no reemplaza el análisis de cada empresa. La incorporación de una compañía no implica que su acción esté barata ni que tenga garantizada una suba. Del mismo modo, salir de un indicador no convierte automáticamente a una empresa en una mala inversión.
Para quienes invierten mediante fondos, puede haber ajustes de cartera si un fondo replica el índice o tiene como objetivo seguirlo de cerca. Sin embargo, el efecto depende de los activos administrados, las reglas del fondo y la magnitud de los cambios en las ponderaciones. No hay datos suficientes para anticipar un volumen determinado de compras o ventas.
Para quienes comparan rendimientos, las nuevas variantes con dividendos reinvertidos pueden ofrecer una referencia más completa. Aun así, hay que utilizar la misma moneda, el mismo período y el mismo criterio de retorno para evitar comparaciones engañosas.
MSCI administra el índice, pero Argentina sigue siendo standalone
Esta es la distinción central del anuncio.
MSCI desempeña dos funciones diferentes que no deben confundirse.
Por un lado, administra indicadores bursátiles específicos, como el nuevo MSCI Merval, que permiten medir el desempeño de determinadas acciones.
Por otro, clasifica los mercados accionarios internacionales en cuatro categorías: desarrollados, emergentes, fronterizos y standalone.
En su revisión de clasificación de junio de 2026, MSCI mantuvo a Argentina en la categoría standalone, sin anunciar una consulta formal para reclasificarla.
La clasificación depende de criterios diferentes de los que determinan la composición de un índice local. MSCI evalúa el tamaño y la liquidez de los valores elegibles, además de la accesibilidad real del mercado para los inversores internacionales.
Su informe de accesibilidad de 2026 contempla cinco grandes dimensiones: apertura a la propiedad extranjera, facilidad para ingresar y retirar capitales, eficiencia del marco operativo, disponibilidad de instrumentos de inversión y estabilidad del marco institucional.
En la evaluación de Argentina, el informe identifica aspectos que requieren mejoras, entre ellos la liberalización del mercado cambiario y determinadas condiciones operativas y de infraestructura de mercado.
Esto permite fundamentar la conclusión sin atribuirle al organismo observaciones que puedan provenir de consultoras o análisis periodísticos.
La clasificación standalone significa que el mercado argentino no integra los índices MSCI de mercados emergentes ni los de mercados fronterizos. Por eso, el lanzamiento de un índice local administrado por MSCI no obliga a los fondos globales que replican esos indicadores a comprar acciones argentinas.
¿Por qué una reclasificación puede ser relevante?
Los fondos institucionales utilizan índices internacionales para definir sus universos de inversión, comparar resultados y administrar riesgos.
Cuando un mercado cambia de categoría dentro de esos índices, algunos fondos que siguen las referencias afectadas pueden necesitar ajustar sus carteras. Eso puede generar flujos de capital importantes, aunque su magnitud depende de las posiciones existentes, la liquidez y las decisiones de cada gestor.
El lanzamiento del MSCI Merval no produce ese mecanismo automáticamente.
Para aspirar a una reclasificación, Argentina necesita mostrar avances sostenibles en las condiciones que MSCI considera relevantes para la inversión internacional. Un cambio de administrador del índice local no sustituye esas condiciones.
Una cosa es tener un indicador administrado por un proveedor internacional y otra es conseguir que el mercado argentino vuelva a formar parte del universo de inversión de los grandes fondos globales.
¿Pueden llegar ETF, futuros y nuevos productos?
La alianza entre BYMA y MSCI crea una base potencial para ampliar la oferta de instrumentos financieros vinculados con las acciones locales.
Entre las posibilidades se encuentran los fondos cotizados (ETF), los derivados y los índices sectoriales.
Estos productos podrían facilitar estrategias de inversión, cobertura y exposición a distintos segmentos del mercado argentino.
Pero es necesario distinguir entre una posibilidad comercial y un instrumento efectivamente disponible. El acuerdo no demuestra por sí solo que ya exista un ETF que replique el MSCI Merval ni que haya futuros líquidos sobre el indicador.
Para evaluar el impacto concreto de la alianza, habrá que observar los anuncios de lanzamiento, las autorizaciones correspondientes, los costos de negociación y la liquidez de los productos.
La infraestructura es una condición necesaria para desarrollar nuevas herramientas financieras, pero no garantiza que tengan demanda suficiente.
Qué debería mirar el inversor a partir de ahora
Más que concentrarse en el cambio de nombre, conviene seguir cinco cuestiones:
- La composición oficial y las ponderaciones. Es necesario confirmar las 19 compañías y el peso de cada una para entender la concentración efectiva del indicador.
- La metodología específica. Los criterios de selección, liquidez y revisión permitirán interpretar los futuros cambios de cartera.
- Los retornos totales. Comparar precios y dividendos con criterios consistentes mejora la calidad del análisis.
- Los productos que efectivamente se lancen. ETF, derivados e índices sectoriales deberán evaluarse por su disponibilidad, sus costos y su liquidez.
- La accesibilidad del mercado argentino. Las condiciones para ingresar y retirar capitales, operar y acceder a instrumentos financieros seguirán siendo relevantes para una eventual reclasificación internacional.
Estas variables permiten separar las mejoras de infraestructura de los cambios que realmente pueden modificar las oportunidades de inversión.
Conclusión: un paso institucional, no un atajo hacia los dólares
La llegada de MSCI al Merval representa un cambio relevante para el mercado de capitales argentino. La nueva estructura puede mejorar las herramientas para medir rendimientos, comparar estrategias y desarrollar productos financieros.
Pero sería un error interpretar el anuncio como una señal automática de entrada de capitales internacionales o como una garantía de subas bursátiles.
Los precios seguirán dependiendo de los fundamentos de las empresas, las tasas de interés, las expectativas económicas, la liquidez y el riesgo que los inversores estén dispuestos a asumir.
La clasificación internacional responde a criterios diferentes y requiere mejoras concretas en las condiciones de acceso al mercado.
El Merval cambia de administrador. Argentina todavía tiene que demostrar que puede ofrecer condiciones estables, previsibles y accesibles para el capital internacional.
Para invertir mejor, no alcanza con seguir los anuncios: hay que entender qué mide cada indicador, cómo está construido y qué condiciones pueden transformar una mejora institucional en una oportunidad real.
Mariano Dragani
📲 Sumate al canal de Mervalandia por WhatsApp:
Fuentes consultadas
- BYMA: anuncio oficial de la colaboración estratégica con MSCI.
- La Nación: el Merval cambia de administrador el 19 de octubre.
- La Nación: anuncio de la alianza entre BYMA y MSCI.
- Infobae: composición y rebalanceo del S&P Merval en marzo de 2026.
- MSCI: clasificación internacional de mercados.
- MSCI: informe Global Market Accessibility Review 2026.
Este contenido es informativo y educativo. No constituye una recomendación de inversión. Los rendimientos pasados no garantizan resultados futuros.