ANÁLISIS FUNDAMENTAL · WALL STREET · INTELIGENCIA ARTIFICIAL
Meta (META): la apuesta de Zuckerberg por la inteligencia artificial ya mueve miles de millones. ¿Cuándo se verá el retorno?
Bajada: Meta presentó un trimestre de fuerte crecimiento en ingresos, pero el costo de su transformación tecnológica empieza a ganar protagonismo. Analizamos el balance del tercer trimestre de 2026, las señales de la conferencia con analistas y los riesgos que los inversores deberían seguir de cerca.
Por Mariano Dragani | Somos Inversores
El negocio publicitario de Meta sigue creciendo a un ritmo que muchas empresas tecnológicas envidiarían. Sin embargo, Mark Zuckerberg está decidido a llevar a la compañía mucho más allá de Facebook e Instagram: quiere construir una plataforma de inteligencia artificial capaz de llegar a miles de millones de personas.
El desafío es financiero. La compañía tiene una enorme capacidad para generar ingresos, pero también está comprometiendo cantidades extraordinarias de capital en centros de datos, servidores, modelos de IA y nuevos productos.
Los resultados del tercer trimestre de 2026 ofrecen una fotografía interesante de esa transición: un negocio central sólido, una nueva apuesta por los agentes de inteligencia artificial y una presión creciente sobre el flujo de caja.
La pregunta para el inversor no es solamente si Meta está creciendo. Es si las inversiones actuales producirán un retorno suficiente para justificar el capital comprometido.
El balance: crecimiento fuerte, pero con una advertencia
Meta registró ingresos por US$ 64.601 millones durante el trimestre, un 26% más que en el mismo período de 2025. Sin embargo, el resultado operativo cayó un 37%, hasta US$ 12.988 millones, afectado por un cargo legal extraordinario de US$ 9.890 millones.
Estas son las principales cifras:
| Indicador | 3T 2026 | Variación interanual |
|---|---|---|
| Ingresos | US$ 64.601 M | +26% |
| Resultado operativo | US$ 12.988 M | −37% |
| Margen operativo | 20% | −20 puntos porcentuales |
| Resultado neto | US$ 9.860 M | +264% |
| BPA diluido | US$ 3,83 | +265% |
| Gastos totales | US$ 51.613 M | +68% |
| Flujo de caja libre | −US$ 2.120 M | Negativo |
Fuente: presentación de resultados de Meta. BPA = beneficio por acción. Las variaciones del resultado neto y del BPA deben interpretarse teniendo en cuenta los efectos extraordinarios de ambos períodos.
Hay dos elementos que merecen especial atención.
Primero: el resultado neto puede inducir a una lectura equivocada. Aunque el beneficio neto aumentó un 264%, el trimestre comparable de 2025 estuvo afectado por un cargo impositivo extraordinario de casi US$ 16.000 millones. A su vez, el resultado de 2026 incorpora el impacto de un acuerdo judicial. Por eso, el crecimiento del beneficio neto no representa por sí solo la evolución del negocio operativo.
Segundo: el cargo legal explica una parte importante del deterioro, pero no todo. Si se excluyen los US$ 9.890 millones del acuerdo judicial, el resultado operativo habría sido de aproximadamente US$ 22.878 millones, un 11% superior al del año anterior. Es una señal de que el negocio subyacente conserva dinamismo, aunque los costos de infraestructura y de inteligencia artificial también están aumentando.
La conclusión inicial es que Meta no atraviesa una crisis de demanda. El problema que debemos analizar es cuánto cuesta sostener el crecimiento y financiar su próxima etapa tecnológica.
El verdadero motor: publicidad, datos e inteligencia artificial
Para comprender la capacidad de Meta de financiar sus ambiciones, hay que mirar el negocio que ya funciona.
La compañía obtuvo US$ 63.061 millones en ingresos publicitarios durante el trimestre, aproximadamente el 97,6% de sus ingresos totales. En otras palabras, pese a toda la atención que recibe la inteligencia artificial, la publicidad sigue pagando la cuenta.
Y los indicadores comerciales fueron positivos:
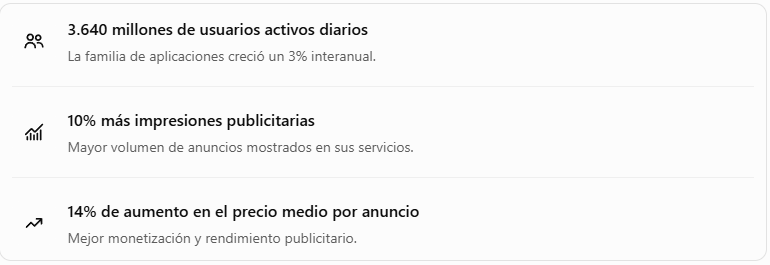
Esta combinación es importante: Meta no depende exclusivamente de sumar usuarios. Puede incrementar los ingresos mejorando la segmentación, la relevancia de los anuncios y la eficiencia de sus sistemas publicitarios.
Aquí aparece una de las conexiones fundamentales entre el negocio tradicional y la IA.
Si los modelos de inteligencia artificial consiguen que los usuarios pasen más tiempo en sus aplicaciones y que los anuncios lleguen con mayor precisión a sus potenciales compradores, la compañía puede obtener retornos de las inversiones tecnológicas antes de que sus nuevos productos generen ingresos significativos por sí mismos.
En la conferencia, la directora financiera Susan Li atribuyó parte del crecimiento de la publicidad a mejoras en el rendimiento de los anuncios. Zuckerberg, por su parte, destacó los avances en recomendaciones y sistemas publicitarios.
La hipótesis de inversión es concreta: la IA puede mejorar la rentabilidad de un negocio existente antes de convertirse en un negocio independiente.
La conferencia con analistas: qué está preparando Zuckerberg
La conferencia de resultados aporta información que no siempre se aprecia leyendo solamente el comunicado financiero.
En esta ocasión, Zuckerberg puso el foco en el desarrollo de agentes personales de IA, nuevos modelos y dispositivos conectados. La estrategia apunta a construir una plataforma que combine software, servicios empresariales, comercio y hardware.
Muse: de asistente gratuito a plataforma comercial
Uno de los anuncios centrales fue el avance de Muse, el agente personal de inteligencia artificial de Meta, junto con Muse Wonder, su nuevo modelo avanzado.
Durante la conferencia, Zuckerberg explicó que la compañía entra en una etapa centrada en tres objetivos:
- Ampliar la escala del producto.
- Desarrollar fuentes de ingresos.
- Reducir el costo computacional de prestar el servicio.
El modelo de negocio que describió contempla varias vías de monetización: comisiones por transacciones comerciales, suscripciones a funciones avanzadas, servicios para empresas y una mayor integración con la publicidad de Meta.
Esta estrategia es relevante porque la empresa no necesita que todos los usuarios paguen directamente por el servicio.
Si un asistente ayuda a descubrir productos, comparar alternativas y completar compras, Meta podría capturar parte del valor económico de esas transacciones. También podría cobrar por servicios empresariales o por acceso a modelos avanzados.
Pero hay una diferencia entre presentar estas posibilidades y demostrar que constituyen un negocio rentable.
La variable decisiva será la monetización por usuario frente al costo de atenderlo. Un agente con millones de usuarios puede generar un gran volumen de actividad y, aun así, destruir valor si cada interacción resulta demasiado cara.
El dato que puede cambiar la ecuación: reducir diez veces el costo
Zuckerberg sostuvo que Meta espera mejorar en más de diez veces la eficiencia de costos de Muse durante el próximo año. Según su explicación, esa mejora permitiría que el producto sea rentable una vez que sus fuentes de ingresos alcancen suficiente escala.
Es una afirmación importante, pero debe leerse como una expectativa de la dirección, no como un resultado garantizado.
Para los próximos trimestres habrá que observar si la reducción de costos se materializa, si el uso se mantiene y si aparecen ingresos suficientes para compensar el gasto en computación.
Si Meta consigue que sus modelos sean más eficientes mientras aumenta su utilización, podría mejorar la economía de sus servicios de IA. Si el crecimiento del uso obliga a ampliar continuamente la infraestructura, la rentabilidad podría tardar más de lo previsto.
Las gafas inteligentes y el hardware
Otro elemento de la estrategia es la integración de Muse con las gafas inteligentes de Meta.
La tesis de Zuckerberg es que la IA no tiene por qué vivir exclusivamente dentro de una aplicación. Puede convertirse en un asistente permanente, integrado en dispositivos que permiten escuchar, comunicarse y capturar información del entorno.
Meta busca utilizar el hardware como puerta de entrada a un negocio de software y servicios de mayor valor. Por eso, Zuckerberg explicó que la compañía no pretende maximizar necesariamente el beneficio de cada dispositivo vendido, sino construir una plataforma comercial alrededor de ellos.
Es una apuesta de largo plazo. También supone un riesgo: la empresa debe demostrar que los consumidores adoptarán estos productos de forma sostenida y que esa adopción se traducirá en suscripciones, comercio o nuevas fuentes de ingresos.
El costo de la ambición: US$ 135.000 a 145.000 millones en inversiones
Aquí está, probablemente, el punto más importante del análisis fundamental.
Meta proyecta gastos de capital de entre US$ 135.000 y US$ 145.000 millones para 2026, incluyendo los pagos de capital de arrendamientos financieros. El rango fue ajustado desde una previsión anterior de US$ 130.000 a US$ 145.000 millones.
CapEx de Meta: escala de inversión
Comparación entre el gasto de capital del tercer trimestre y el rango previsto para todo 2026. Cifras en miles de millones de dólares.
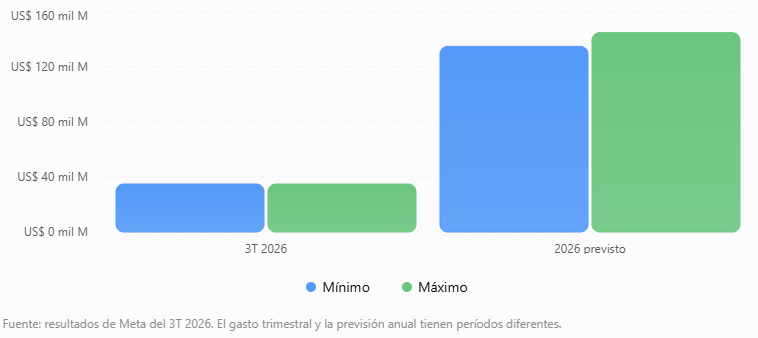
Fuente: resultados de Meta del 3T 2026. El gasto trimestral y la previsión anual tienen períodos diferentes.
No estamos hablando solamente de comprar procesadores. Meta necesita financiar centros de datos, servidores, redes, energía y la infraestructura necesaria para entrenar y ejecutar modelos cada vez más complejos.
Además, el gasto no termina cuando se inaugura un centro de datos: aparecen costos operativos, depreciación y la necesidad de renovar equipos.
La dirección anticipa que seguirá invirtiendo agresivamente en 2027, aunque no presentó una previsión anual completa de ingresos para ese ejercicio. También afirmó que las inversiones en IA ya están aportando ingresos publicitarios adicionales y que los nuevos productos deberían abrir oportunidades de monetización a más largo plazo.
Esto plantea dos escenarios.
- Escenario favorable: la IA aumenta el rendimiento publicitario, crea nuevas fuentes de ingresos y permite que los beneficios crezcan más rápido que los costos.
- Escenario adverso: los ingresos siguen creciendo, pero la inversión necesaria para sostener ese crecimiento absorbe una parte cada vez mayor del efectivo disponible.
La diferencia entre ambos escenarios no está en cuántos centros de datos construya Meta, sino en el retorno económico que consiga obtener de ellos.
Flujo de caja, liquidez y balance: dónde aparece el riesgo
Meta generó US$ 32.790 millones de flujo de caja operativo durante el trimestre, pero terminó con un flujo de caja libre negativo de US$ 2.120 millones después de las inversiones consideradas en esa medida. Al cierre de septiembre disponía de US$ 82.450 millones en efectivo, equivalentes y valores negociables, frente a US$ 83.700 millones de deuda.
La liquidez sigue siendo considerable, aunque la relación entre inversión y efectivo merece seguimiento.
| Indicador | Lectura fundamental |
|---|---|
| Flujo operativo | El negocio continúa generando una importante entrada de efectivo. |
| Flujo libre negativo | La inversión absorbió más efectivo que el disponible después de las operaciones. |
| Liquidez de US$ 82.450 M | Ofrece capacidad para financiar proyectos y afrontar obligaciones. |
| Deuda de US$ 83.700 M | Hace necesario seguir la evolución del endeudamiento y la financiación. |
Un trimestre de flujo libre negativo no demuestra por sí solo un deterioro estructural. En empresas que construyen infraestructura, las inversiones pueden concentrarse en determinados períodos.
La pregunta es qué ocurrirá cuando se complete una parte significativa de esa expansión. ¿La infraestructura permitirá generar suficiente efectivo adicional o será necesario mantener niveles de inversión muy elevados durante varios años?
También hay que observar el costo de la compensación en acciones, las obligaciones financieras y el posible efecto de futuras emisiones de capital. El efectivo disponible es una fortaleza, pero no elimina el riesgo de asignar capital de manera poco rentable.
Reality Labs: menos pérdidas, pero no desaparece el problema
Meta también confirmó un cambio de prioridades dentro de su negocio de realidad virtual y aumentada.
Para 2026 espera que las pérdidas operativas de Reality Labs se reduzcan a entre US$ 18.000 y US$ 19.000 millones. Para 2027, la dirección anticipa que podrían bajar a aproximadamente US$ 15.000 millones, principalmente por una reasignación de inversiones hacia otras prioridades, especialmente la inteligencia artificial.
El dato sugiere una mayor disciplina en la distribución del capital.
Sin embargo, una pérdida menor no equivale a rentabilidad. Reality Labs continúa consumiendo recursos que podrían destinarse a otras iniciativas.
La incógnita es si las gafas inteligentes y los nuevos dispositivos conectados a Muse conseguirán construir un negocio económicamente atractivo. Si lo logran, podrían darle a Meta una posición estratégica en una nueva interfaz de acceso a la IA. Si no, la compañía deberá seguir justificando una inversión de gran magnitud.
Riesgos legales y gobierno corporativo
El análisis fundamental no puede limitarse a ingresos y márgenes. También debe incorporar los riesgos que pueden afectar los resultados futuros.
El trimestre incluyó un cargo de US$ 9.890 millones vinculado a un acuerdo judicial relacionado con cuestiones de salud mental adolescente y redes sociales. Además, la prensa informó el 21 de octubre sobre una sentencia de US$ 25.000 millones contra Meta en un caso de Nuevo México relacionado con la privacidad. La evolución, los recursos y los efectos económicos de estos asuntos deberán verificarse a medida que avance el proceso.
Estos casos ilustran que la exposición legal puede ser material incluso para una compañía con ingresos extraordinarios. También pueden derivar en nuevas restricciones de producto, mayores costos de cumplimiento o cambios en la forma de operar.
A esto se suma una novedad de estructura accionaria: el directorio aprobó la creación de una nueva clase de acciones Clase C sin derecho a voto, con vigencia prevista para enero de 2027. La medida busca, entre otros objetivos, ampliar las alternativas de financiación sin alterar el control de Zuckerberg.
Para el accionista, el punto no es solamente si la compañía consigue financiar sus inversiones. También importa cómo se distribuyen los derechos de voto, qué mecanismos de control existen y qué efectos puede tener una futura emisión sobre la participación económica de los inversores.
Perspectivas: qué podemos esperar para los próximos trimestres
La dirección espera ingresos de entre US$ 73.000 y US$ 76.000 millones para el cuarto trimestre de 2026. También señaló que, pese a no ofrecer una previsión anual completa de ingresos para 2027, considera que la publicidad y las nuevas iniciativas de IA permitirán sostener un crecimiento sólido durante ese año.
A partir de esas indicaciones, podemos identificar tres variables para seguir.
1. La publicidad continúa creciendo
Si aumentan los ingresos publicitarios y mejora la eficiencia de los anuncios, Meta podría financiar una parte importante de sus inversiones con su negocio tradicional.
2. La eficiencia de la IA mejora
El mercado necesitará evidencias de que los nuevos modelos reducen el costo por interacción y que Muse consigue generar ingresos suficientes para cubrir su infraestructura.
3. El flujo de caja libre se recupera
Será fundamental comprobar si el crecimiento del beneficio operativo termina traduciéndose en más efectivo disponible después de las inversiones.
El escenario favorable es que Meta convierta su escala publicitaria en una ventaja competitiva para desarrollar productos de IA y, con el tiempo, nuevas fuentes de ingresos. El escenario desfavorable es que la empresa necesite invertir cada vez más para mantener su posición, sin obtener retornos proporcionales.
Valuación: una gran empresa no siempre es una gran inversión
Llegamos a una distinción fundamental: la calidad de una empresa y el atractivo de su acción no son lo mismo.
Meta presenta fortalezas claras: escala global, capacidad de monetización, una base de usuarios enorme y recursos para financiar proyectos de largo plazo. Pero eso no permite concluir automáticamente que META esté barata.
Para estimar su valor razonable necesitamos contrastar el precio de mercado con variables como:
- El beneficio por acción normalizado, sin distorsiones extraordinarias.
- La generación de flujo de caja libre a lo largo de un ciclo de inversión.
- La evolución de los gastos de capital y la depreciación.
- El crecimiento esperado de ingresos y beneficios en 2027 y años posteriores.
- Los múltiplos de valuación frente a su historia y a empresas comparables.
También sería necesario modelar distintos escenarios de rentabilidad para la IA. Si los retornos se materializan rápidamente, los múltiplos actuales podrían justificarse mejor. Si se retrasan, el mercado podría exigir una mayor prima de riesgo.
En este análisis no asignamos un precio objetivo ni un múltiplo actual de compra: hacerlo sin verificar la cotización, la cantidad de acciones y las estimaciones financieras vigentes produciría una falsa precisión.
Conclusión: Meta no solo está invirtiendo en IA; está apostando por el próximo modelo de negocio de internet
El tercer trimestre muestra una empresa cuyo negocio central sigue creciendo con fuerza, pero que está entrando en una etapa de inversión excepcionalmente intensiva.
La publicidad proporciona los recursos para financiar esa transformación. Los agentes de IA, los modelos propios, los servicios empresariales y las gafas inteligentes representan posibles vías de crecimiento. El desafío consiste en convertir esas oportunidades en beneficios y flujo de caja suficientes.
El dato que más merece seguimiento no es únicamente el crecimiento de los ingresos, ni siquiera la cantidad de usuarios de Muse. Es la relación entre el capital invertido y el retorno que ese capital produce.
Si Zuckerberg consigue integrar la IA en el negocio publicitario y crear servicios rentables, Meta podría ampliar su ventaja competitiva. Si los costos crecen más rápido que los ingresos incrementales, la magnitud de la inversión podría convertirse en una carga para los accionistas.
La próxima etapa del análisis no consiste en adivinar qué producto de IA será el más popular, sino en determinar qué parte de esa innovación terminará convertida en valor económico.
Mariano Dragani
Aviso: este artículo tiene fines educativos e informativos. No constituye asesoramiento financiero ni una recomendación de compra o venta de META. Las proyecciones de la dirección son expectativas sujetas a riesgos e incertidumbre.
Fuentes para el artículo
- Meta Investor Relations — resultados y conferencias oficiales.
- Meta — resultados del tercer trimestre de 2026.
- Transcripción de la conferencia de resultados del 3T 2026.
1 comentario en «Meta (META): balance del tercer trimestre de 2026 y apuesta por la IA»