Supervielle (SUPV): presentó resultados, decepcionó al mercado y sigue cerca de sus mínimos. ¿Puede recuperarse?
El banco ganó $6.800 millones en el tercer trimestre de 2026, pero su rentabilidad quedó muy por debajo de los niveles del trimestre anterior. La reestructuración empieza a reducir costos, aunque la recuperación de los ingresos todavía no aparece. ¿Estamos ante una oportunidad de recuperación o frente a una empresa que todavía necesita demostrar que puede volver a ser rentable?
Grupo Supervielle ($SUPV) presentó su balance del tercer trimestre de 2026 y la reacción del mercado volvió a poner en evidencia la fragilidad de la acción.
El resultado neto fue de $6.800 millones, frente a los $13.600 millones del segundo trimestre. Incluso excluyendo los costos extraordinarios del plan de reestructuración, la ganancia ajustada fue de aproximadamente $10.700 millones, con un retorno sobre el patrimonio (ROAE) de apenas 3,4%.
La pregunta importante para los inversores no es solamente cuánto ganó el banco, sino qué capacidad tiene para recuperar sus márgenes, mejorar su rentabilidad y aprovechar una eventual recuperación del crédito en Argentina.
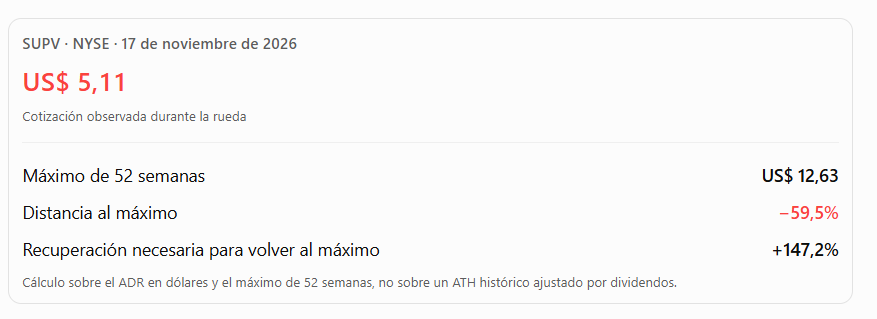
Y hay algo que vuelve especialmente interesante este caso: Supervielle es una de las acciones bancarias argentinas que más sufrió el deterioro del mercado y cotiza muy lejos de sus máximos históricos.
Pero una acción castigada no necesariamente es una acción barata. Para entender si existe una oportunidad, hay que mirar qué está pasando dentro del negocio.
¿Qué esperaba el mercado y por qué el balance generó decepción?
El resultado tuvo dos lecturas diferentes.
Por un lado, las métricas publicadas en dólares por acción y los ingresos superaron las estimaciones recopiladas por algunas plataformas internacionales. Sin embargo, eso no significa que el desempeño operativo haya satisfecho las expectativas de los analistas.
En particular, el mercado seguía de cerca la capacidad de Supervielle para transformar el fuerte ajuste de costos en una recuperación de sus resultados.
La comparación con el segundo trimestre fue especialmente negativa:
- Ganancia neta reportada: $6.800 millones, frente a $13.600 millones en el 2T26.
- Ganancia ajustada: aproximadamente $10.700 millones, excluyendo indemnizaciones.
- ROAE ajustado: 3,4%, frente al 12,4% del trimestre anterior.
- Margen de interés neto (NIM): 16%, frente al 20,3% del 2T26.
El problema es que el segundo trimestre había mostrado una rentabilidad excepcionalmente elevada, favorecida por una reducción del costo de fondeo que se produjo antes de que bajaran los rendimientos de los activos.
Ese beneficio temporal se revirtió durante el tercer trimestre.
En otras palabras: el banco consiguió financiarse más barato, pero después también tuvo que ajustar a la baja los rendimientos de sus préstamos e inversiones.
El resultado fue una compresión importante del margen financiero.
El verdadero problema: los ingresos todavía no reaccionan
Este es probablemente el punto más importante del balance.
El resultado financiero neto cayó 22,4% respecto del trimestre anterior, mientras que los ingresos totales retrocedieron 19,7%.
Los principales factores fueron:
Menores márgenes financieros. El NIM bajó 430 puntos básicos, hasta el 16%. La caída de las tasas de interés redujo los rendimientos de la cartera de préstamos y de las inversiones.
Menor inflación. La desaceleración inflacionaria redujo los ingresos asociados a préstamos UVA y títulos ajustados por CER.
Menores comisiones. Los ingresos por comisiones netas cayeron 6,7% trimestral, afectados por menores volúmenes de tarjetas y otros servicios. El negocio de brokerage de InvertirOnline mostró una evolución positiva.
Una recuperación económica todavía desigual. La demanda de crédito continúa siendo débil, especialmente en determinados segmentos de consumo y empresas.
La conclusión es clara: Supervielle está haciendo un esfuerzo importante para achicar su estructura, pero todavía necesita recuperar su capacidad de generar ingresos recurrentes.
Y ese es el desafío que determinará su rentabilidad futura.
La reestructuración: una apuesta que debería empezar a rendir en 2027
No todo fue negativo.
El banco avanzó considerablemente con su plan de reducción de costos, que incluyó retiros voluntarios, reducción de personal y cierre o integración de sucursales.
La dotación se redujo aproximadamente 16% respecto de fines de 2025, equivalente a unos 2.800 empleados.
Además:
- Los gastos de personal, excluyendo indemnizaciones, bajaron 14% trimestral.
- Los gastos administrativos retrocedieron aproximadamente 10%.
- Los cargos extraordinarios por reestructuración fueron considerablemente menores que en el segundo trimestre.
La compañía estima que el ahorro salarial anualizado pendiente de reflejarse plenamente ronda los $50.000 millones.
Esto es importante porque buena parte del costo de la transformación ya fue reconocido. Si los ahorros se mantienen y los ingresos comienzan a recuperarse, el efecto sobre las ganancias podría ser significativo.
Sin embargo, hay una advertencia: reducir costos no alcanza si el negocio no vuelve a crecer.
La mejora de rentabilidad dependerá cada vez más de la recuperación de los préstamos, las comisiones y los ingresos financieros.
¿Qué pasa con la mora y la calidad de la cartera?
Otro aspecto positivo del balance fue la evolución de la calidad crediticia.
La mora total se ubicó en 5,4%, frente al 5,5% del trimestre anterior y aproximadamente 200 puntos básicos por debajo del promedio de la industria.
La mora minorista bajó de 9,6% a 8,6%, mientras que el costo neto del riesgo retrocedió hasta el 4,6%.
No obstante, hay que seguir de cerca la cartera comercial, donde la mora aumentó por el impacto rezagado de las tasas elevadas sobre algunas pequeñas y medianas empresas.
La cobertura de previsiones también disminuyó, hasta 92,8%.
Por lo tanto, todavía no podemos hablar de una normalización completa del riesgo crediticio. La tendencia minorista es favorable, pero el comportamiento de las pymes y la evolución de las previsiones serán determinantes.
¿Qué espera Supervielle para 2027?
Acá aparece el principal argumento para una posible recuperación de la acción.
Durante la conferencia de resultados, la gerencia compartió sus primeras expectativas para 2027.
Entre los objetivos mencionados se encuentran:
- Crecimiento real de préstamos cercano al 15%.
- Crecimiento del crédito superior al promedio esperado para el sistema financiero.
- ROE cercano al 10% para el conjunto de 2027, con una trayectoria de mejora trimestre a trimestre.
- Margen financiero estable o ligeramente superior.
- Mayor contribución de comisiones, brokerage, administración de activos y seguros.
La gerencia también explicó que la mejora de rentabilidad debería venir principalmente por el crecimiento de los ingresos, dado que gran parte del ajuste de gastos ya fue realizado.
Esto representa un cambio importante respecto de 2026: el próximo año debería ser el momento de demostrar que la nueva estructura operativa puede generar mejores resultados.
Sin embargo, el propio management reconoció que el banco parte de un nivel de rentabilidad inferior al que considera sostenible en el mediano plazo.
El 10% de ROE es una expectativa preliminar, no una garantía ni una guía definitiva.
¿Por qué la acción está tan castigada?
La cotización de Supervielle refleja varios problemas que se combinaron durante los últimos trimestres:
- Rentabilidad muy baja respecto del potencial histórico del banco.
- Deterioro de la calidad crediticia durante la crisis de tasas.
- Menor demanda de préstamos.
- Compresión de márgenes financieros.
- Costos extraordinarios asociados a la reestructuración.
- Incertidumbre sobre la velocidad de recuperación de la economía argentina.
El mercado no está valorando solamente el resultado de un trimestre. Está descontando la incertidumbre sobre cuánto tiempo necesitará el banco para recuperar una rentabilidad atractiva.
Por eso, incluso después de un importante castigo bursátil, todavía puede existir riesgo de nuevas bajas.
La cotización cerca de sus mínimos anuales tampoco garantiza un rebote inmediato.
¿Qué tendría que pasar para que SUPV revierta?
Para que Supervielle vuelva a ser una historia atractiva para el mercado, necesitamos observar avances concretos en cinco variables:
- Recuperación del NIM: que el margen financiero deje de comprimirse y comience a estabilizarse.
- Crecimiento del crédito: que los préstamos aumenten en términos reales y se traduzcan en mayores ingresos.
- Mejora de las comisiones: que InvertirOnline, seguros, administración de activos y servicios bancarios ganen peso.
- Normalización de la mora: especialmente en la cartera comercial y las pymes.
- Recuperación del ROE: que la rentabilidad se acerque progresivamente al 10% que proyecta la gerencia para 2027.
Si estas condiciones se cumplen, la acción podría comenzar a recuperar parte del terreno perdido.
Pero si los ingresos continúan débiles y la rentabilidad permanece en niveles reducidos, el ajuste de costos por sí solo no será suficiente para justificar una revaluación.
Nos preguntamos: ¿oportunidad o trampa de valor?
Supervielle presenta una combinación interesante para seguir de cerca.
Por un lado, tiene una estructura de costos más liviana, una mejora gradual de la mora minorista y expectativas de crecimiento del crédito para 2027.
Por otro, el tercer trimestre dejó en evidencia que la rentabilidad todavía es muy baja y que la recuperación del negocio no está consolidada.
El mercado necesita pruebas, no solamente promesas.
Para los inversores de largo plazo, SUPV puede representar una apuesta a la recuperación del sistema financiero argentino y a la capacidad del banco de transformar su reestructuración en mejores resultados.
Pero no confundamos potencial de recuperación con confirmación de una oportunidad.
Nuestra conclusión: Supervielle merece estar en el radar, pero el próximo balance será fundamental. La señal que queremos ver no es solamente una reducción de gastos, sino una recuperación sostenida de los ingresos y del ROE.
La pregunta que queda abierta es: ¿el mercado ya descontó gran parte de las malas noticias o todavía falta atravesar una etapa más de debilidad antes de encontrar un piso?
Mariano Dragani
¿Querés prepararte mejor para invertir?
Entender lo que está pasando en los mercados es el primer paso. Aprender a analizar oportunidades, gestionar riesgos y construir una estrategia de inversión propia es lo que marca la diferencia.
En Somos Inversores te acompañamos con nuestra Mentoría 1 a 1, un espacio para aprender, resolver tus dudas y dar tus primeros pasos en el mundo de las inversiones con mayor conocimiento y confianza.
👉 Conocé nuestra mentoría y empezá a construir tu camino como inversor
Somos Inversores | Aprendé. Analizá. Invertí.
Fuente https://www.gruposupervielle.com/
Este análisis tiene fines educativos e informativos y no constituye una recomendación de compra o venta de activos financieros. Cada inversor debe evaluar su horizonte, perfil de riesgo y estrategia.