🔎 Broadcom: el balance Q3fue excelente, pero la verdadera noticia está en 2027 y 2028
2 de Septiembre – Mariano Dragani
Ingresos AI de US$16.7B, guía de US$21.7B para Q4, y una hoja de ruta de management que va de US$58B a US$230B entre FY2026 y FY2028. ¿Alcanza para justificar el precio?
Broadcom (AVGO) cerró su Q3 FY2026 —trimestre terminado el 2 de septiembre de 2026— con ingresos de US$29.59 mil millones y un crecimiento explosivo de su negocio de inteligencia artificial. En cualquier lectura razonable, fue un trimestre muy bueno.
Y sin embargo, la acción cayó más de 6% en el after-hours inicial y despues recuperaba, pero más alla del numero, veamos que nos trae el futuro.
Esa contradicción es el punto de partida de esta nota. Hay una diferencia importante entre «los resultados fueron excelentes» y «el mercado quedó satisfecho», y para entenderla conviene separar dos planos: qué dijo el balance y qué dijo Hock Tan en la conference call.
Porque la verdadera noticia del trimestre no estuvo en el Q3. Estuvo en lo que la compañía proyectó para 2027 y 2028.
Los números del Q3 FY2026
Broadcom reportó ingresos y EPS ajustado por encima del consenso de Wall Street.
| Métrica | Q3 FY26 | YoY | Referencia |
|---|---|---|---|
| Ingresos | US$29.59 B | +86% | US$29.4 B guía |
| EPS GAAP | US$2.68 | +215% | — |
| EPS Non-GAAP | US$3.32 | +96% | ~US$3.22–3.24 consenso |
| Operating income GAAP | US$15.96 B | +171% | — |
| Free cash flow | US$13.67 B | +95% | ≈46% de ingresos |
| Cash | US$24.0 B | — | — |
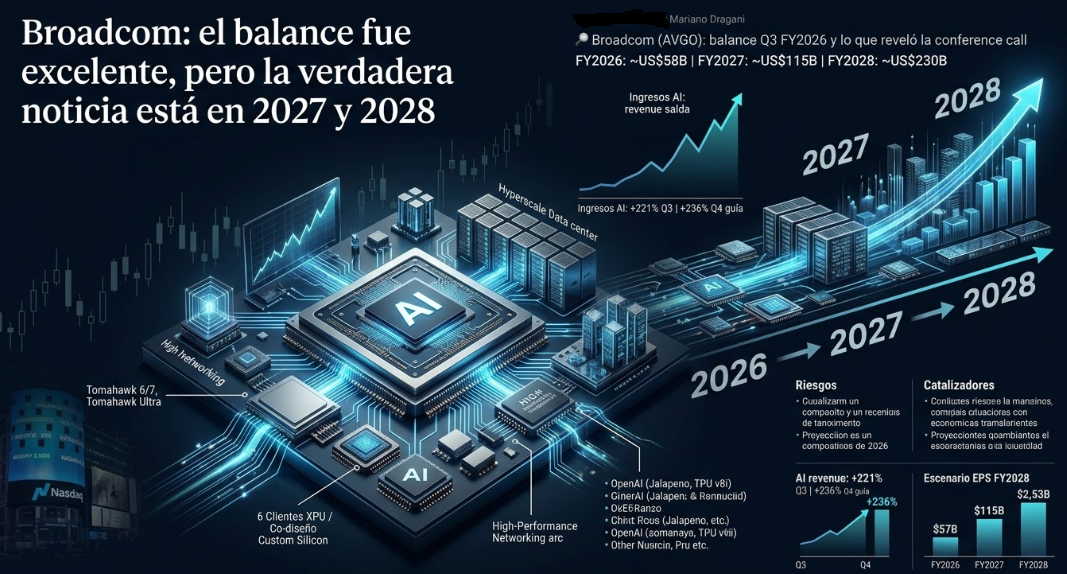
El segmento que explica todo es el de semiconductores AI: US$16.7 mil millones en ingresos, +221% interanual, con una guía de US$21.7 mil millones para Q4 (+236% YoY). El resto de la compañía también creció con fuerza: Semiconductor Solutions completo llegó a US$20.84 mil millones (+127% YoY), mientras que Infrastructure Software —incluido VMware— generó US$8.75 mil millones (+29% YoY).
El crecimiento AI se viene acelerando trimestre a trimestre: +106% en Q1, +143% en Q2, +221% en Q3, y +236% implícito en la guía de Q4. No es una recuperación cíclica de semiconductores ni un efecto puntual de VMware. Es una aceleración sostenida del negocio de infraestructura de inteligencia artificial.
La guía de Q4 —US$34.8 mil millones, +93% YoY— quedó apenas por encima de las estimaciones (~US$34.7–35.0 B). Es una cifra enorme, pero no fue la sorpresa que el mercado esperaba después del rally previo.
Y hay un segundo factor: el margen operativo Non-GAAP baja de ~67.8% en Q3 a ~66% de guía para Q4. El negocio crece a un ritmo extraordinario, pero el mix de productos AI —con más contenido de memoria— empieza a presionar los márgenes.
Después de una guía decepcionante en el trimestre anterior, el mercado buscaba algo que despejara dudas de forma contundente sobre sostenibilidad del crecimiento, concentración de clientes, competencia en custom silicon y valuación. Y el beat, aunque real, no alcanzó para eso.
La verdadera noticia apareció en la conference call
El balance describe lo que Broadcom ya logró. La conference call reveló hacia dónde cree management que puede llegar el negocio — y ahí es donde cambia la lectura completa de la compañía.
Hock Tan pasó de hablar de «más de US$100 mil millones» de ingresos AI para FY2027 a presentar una trayectoria mucho más concreta hasta FY2028:
- FY2026: ~US$58 mil millones
- FY2027: ~US$115 mil millones
- FY2028: ~US$230 mil millones
Es decir, duplicar el ingreso AI cada año. Pero la frase más importante de la call fue otra:
«La demanda actual ya supera los US$115 mil millones proyectados para 2027. El límite no es la demanda, es cuánto podemos fabricar y cuánto pueden desplegar físicamente nuestros clientes.» — Síntesis de los comentarios de Hock Tan en la conference call
Si esto es cierto, el principal riesgo para Broadcom no es encontrar compradores. Es conseguir suficientes wafers de punta, HBM, capacidad de packaging, substrates, energía y sitios de datacenter para convertir esa demanda en ingresos reales.
El moat: seis clientes XPU y co-diseño de chips custom
Broadcom no vende chips estandarizados a sus principales clientes: co-diseña generaciones sucesivas de aceleradores custom (XPUs) junto a ellos. Eso genera un switching cost mucho más alto que el de comprar otra GPU — una vez que la arquitectura de cómputo de un hyperscaler está construida alrededor de un chip propio, cambiar de proveedor deja de ser trivial.
Anthropic es, dentro de este grupo, el caso más llamativo: 1 GW de Ironwood en 2026, +5 GW de TPU v8i en 2027 y +10 GW adicionales en 2028. Según management, Anthropic podría convertirse en el mayor cliente XPU de Broadcom hacia 2027-2028.
OpenAI ya está recibiendo Jalapeno, su primer acelerador custom, con 1.3 GW previstos para 2027 y 5 GW de Jalapeno y su sucesor en 2028. Broadcom ya trabaja con OpenAI en una tercera generación de XPU.
Google sigue siendo el cliente ancla histórico de custom silicon, aunque también está trabajando con Marvell en ciertos diseños — una fuente concreta de riesgo de concentración y competencia. Hay, además, dos clientes adicionales de frontier AI no identificados públicamente.
Entre los seis clientes, según Hock Tan, existe demanda equivalente a unos 30 GW, aunque no todo se desplegará dentro de FY27-FY28. Aun así, la compañía dijo tener «alto grado de confianza» en enviar ~US$115 mil millones en FY2027 más ~US$230 mil millones en FY2028 — unos US$350 mil millones acumulados en dos años.
La pata que el mercado subestima: networking
Broadcom no es solo una historia de XPUs. El AI networking crece a un ritmo similar: Tomahawk 6 tiene un ramp extraordinario y está desplegado en prácticamente todos los hyperscalers que construyen XPUs — incluidos clientes que no usan los aceleradores custom de Broadcom. Tomahawk Ultra ya se despliega para scale-up Ethernet, y Tomahawk 7 tuvo su tape-out con 200 Tbps para scale-in.
Esto importa porque Broadcom puede capturar parte del gasto en AI incluso cuando un cliente elige no usar su XPU: vendiéndole networking, óptica, switching, SerDes y PCIe. Es una plataforma de infraestructura completa, no un solo producto.
El riesgo que merece seguimiento: financiar la infraestructura
Broadcom confirmó un vehículo con Apollo/Blackstone para facilitar más de 20 GW de infraestructura para OpenAI y Anthropic hacia 2028, con una primera tranche de US$35 mil millones ya cerrada asociada al primer GW de Anthropic.
Ante la pregunta directa de un analista sobre el riesgo máximo de esos backstops, el CFO respondió que no había nada nuevo que anunciar y que los acuerdos futuros se evaluarán caso por caso.
La lógica de Hock Tan es clara: cada GW de cómputo desplegado podría generar del orden de US$30 mil millones de ARR para esos clientes, lo que convierte a Broadcom en proveedor de infraestructura custom a gran escala. No es altruismo — es capturar la cadena de valor desde el diseño del chip hasta el deployment. Pero es exposición financiera real si alguno de esos clientes enfrenta problemas de financiación o si el retorno de esos activos no llega a tiempo.
Lo positivo
- AI revenue +221% en Q3 y guía de +236% para Q4.
- Trayectoria comunicada por management: ~US$58B (FY26) → ~US$115B (FY27) → ~US$230B (FY28).
- Management sostiene que la demanda actual ya supera la referencia de FY2027.
- Supply asegurado, según la compañía, para cumplir esos objetivos.
- Anthropic camino a ser el mayor cliente XPU de Broadcom en 2027-2028.
- OpenAI ya en desarrollo de múltiples generaciones de XPU.
- Networking (Tomahawk 6/7, Tomahawk Ultra) creciendo a ritmo similar al de los XPUs.
- Free cash flow de US$13.67B en el trimestre, ≈46% de los ingresos.
- Hock Tan: «muy encaminados» a superar US$30 de EPS en FY2028.
Lo negativo
- Gross margin en descenso por mayor contenido de memoria en el mix: 75% en Q3 vs. ~78% hace un año, con guía de ~73% para Q4.
- La guía de Q4 no superó ampliamente las expectativas ya muy elevadas del mercado.
- Exposición financiera creciente vía los vehículos de infraestructura con OpenAI/Anthropic, sin claridad total sobre el riesgo máximo asumido.
Riesgos
- Concentración de clientes: buena parte del crecimiento depende de seis clientes frontier AI.
- Competencia: Google trabajando con Marvell en ciertos diseños; los hyperscalers también desarrollan soluciones internas.
- Cuellos de botella físicos: capacidad de datacenter, energía, wafers de punta, HBM, substrates y packaging avanzado.
- Márgenes: el mix hacia productos AI con más memoria sigue comprimiendo el gross margin.
- Riesgo financiero indirecto: los acuerdos de financiamiento de infraestructura con OpenAI y Anthropic exponen a Broadcom a la salud financiera de esos clientes.
- Valuación: un negocio excelente puede seguir siendo una mala inversión si el precio ya incorpora demasiado del crecimiento futuro.
Catalizadores
- Que la trayectoria FY2027 (~US$115B) se confirme trimestre a trimestre sin retrasos.
- Ampliación de capacidad física: Broadcom ya anunció el uso de capacidad de substrates en Singapur a partir de FY2027 para atacar ese cuello de botella.
- Confirmación de nuevos clientes XPU más allá de los seis actuales.
- Estabilización o mejora del margen operativo pese al mix hacia AI.
- Mayor claridad sobre el riesgo máximo asumido en los vehículos de financiamiento de infraestructura.
- Progreso hacia el objetivo de superar US$30 de EPS en FY2028, mencionado por Hock Tan.
La pregunta de valuación
Tomando como referencia el objetivo de management de superar los US$30 de EPS en FY2028, un ejercicio simple de sensibilidad por múltiplo deja ver cuánto del crecimiento futuro podría estar ya incorporado en el precio:
| Escenario | EPS FY2028 | Múltiplo P/E | Valor teórico |
|---|---|---|---|
| Conservador | US$30 | 20x | US$600 |
| Base | US$30 | 30x | US$900 |
| Bull | US$30 | 40x | US$1.200 |
Este ejercicio no constituye un precio objetivo. Sirve únicamente para dimensionar cuánto puede moverse la valuación teórica según el múltiplo que el mercado esté dispuesto a pagar por esta historia de crecimiento.
Conclusión
El Q3 FY2026 de Broadcom fue mejor que bueno: fue extraordinario en términos operativos. El problema no es el presente de la compañía, sino cuánto de ese crecimiento futuro —la trayectoria de US$58B a US$230B entre FY2026 y FY2028— ya está incorporado en el precio de la acción. La pregunta ya no es si Broadcom es un buen negocio. La evidencia apunta claramente a que sí. La pregunta es cuánto de ese futuro extraordinario el inversor ya está pagando hoy.
Mariano Dragani
📲 ¿Querés seguir de cerca a AVGO y el mercado de semiconductores?
El análisis no termina acá. En Somos Inversores compartimos noticias, balances, movimientos del mercado y oportunidades que aparecen en las acciones globales y argentinas.
👉 Sumate al canal de WhatsApp de Somos Inversores y seguí el mercado junto a nosotros.
Fuente: reporte de resultados oficial de Broadcom para Q3 FY2026 (trimestre cerrado el 2 de agosto de 2026) y comentarios de management durante la conference call. Este artículo tiene fines educativos e informativos y no constituye recomendación de inversión ni asesoramiento financiero personalizado.
- Ticker: AVGO
- Mercado: NASDAQ
- Sector: Semiconductores / Infraestructura AI
- Actividad: Diseño de semiconductores custom (XPUs), networking AI e infraestructura de software (VMware)
- Último balance analizado: Q3 FY2026
Consultas Frecuentes
¿Qué presentó Broadcom en su balance Q3 2026?
Broadcom reportó ingresos por US$29.59 mil millones, con un fuerte crecimiento impulsado por su negocio de infraestructura de inteligencia artificial.
¿Cuánto factura Broadcom con inteligencia artificial?
En Q3 FY2026, Broadcom registró aproximadamente US$16.7 mil millones de ingresos relacionados con AI y proyectó US$21.7 mil millones para Q4.
¿Cuánto espera facturar Broadcom con AI en 2027 y 2028?
Management proyecta aproximadamente US$115 mil millones en FY2027 y US$230 mil millones en FY2028.
¿Qué son los XPU de Broadcom?
Son aceleradores de cómputo personalizados que Broadcom desarrolla junto con grandes clientes tecnológicos, incluidos hyperscalers y compañías de inteligencia artificial.
¿Es Broadcom una buena inversión?
Los resultados y las perspectivas de crecimiento son muy sólidos, pero la decisión de inversión depende también de la valuación de AVGO, los múltiplos que el mercado esté dispuesto a pagar y los riesgos asociados a clientes, márgenes y capacidad de producción.