Los Hyperscalers: las empresas que están construyendo la economía digital
Qué son, cómo ganan dinero, por qué están gastando cientos de miles de millones en infraestructura y qué significa esta nueva carrera de inversión para los mercados.
Mientras leés este artículo, probablemente cientos de miles de servidores estén procesando consultas en ChatGPT, videollamadas en Teams, búsquedas en Google y transacciones bancarias en todo el mundo.
Nada de eso ocurre «en la nube». Ocurre en edificios gigantescos, llenos de procesadores, fibra óptica, sistemas de refrigeración y subestaciones eléctricas.
Esos edificios pertenecen a un grupo muy reducido de empresas. Y entender quiénes son —y sobre todo, cuánto y cómo están invirtiendo— puede ser una de las claves para entender dónde va a estar el crecimiento económico de la próxima década.
Usuario — Aplicación — Internet — Data Center — Hyperscaler — Electricidad
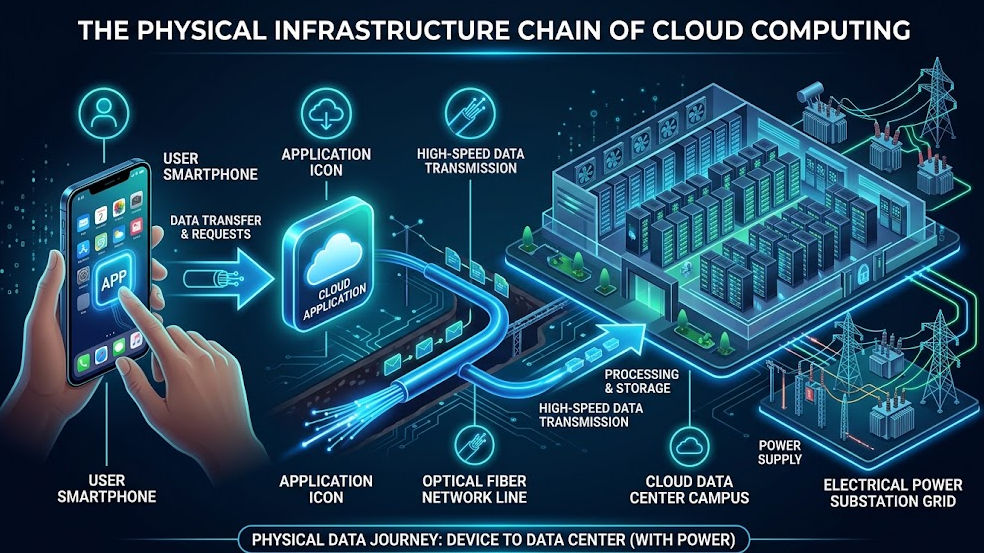
Cada clic, cada consulta a un modelo de IA, cada transacción bancaria online recorre esa cadena completa antes de devolver una respuesta en milisegundos. Todos hablan de inteligencia artificial como si fuera pura idea, puro software. Pero antes de hablar de IA hay que entender quién construye la infraestructura sobre la que corre.
Los hyperscalers —Amazon, Microsoft, Google, Meta y Oracle— son esas empresas. Y no es la primera vez en la historia que una capa de infraestructura precede al negocio que termina construyéndose arriba de ella.
No todo gigante tecnológico es un hyperscaler, y esa diferencia importa para un inversor. Apple, por ejemplo, es central para el cómputo del futuro por su diseño de chips propios, pero no compite en esta categoría: no construye ni alquila infraestructura cloud a la escala de las cinco anteriores. Vale la pena mencionarla más adelante, pero conviene no mezclarla en la definición.
| Siglo | Infraestructura | Negocio que habilitó |
|---|---|---|
| XIX | Ferrocarriles | Comercio a escala nacional |
| XX | Red eléctrica | Industrialización |
| XXI | Data centers | Inteligencia artificial |
Nadie compraba «electricidad» como inversión en 1920. Pero quien entendió que la energía iba a ser la infraestructura del siglo XX entendió también dónde se iba a concentrar el valor durante las décadas siguientes. Hoy, los data centers ocupan ese lugar.
La primera pregunta que debería hacerse un inversor frente a la IA no es «qué modelo va a ganar», sino «quién es dueño de la infraestructura sobre la que todos los modelos van a correr, y a qué costo la está construyendo».
¿Qué son los hyperscalers y cómo funciona su negocio?
Un hyperscaler es una empresa capaz de operar infraestructura de cómputo, almacenamiento y redes a una escala que pocas organizaciones en el mundo pueden igualar, y de escalar esa capacidad hacia arriba o hacia abajo casi sin fricción. La palabra clave es escala: no se trata de tener muchos servidores, sino de tener la arquitectura, el software y el capital para multiplicar esa capacidad en cuestión de meses, en cualquier punto del planeta. Esto es, en esencia, lo que hace posible el cloud computing tal como lo conocemos hoy.
Para entender el negocio hace falta manejar algunos conceptos básicos:
🌎 Región
Ubicación geográfica donde opera la infraestructura (por ejemplo, «este de Estados Unidos» o «San Pablo»), pensada para que los datos y las aplicaciones vivan cerca del usuario final.
🏢 Availability Zone
Conjunto de centros de datos físicamente separados pero interconectados dentro de una misma región. Si uno falla, los demás siguen operando sin que el usuario lo note.
📈 Escalabilidad
Capacidad de multiplicar recursos rápidamente según la demanda: pasar de diez servidores a diez mil sin comprar, instalar ni mantener una sola máquina propia.
🛡️ Resiliencia
Diseño pensado para seguir funcionando incluso ante fallas de hardware, cortes eléctricos o incendios en un centro de datos puntual.
La confusión más común es pensar que estas empresas venden servidores o «espacio en internet». No es así. Lo que venden es capacidad: cómputo, almacenamiento y redes empaquetados como un servicio que se factura por uso, con la promesa implícita de que esa capacidad va a estar disponible cuando el cliente la necesite, sea una startup de dos personas o un banco con millones de transacciones diarias.
No todos los hyperscalers son el mismo negocio
Es un error tratar a Amazon, Microsoft, Google, Meta y Oracle como si fueran variantes de una misma fórmula. En realidad, cada una juega un partido distinto dentro de la categoría, y separarlas por modelo de negocio dice mucho más que agruparlas por tamaño:
Los que monetizan infraestructura como servicio (cloud público). AWS, Microsoft Azure, Google Cloud y Oracle Cloud construyen data centers para alquilar esa capacidad a terceros. Su negocio central es, literalmente, vender cómputo: cuanto más grande y eficiente sea su infraestructura, más margen le queda a cada dólar de ingreso. AWS es el pionero y sigue siendo el más grande por ingresos; Azure creció apalancado en su base de clientes corporativos y en la alianza con OpenAI; Google Cloud es el más chico de los tres pero el que más rápido crece, apoyado en sus chips propios (TPU) y en Gemini; y Oracle dio el giro más sorprendente de los últimos años, reconvirtiendo buena parte de su negocio tradicional de bases de datos en infraestructura cloud para entrenamiento de IA, con contratos multianuales de magnitud considerable.
El que consume infraestructura propia para sus plataformas. Meta es un caso distinto dentro del grupo: no vende una nube pública ni le alquila capacidad a nadie. Invierte sumas comparables a las de AWS o Azure en data centers propios, pero el objetivo es entrenar sus propios modelos de IA y sostener el negocio publicitario que factura sobre Facebook, Instagram y WhatsApp. Para Meta, el CAPEX en infraestructura no es un negocio en sí mismo: es el costo de mantener y potenciar su negocio principal, que sigue siendo la publicidad digital.
Esta distinción importa para un inversor porque cada modelo responde a lógicas de rentabilidad diferentes: el CAPEX de AWS se justifica si genera ingresos de terceros que superan su costo de capital, mientras que el CAPEX de Meta se justifica si sostiene o potencia un negocio publicitario que ya es rentable por otras vías.
Fuera de esta categoría, aunque igual de relevante para el cómputo del futuro, queda Apple: su estrategia pasa por el diseño de silicio propio —los chips de la familia M y A— y por la integración vertical en el dispositivo, no por construir o alquilar infraestructura cloud a terceros. Es una apuesta de otro tipo, que se justifica por eficiencia de producto y no por facturación de infraestructura, y por eso conviene analizarla aparte de los hyperscalers propiamente dichos.
Analizar: el CAPEX como hilo conductor
Hay un concepto que atraviesa absolutamente todo este negocio, y conviene tenerlo presente desde ahora porque es el hilo que conecta cada pieza de la historia: el CAPEX (capital expenditure, o gasto de capital).
CAPEX — Data centers — Chips — Energía — Redes — Construcción — Monetización — Retorno sobre el capital
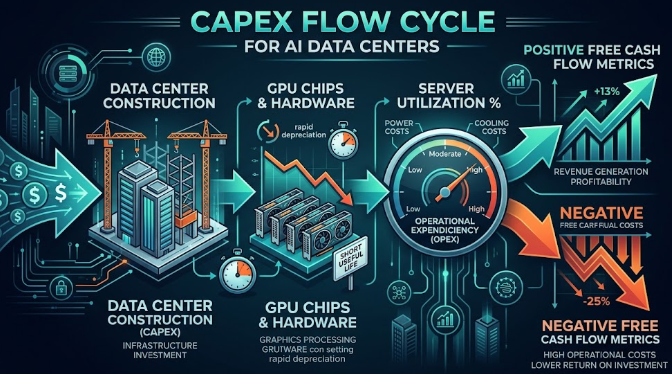
Los hyperscalers no solo venden servicios digitales. Son empresas que invierten cientos de miles de millones de dólares por año en construir infraestructura física: terrenos, edificios, chips, redes, sistemas de refrigeración y capacidad eléctrica. Cada eslabón de esa cadena —desde que se decide el CAPEX hasta que ese gasto se traduce en ingresos— toma tiempo, y en el medio hay riesgo. Ese riesgo es, precisamente, lo que un inversor tiene que aprender a mirar.
Los hyperscalers en cifras
- Más de 1.000 data centers en el mundo, en conjunto entre los principales proveedores.
- Cientos de miles de servidores operando dentro de un solo campus de gran escala.
- Miles de millones de usuarios utilizan a diario, de forma directa o indirecta, servicios alojados en esta infraestructura.
- Tras los resultados del segundo trimestre de 2026, la guía combinada de Amazon (~USD 220.000 M), Microsoft (~USD 175.000 M), Alphabet (USD 195.000-205.000 M) y Meta (USD 130.000-145.000 M) ronda entre USD 720.000 y 745.000 millones de CAPEX para el año —una cifra que las propias compañías vienen revisando al alza earnings call tras earnings call—.
La otra cara: ¿qué pasa si el CAPEX crece más rápido que los ingresos?
Hasta acá, la historia suena unidireccional: más CAPEX, más capacidad, más ingresos futuros. Pero esa ecuación solo funciona si se cumplen varias condiciones, y ninguna está garantizada.
El desfasaje temporal. El capital que se invierte hoy en un data center no se convierte automáticamente en ingresos. Entre la compra del terreno, la construcción, la conexión eléctrica, la instalación de servidores y su puesta en producción pueden pasar muchos meses. Durante ese período, el CAPEX pesa sobre el flujo de caja sin que todavía exista el ingreso que lo justifique. Si la demanda tarda más de lo previsto en aparecer, esa ventana se estira y el costo de oportunidad crece.
La depreciación acelerada. Las GPUs de última generación se deprecian mucho más rápido que la infraestructura tradicional de un data center: mientras un edificio o una red eléctrica pueden amortizarse en veinte o treinta años, un chip de IA de punta puede quedar tecnológicamente superado en apenas tres o cuatro. Eso obliga a las empresas a reinvertir de forma constante solo para no perder competitividad, lo que convierte al CAPEX en un gasto recurrente y no en una inversión que se hace una vez y «ya está».
La utilización necesaria para justificar la inversión. Construir capacidad no alcanza: esa capacidad tiene que usarse. Si los data centers que se están levantando hoy no logran una tasa de ocupación suficientemente alta en los próximos años, el retorno sobre ese capital cae por debajo de lo que costó financiarlo, y la inversión pasa de crear valor a destruirlo. Es exactamente el mismo mecanismo que explicó el exceso de capacidad en la fibra óptica de fines de los años noventa: no fue que la infraestructura resultara inútil —hoy esa misma fibra está plenamente utilizada—, sino que se construyó demasiado, demasiado rápido y con retornos insuficientes para quienes financiaron esa expansión en el momento equivocado. Infraestructura útil no es lo mismo que inversión necesariamente rentable.
El impacto en el flujo de caja libre. Como consecuencia directa de todo lo anterior, algunos hyperscalers ya muestran una fuerte compresión del flujo de caja libre e incluso FCF negativo —Amazon y Alphabet, por ejemplo, cerraron el segundo trimestre de 2026 con flujo de caja libre negativo en los últimos doce meses—, mientras que otros, como Microsoft, todavía mantienen una generación de caja considerable pese al salto del CAPEX. Esa diferencia no es un detalle menor: muestra que no todos los hyperscalers están financiando su expansión de la misma manera, ni con el mismo margen de maniobra. Un FCF débil no es, por sí solo, una mala señal —puede ser el costo temporal de capturar un mercado mucho más grande en el futuro—, pero si esa dinámica se sostiene demasiados trimestres sin que el crecimiento de ingresos la acompañe, empieza a ser una señal de alerta que un inversor no debería ignorar.
Idea clave
El CAPEX no es, por sí solo, ni bueno ni malo. Es una apuesta.
Se convierte en buena noticia si la demanda futura llega a tiempo, si la utilización de esa infraestructura es alta y si el retorno supera el costo de reponer el hardware que se deprecia.
Se convierte en mala noticia si cualquiera de esas tres condiciones falla.
¿Cómo ganan dinero los hyperscalers?
El modelo de negocio de un hyperscaler se construyó en capas, y cada capa nueva agregó margen sobre la anterior:
IaaS (Infrastructure as a Service): la capa más básica. El cliente alquila cómputo, almacenamiento y redes crudos, y se ocupa él mismo de instalar y administrar el software que corre arriba. Es el negocio original de AWS.
PaaS (Platform as a Service): un escalón más arriba. El hyperscaler ofrece plataformas ya armadas —bases de datos administradas, herramientas de desarrollo, entornos de análisis de datos— para que el cliente no tenga que construir esa capa desde cero.
SaaS indirecto: los hyperscalers no solo alquilan infraestructura; también se quedan con una porción de todo el software que terceros construyen y venden sobre esa infraestructura, a través de sus marketplaces.
IA: la capa más nueva y la que hoy concentra el crecimiento. Los hyperscalers alquilan acceso a GPUs para entrenar e inferir modelos de inteligencia artificial, ofrecen sus propios modelos como servicio (Bedrock en AWS, Azure OpenAI Service, Vertex AI en Google) y cobran tanto por el cómputo bruto como por las herramientas que hacen que ese cómputo sea usable.
Cada capa nueva no reemplazó a la anterior: se apoyó sobre ella. Un cliente que hoy entrena un modelo de IA en Azure probablemente también paga por almacenamiento, redes y bases de datos en la misma cuenta. Ese «upsell» permanente explica buena parte de la rentabilidad del negocio, y es también lo que le da sentido económico a semejante nivel de CAPEX.
Por eso, en el fondo, el verdadero negocio de un hyperscaler no es vender GPU: es monetizar cada dólar de infraestructura varias veces sobre la misma base física.
Data center — GPU — Cómputo — Almacenamiento — Base de datos — Herramientas de IA — Aplicaciones — Marketplace
Cada eslabón de esa cadena genera una factura distinta sobre el mismo terreno, el mismo edificio y el mismo hardware ya construidos. Esa es, en definitiva, la razón por la que Amazon, Microsoft y Google están dispuestos a invertir semejantes cantidades de CAPEX: no apuestan a un único ingreso por cliente, sino a multiplicar las capas de facturación sobre una misma infraestructura que, una vez construida, ya está pagada.
¿Por qué son tan rentables cuando el CAPEX rinde?
Cuatro fuerzas explican por qué este negocio, cuando el CAPEX efectivamente se traduce en demanda real, se vuelve extraordinariamente rentable:
Economías de escala: el costo de construir y operar un data center gigante por unidad de cómputo es mucho menor que el de mil empresas construyendo mil data centers chicos.
Costos fijos enormes, costo marginal bajo: construir la infraestructura inicial requiere capital descomunal, pero una vez construida, atender a un cliente adicional cuesta relativamente poco. Ese es, precisamente, el mecanismo que puede convertirse en un problema si la utilización no acompaña: los costos fijos existen se use o no se use la infraestructura.
Márgenes crecientes con la escala: a medida que la base de clientes crece, el costo de servir a cada uno baja, porque la infraestructura ya está amortizada y la utilización mejora.
Efecto red: cuantos más desarrolladores, empresas y herramientas de software se construyen sobre una nube determinada, más valiosa se vuelve esa nube para el próximo cliente. Ese efecto red explica por qué migrar de un proveedor cloud a otro es tan costoso y tan poco frecuente.
Invertir: qué queda expuesto y beneficiado
Los hyperscalers dejaron de ser «una parte más» del S&P 500 para convertirse en su motor. Cuatro de las siete compañías conocidas como las Magnificent Seven —Amazon, Microsoft, Alphabet (Google) y Meta— son, en el fondo, negocios de infraestructura digital, y su comportamiento hoy explica una porción cada vez mayor de lo que hace el índice en su conjunto.
Entender a los hyperscalers es también la puerta de entrada para entender toda una cadena de negocios que depende de sus decisiones de CAPEX: los fabricantes de chips que les venden GPUs, las empresas de energía que abastecen sus data centers, las compañías de refrigeración industrial, los REITs especializados en centros de datos y hasta las constructoras que levantan esos campus. Ese ecosistema completo —que vamos a desarrollar en el próximo artículo— se mueve al ritmo del CAPEX que anuncian estas compañías cada trimestre, y cada revisión de esa guía (hacia arriba o hacia abajo) mueve al resto de la cadena con ella.
Después de los resultados del segundo trimestre de 2026, la guía combinada de Amazon, Microsoft, Alphabet y Meta para el año se ubica entre USD 720.000 y 745.000 millones, con Amazon a la cabeza tras elevar su propia guía a unos USD 220.000 millones. Es, probablemente, el ciclo de inversión corporativa más grande de la historia —y, al mismo tiempo, uno de los que más rápido está siendo revisado, trimestre a trimestre, por las propias compañías que lo protagonizan.
Y ese CAPEX no está ocurriendo en un vacío de demanda: en el mismo trimestre, AWS reportó un crecimiento interanual del 37%, alcanzando USD 42.200 millones de ingresos. Es la confirmación de que, al menos por ahora, la inversión y la demanda siguen moviéndose en la misma dirección.
La mirada desde Argentina
Para un inversor argentino, este fenómeno no importa solamente por las acciones de Amazon o Microsoft. La pregunta más interesante es otra: qué empresas y qué activos quedan río arriba de esta inversión global.
Hyperscalers — Chips — Redes — Energía — Transformadores — Cobre — Construcción — Data centers
Un data center de IA necesita electricidad, transformadores y cableado en volúmenes gigantescos. Esa demanda se traduce, río arriba, en necesidad de cobre para el cableado, de litio y otros minerales para el almacenamiento y respaldo energético, y de toda una cadena de infraestructura eléctrica que involucra a empresas y commodities muy alejados, en apariencia, del mundo de la tecnología. Comprender esa cadena completa —que vamos a recorrer con más detalle en los próximos artículos de la serie— permite identificar oportunidades que van mucho más allá de las empresas tecnológicas, y que conectan directamente con sectores donde la región tiene un rol relevante.
Si estas empresas son la infraestructura del siglo XXI, la pregunta que sigue es inevitable: ¿quién está ganando realmente la guerra por la nube, y por qué la irrupción de la inteligencia artificial cambió las reglas del juego que parecían escritas hace una década?
Mariano Dragani
Fuentes principales
International Energy Agency — Energy and AI
https://www.iea.org/reports/energy-and-ai
Balance https://www.microsoft.com/en-us/investor/earnings/fy-2026-q4/press-release-webcast Y paginas oficiales de cada empresa, los balances es información publica.
Nuestra Serie: La infraestructura de la nueva economía digital
Artículo 1 Los Hyperscalers: las empresas que están construyendo la economía digital
¿Qué son y por qué importan?
Artículo 2 La guerra por la nube: quién lidera realmente y por qué la IA cambió todas las reglas
¿Quién está ganando y cómo funciona el negocio?
Artículo 3 Cómo invertir en la revolución de la infraestructura digital
¿Cómo analizar la inversión y dónde están los riesgos?
2 comentarios en «Hyperscalers: qué son y por qué están construyendo la economía digital»