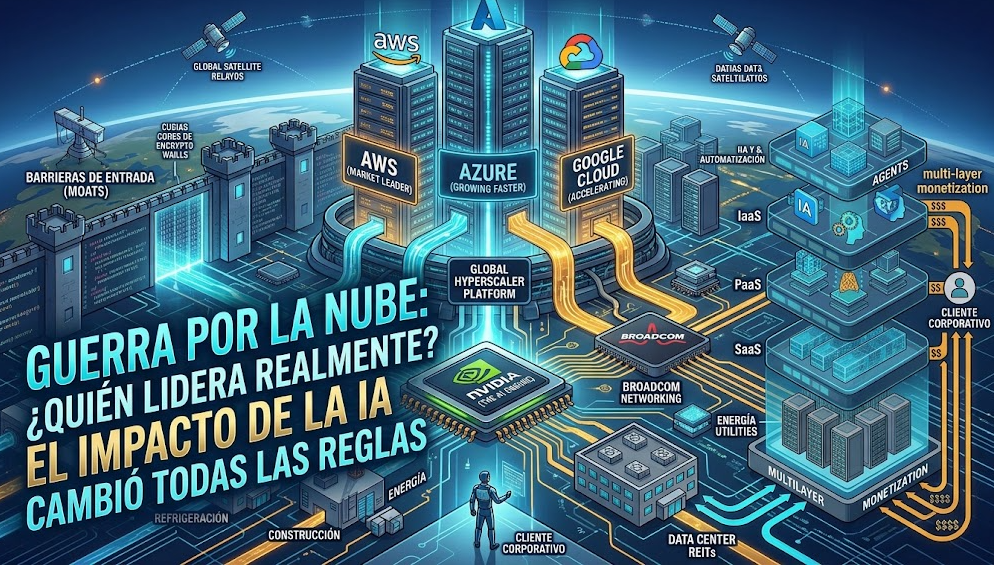
La guerra por la nube: quién lidera realmente y por qué la IA cambió todas las reglas
Para buena parte del mercado, la inteligencia artificial se resume a un chat: se abre ChatGPT, se escribe una pregunta, aparece una respuesta.
Esa experiencia, tan simple para el usuario, esconde una de las cadenas de infraestructura más complejas y costosas que se hayan construido en la historia corporativa reciente.
Detrás de cada respuesta hay miles de GPUs procesando en paralelo, redes de alta capacidad moviendo enormes volúmenes de datos, sistemas de refrigeración que mantienen operativo ese hardware y subestaciones eléctricas capaces de sostener campus que consumen tanta energía como una ciudad de tamaño medio.
Ese es el negocio real.
Y ese negocio se libra, casi en su totalidad, entre un puñado de compañías.
Cómo se reparte el mercado cloud
Según los datos de Synergy Research Group correspondientes al segundo trimestre de 2026, el gasto empresarial mundial en infraestructura cloud alcanzó los USD 143.000 millones, un 43% más que un año antes. El mercado prácticamente duplicó su tamaño en los últimos once trimestres, impulsado principalmente por la expansión de las cargas de trabajo de inteligencia artificial.
Los tres grandes siguen dominando el mercado:
| Proveedor | Cuota de mercado aproximada | Lectura |
|---|---|---|
| AWS | ~28% | Sigue siendo el líder global |
| Microsoft Azure | ~20% | Crece por encima del mercado |
| Google Cloud | ~15% | Es el gran acelerador entre los tres |
| Oracle Cloud | Un dígito | Expansión especialmente fuerte en IA |
| Alibaba Cloud | Relevante en Asia-Pacífico | Mucho más concentrado geográficamente |
| IBM Cloud | Nicho | Fuerte presencia corporativa tradicional |
Las cifras muestran algo importante: AWS sigue siendo el líder, pero Microsoft y Google están creciendo con mayor velocidad. En otras palabras, la competencia no se está dando solamente por quién tiene la mayor cuota, sino por quién consigue capturar la próxima ola de demanda.
Y esa ola tiene un nombre: inteligencia artificial.
Idea clave
Las cuotas de mercado entre los tres grandes pueden moverse lentamente porque el mercado completo está creciendo a gran velocidad. Para un inversor, por eso, resulta más interesante seguir la tasa de crecimiento relativa, la evolución de los márgenes y el crecimiento del gasto de capital que mirar únicamente quién ocupa el primer lugar.
Una aceleración sostenida de Google Cloud, por ejemplo, puede ser una señal de que está capturando una porción creciente de los contratos vinculados a IA. Del mismo modo, una desaceleración de AWS frente a sus competidores puede ser relevante incluso aunque Amazon continúe siendo el líder en volumen.
La cuota de mercado cuenta una parte de la historia. La velocidad a la que cambia el negocio puede contar otra.
¿Por qué construir una nube nueva es casi imposible?
Esta es la pregunta que ayuda a entender por qué, después de casi dos décadas de cloud computing, la lista de jugadores globales relevantes sigue siendo relativamente reducida.
Construir un nuevo proveedor cloud no consiste simplemente en comprar servidores.
Un hyperscaler necesita, como mínimo:
- Decenas de regiones distribuidas globalmente.
- Redes de fibra óptica de enorme capacidad, propias o contratadas.
- Contratos eléctricos de largo plazo.
- Miles de ingenieros especializados en infraestructura a hiperescala.
- Certificaciones regulatorias y de seguridad en cada jurisdicción.
- Herramientas y documentación para desarrolladores.
- Ecosistemas de software de terceros ya integrados.
- Clientes suficientes para amortizar inversiones gigantescas.
La tecnología dejó de ser, por sí sola, la principal barrera de entrada. Una empresa con suficiente capital puede comprar GPUs y montar servidores.
Lo difícil es replicar la escala, la red, la energía, el software, las regiones, los clientes y el ecosistema que hacen competitivo a un hyperscaler.
Por eso aparecen nuevos proveedores y neoclouds, especialmente alrededor de la IA, pero sigue siendo extremadamente difícil construir una plataforma global capaz de competir de igual a igual con AWS, Azure o Google Cloud.
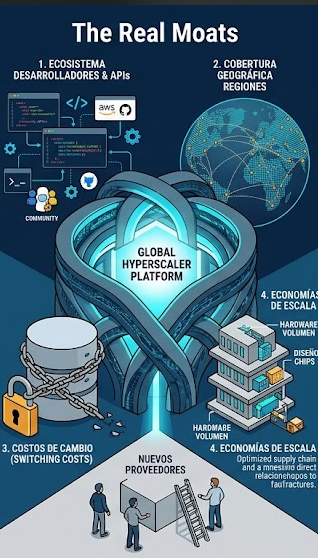
Los verdaderos moats de la nube
La pregunta que todo inversor debería hacerse frente a un negocio de estas características es:
¿Qué impide que un competidor nuevo le robe clientes a estos jugadores?
La respuesta no es solamente la tecnología.
Son barreras mucho más difíciles de desmontar.
Switching costs: el costo de cambiar
Migrar la infraestructura de una empresa de una nube a otra puede implicar reescribir integraciones, volver a certificar sistemas de seguridad y compliance, reentrenar equipos técnicos y asumir el riesgo de interrumpir sistemas críticos.
Para una empresa mediana o grande, ese proceso puede llevar años y costar millones de dólares.
Por eso, aunque técnicamente sea posible cambiar de proveedor, económicamente puede resultar muy costoso hacerlo.
Ecosistema de desarrolladores
Cada nube tiene sus propias herramientas, certificaciones, arquitecturas y comunidades.
Un desarrollador que lleva años especializado en AWS no cambia de proveedor simplemente porque otro ofrezca un precio ligeramente inferior. Cambiar implica reaprender herramientas, adaptar procesos y, en algunos casos, reconstruir parte del conocimiento acumulado por la organización.
Ese conocimiento se convierte en una barrera competitiva.
Marketplace y APIs
Las nubes se transformaron en plataformas donde miles de empresas de software ofrecen productos integrados.
Cuantas más herramientas están disponibles en una determinada nube, más atractiva resulta para el siguiente cliente.
Y cuanto más grande es ese ecosistema, más difícil es replicarlo desde cero.
Cobertura geográfica
Construir una nueva región cloud implica infraestructura física, permisos, energía, conectividad y certificaciones de seguridad.
No se trata simplemente de instalar servidores.
En muchos mercados, además, existen requisitos específicos sobre dónde pueden almacenarse los datos y cómo deben procesarse.
La cobertura geográfica, por lo tanto, se convierte en otra barrera de entrada.
Economías de escala
AWS puede comprar hardware en volúmenes que pocos clientes del mundo pueden igualar.
También puede desarrollar chips propios, optimizar sistemas de refrigeración y energía y amortizar la infraestructura sobre millones de clientes.
Lo mismo ocurre, en distinta escala, con Azure y Google Cloud.
Cuanto mayor es el jugador, mejores condiciones puede obtener del resto de la cadena.
Y cuanto mejores son esas condiciones, más difícil resulta para un competidor pequeño igualar sus costos.
El verdadero moat de un hyperscaler no es solamente la tecnología que utiliza hoy. Es todo lo que un cliente perdería si decidiera irse y todo lo que un competidor nuevo tendría que construir para llegar a operar con la misma escala.
La IA cambió el modelo
Hasta hace pocos años, el negocio cloud tenía una estructura relativamente sencilla:
Antes
Cliente — Cloud — Aplicación
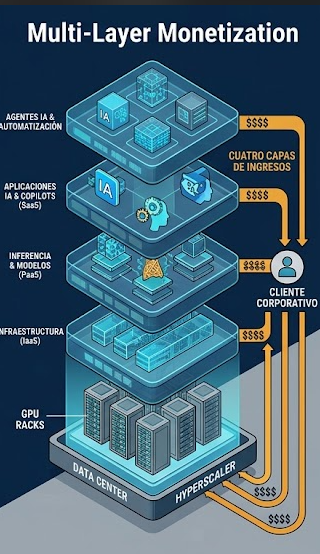
La inteligencia artificial generativa multiplicó esa cadena y agregó nuevas capas de monetización sobre una misma base física.
Ahora
Cliente — Agente IA — Copilot — Modelo — Inferencia — Cloud — GPU —
Data Center
La diferencia es fundamental.
La infraestructura cloud sigue cobrando por capacidad de cómputo, almacenamiento y servicios asociados. Sobre esa infraestructura aparecen modelos de IA propios o de terceros. Después llegan las aplicaciones, los copilots y, cada vez más, los agentes capaces de ejecutar tareas de manera semiautónoma.
No todas esas capas tienen todavía el mismo nivel de madurez comercial.
La infraestructura y la inferencia tienen modelos de precios relativamente consolidados. Los copilots están atravesando una etapa de adopción corporativa acelerada. Los agentes, en cambio, todavía están definiendo cómo se monetizarán: por consultas, por tareas, por usuarios, por resultados o mediante modelos híbridos.
Para un inversor, esa diferencia importa.
Que la IA esté creciendo no significa que todas las capas de la cadena vayan a capturar valor al mismo ritmo.
El resultado es que un mismo cliente corporativo puede terminar pagando al mismo hyperscaler por infraestructura, acceso a modelos, herramientas de productividad con IA y agentes que automatizan procesos internos.
Cuatro capas potenciales de ingresos.
Sobre la misma cuenta.
Y, en buena medida, sobre la misma infraestructura física.
El verdadero negocio son los data centers
El costo de construir un data center dejó de medirse únicamente en dólares.
En muchos mercados, el cuello de botella ya no es conseguir financiamiento, sino conseguir suficiente energía eléctrica.
Hay proyectos que pueden tener terreno, capital, edificios y hardware, pero que no pueden entrar plenamente en funcionamiento porque la conexión disponible a la red eléctrica no alcanza para alimentar la capacidad prevista.
La expansión de la IA convirtió a la electricidad en uno de los recursos estratégicos de la nueva economía digital.
Y eso está modificando completamente la cadena de inversión.
Los grandes hyperscalers están elevando su gasto de capital a niveles extraordinarios. Amazon, por ejemplo, elevó su previsión de inversión para 2026 hasta unos USD 220.000 millones, mientras Alphabet, Meta y Microsoft también mantienen planes de inversión extremadamente elevados vinculados a infraestructura, centros de datos e inteligencia artificial.
El resultado es una carrera por construir capacidad antes de que la demanda termine de materializarse.
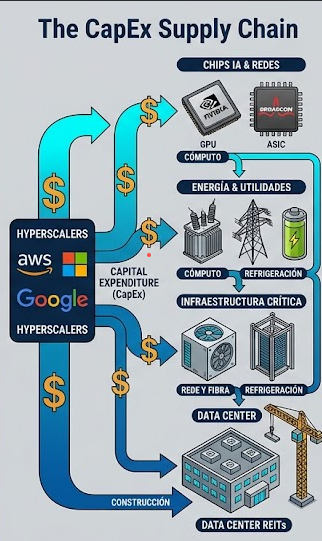
¿En qué se traduce ese CapEx?
Principalmente en:
- GPUs: hardware especializado para entrenar e inferir modelos de IA a gran escala.
- Networking: redes capaces de conectar miles de GPUs para que funcionen como una enorme unidad de procesamiento.
- Refrigeración: sistemas cada vez más sofisticados, con una utilización creciente de refrigeración líquida.
- Electricidad y transformadores: infraestructura necesaria para llevar enormes cantidades de energía hasta los centros de datos.
- Fibra óptica: conectividad de altísima capacidad para mover datos entre centros de datos y hacia los usuarios.
- Construcción: terrenos, edificios, sistemas eléctricos y toda la infraestructura física necesaria para alojar esos equipos.
El dato más importante es que el gasto no termina en el servidor.
Por cada dólar destinado a capacidad de cómputo aparecen múltiples proveedores detrás: semiconductores, memoria, networking, energía, refrigeración, construcción, fibra y bienes raíces especializados.
Por eso la revolución de la IA no es solamente una historia de chips.
También es una historia de infraestructura.
La cadena de valor completa
Entender la guerra por la nube mirando solamente a AWS, Azure y Google es quedarse con la mitad de la historia.
Detrás de cada hyperscaler existe una cadena de proveedores que captura una parte del enorme flujo de inversión:
Hyperscalers — Nvidia / chips de IA — Broadcom / ASICs y networking — Networking y conectividad — Vertiv / refrigeración e infraestructura crítica — Eaton / Schneider / infraestructura eléctrica — Utilities / generación y distribución eléctrica — Fibra óptica —
REITs / data centers
Cada eslabón representa una tesis de inversión diferente.
Nvidia captura una de las partes más visibles del ciclo. En su segundo trimestre fiscal de 2027, la compañía registró USD 89.000 millones de ingresos en su segmento Data Center, un crecimiento interanual del 117%.
Pero Nvidia no es la única forma de exponerse al crecimiento de la infraestructura de IA.
Las empresas de redes, refrigeración, equipamiento eléctrico, generación de energía y los REITs especializados en data centers participan de la misma tendencia desde posiciones económicas diferentes.
Y eso genera una pregunta mucho más interesante que simplemente “¿qué empresa de IA va a ganar?”.
¿Quién captura realmente cada dólar adicional que se invierte en IA?
Cuando un hyperscaler anuncia una inversión de USD 20.000 millones en un nuevo campus de IA, ese dinero no queda dentro de una sola empresa. Se distribuye entre fabricantes de chips, proveedores de redes, compañías eléctricas, fabricantes de sistemas de refrigeración, constructoras, operadores de fibra y propietarios de data centers.
El riesgo que todos comparten
Pero existe una contracara.
Diversificar la exposición entre varios eslabones de la cadena no necesariamente significa diversificar el riesgo económico.
Si los grandes hyperscalers redujeran simultáneamente su CapEx porque la demanda de IA no crece al ritmo esperado, el impacto podría extenderse por toda la cadena.
Nvidia recibiría menos pedidos.
Los proveedores de networking tendrían menos despliegues.
Los fabricantes de sistemas eléctricos y refrigeración enfrentarían menos proyectos.
Los operadores de data centers podrían encontrar una demanda inferior a la prevista.
Y las empresas eléctricas tendrían que reevaluar inversiones realizadas sobre la expectativa de un crecimiento extraordinario de la demanda.
Este es uno de los principales riesgos que debería considerar un inversor.
La cadena está diversificada en empresas, pero no necesariamente en su motor económico.
Por eso, invertir en cinco compañías distintas relacionadas con la infraestructura de IA no equivale automáticamente a tener cinco apuestas independientes.
Conclusión
La inteligencia artificial suele presentarse como una revolución del software.
En realidad, también es una revolución de infraestructura.
Detrás de cada modelo que responde una pregunta existe una cadena de empresas que fabrican chips, construyen centros de datos, suministran energía, desarrollan sistemas de refrigeración y conectan al mundo mediante redes de alta capacidad.
El desafío para el inversor no consiste simplemente en identificar que la IA necesita infraestructura.
Eso ya es evidente.
La verdadera pregunta es qué empresas tienen poder de fijación de precios, cuáles simplemente acompañan el ciclo de inversión y cuáles podrían quedar atrapadas si el gasto de los hyperscalers finalmente se desacelera.
Comprender esa cadena permite mirar más allá de los nombres más conocidos y empezar a detectar dónde se captura realmente el valor de la revolución de la inteligencia artificial.
Y ahí aparece la pregunta que queda abierta:
¿Quién gana realmente cuando se invierte un dólar más en IA?
En el próximo artículo vamos a recorrer esa cadena empresa por empresa, para entender quién captura realmente el valor de cada dólar invertido en la nueva infraestructura digital.
Mariano Dragani
Consultas Frecuentes:
¿Qué empresas dominan el mercado de cloud computing?
AWS, Microsoft Azure y Google Cloud son los principales proveedores globales de infraestructura cloud, aunque otros jugadores como Oracle y Alibaba también tienen posiciones relevantes en determinados mercados.
¿Por qué la inteligencia artificial está impulsando el negocio de la nube?
Los modelos de inteligencia artificial requieren enormes cantidades de capacidad de cómputo, almacenamiento, networking y energía. Esto está impulsando la demanda de infraestructura cloud y elevando el gasto de capital de los grandes hyperscalers.
¿Qué es un hyperscaler?
Es un proveedor tecnológico capaz de operar infraestructura informática a una escala extremadamente grande, con múltiples regiones, centros de datos, redes y millones de clientes. AWS, Azure y Google Cloud son los principales ejemplos.
¿Qué empresas se benefician de la construcción de data centers para IA?
Además de los hyperscalers, la expansión de los data centers beneficia potencialmente a fabricantes de chips, proveedores de networking, empresas de refrigeración, equipamiento eléctrico, utilities, fibra óptica y operadores de infraestructura especializada.
¿Cuál es el principal riesgo de invertir en infraestructura de IA?
Uno de los principales riesgos es que el gasto en infraestructura crezca más rápido que la demanda económica que finalmente genere la IA. Una desaceleración del CapEx de los hyperscalers podría afectar simultáneamente a numerosos proveedores de la cadena.
Nuestra Serie: La infraestructura de la nueva economía digital
Artículo 1 Los Hyperscalers: las empresas que están construyendo la economía digital
¿Qué son y por qué importan?
Artículo 2 La guerra por la nube: quién lidera realmente y por qué la IA cambió todas las reglas
¿Quién está ganando y cómo funciona el negocio?
Artículo 3 Cómo invertir en la revolución de la infraestructura digital
¿Cómo analizar la inversión y dónde están los riesgos?
2 comentarios en «La guerra por la nube: quién lidera y cómo la IA cambió las reglas»