Cómo invertir en la revolución de la infraestructura digital
Una gran empresa no siempre es una gran inversión.
Amazon, Microsoft y Alphabet son, sin dudas, compañías extraordinarias: dominan mercados enormes, generan flujos de caja gigantescos y tienen ventajas competitivas que llevan años construyendo. Pero eso no dice nada, por sí solo, sobre si conviene comprar sus acciones hoy, a este precio, con este nivel de inversión de capital.
Para responder esa pregunta hace falta bajar de la narrativa a los números. Y en un negocio que hoy destina cientos de miles de millones de dólares por año a construir infraestructura, entender esos números es más importante que nunca.
¿Cómo analizar un hyperscaler como inversión?
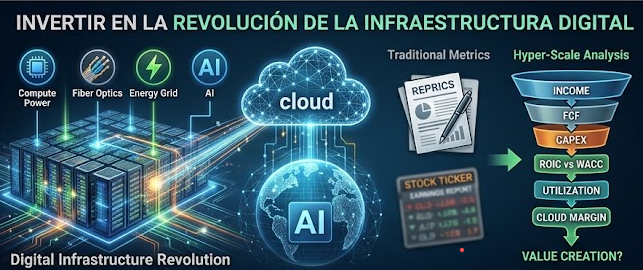
Ingresos — FCF — CapEx — Depreciación — ROIC vs. WACC — Utilización — Margen Cloud — ¿Crea valor?
Cómo analizar un hyperscaler como inversión
Los estados financieros tradicionales —ingresos, ganancia neta, múltiplo de precio sobre ganancias— dicen relativamente poco sobre la salud real de un negocio de infraestructura cloud. En este ciclo de inversión hay que mirar algunas métricas con especial atención.
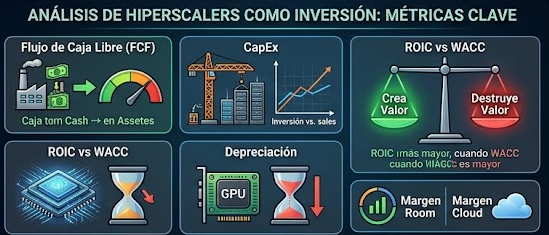
Flujo de caja libre (FCF): muestra, en términos generales, cuánto efectivo genera una empresa después de sus necesidades operativas y de sus inversiones de capital. Es una de las métricas más importantes para analizar este ciclo porque una compañía puede mostrar ganancias contables sólidas y, al mismo tiempo, estar consumiendo caja si su CapEx crece más rápido que su capacidad de generar efectivo.
El CapEx de los principales hyperscalers está creciendo a una velocidad extraordinaria, y esa presión ya se nota en el flujo de caja libre incluso de compañías que históricamente fueron grandes generadoras de efectivo. Amazon, por ejemplo, reportó un FCF negativo de USD 7.600 millones en los últimos doce meses a junio de 2026, principalmente por el fuerte aumento de sus inversiones en infraestructura. Microsoft, en cambio, todavía sostiene una generación de caja considerable pese al salto del CapEx. La diferencia muestra que no todos están financiando esta expansión de la misma manera.
CapEx (gasto de capital): cuánto dinero se destina a construir infraestructura nueva. Hay que mirarlo en valor absoluto, pero sobre todo en relación con los ingresos. Un CapEx que crece más rápido que las ventas durante varios trimestres seguidos exige que el mercado confíe en que ese gasto se va a traducir, tarde o temprano, en ingresos y retornos futuros.
ROIC (retorno sobre el capital invertido): mide cuánto beneficio operativo genera la empresa por cada dólar invertido en el negocio. Es una de las preguntas centrales detrás de todo este ciclo: ¿los cientos de miles de millones que se están invirtiendo en GPUs, data centers y redes van a generar un retorno superior al costo de ese capital?
La comparación clave es siempre contra el WACC (costo promedio ponderado del capital):
ROIC > WACC → crea valor
ROIC = WACC → cubre el costo del capital
ROIC < WACC → destruye valor
Si el ROIC empieza a caer de forma sostenida mientras el CapEx sigue subiendo, y esa caída lo acerca o lo lleva por debajo del costo de capital de la empresa, es una señal de alerta.
Margen operativo y margen cloud: el margen operativo general de la empresa y, específicamente, el margen del segmento cloud, que suele reportarse por separado. Un margen cloud que se mantiene estable o mejora a pesar del salto en CapEx es una buena señal de que la inversión se está traduciendo en escala y eficiencia. Un margen que se comprime sostenidamente puede indicar que los costos de esa expansión están empezando a superar sus beneficios.
RPO (Remaining Performance Obligations, u obligaciones de desempeño restantes): representa el valor de determinadas obligaciones contractuales que todavía no fueron reconocidas como ingresos. Es una medida de visibilidad sobre ingresos futuros, aunque no debe interpretarse como dinero ya cobrado ni como ingresos garantizados en términos absolutos.
Un RPO o backlog que crece rápidamente puede ser una señal positiva porque indica que existe una importante demanda contratada más allá de lo que muestra el ingreso del trimestre actual.
Utilización: qué porcentaje de la capacidad instalada está efectivamente en uso. Construir un data center y mantenerlo subutilizado significa haber inmovilizado capital en activos que todavía no generan el retorno esperado.
Depreciación y vida útil económica: el problema de este ciclo no es solamente cuánto se invierte, sino a qué velocidad se consume económicamente ese activo.
Una GPU que genera ingresos durante cinco años no es lo mismo que una que pierde competitividad tecnológica mucho antes. Cuanto más corta sea la vida económica del hardware, más rápido hay que recuperar el capital invertido para que el negocio siga siendo rentable.
Además, la vida útil contable no necesariamente coincide con la vida económica real del hardware: un activo puede seguir figurando en el balance mientras ya perdió competitividad tecnológica.
Esta es la métrica que conecta directamente CapEx con FCF y con ROIC: sin importar cuánto se invierta, si el activo pierde valor económico más rápido de lo que tarda en generar el retorno esperado, la inversión queda bajo presión.
Payback (período de repago): cuánto tiempo tarda una inversión en un data center o en un lote de GPUs en recuperar el capital invertido.
Cuanto más corta sea la vida económica del hardware, más importante se vuelve que ese capital se recupere rápidamente. Si el período de repago se acerca o supera la vida útil económica del activo, la rentabilidad del proyecto queda bajo presión.
Compromisos, deuda y leases: muchos hyperscalers financian parte de su expansión con deuda o con contratos de arrendamiento de largo plazo (leases) sobre data centers que no construyen ellos mismos, sino que alquilan a operadores especializados.
Revisar el nivel de deuda y el volumen de esos compromisos futuros es clave para entender cuánto margen de maniobra financiera le queda a cada compañía si el ciclo de demanda de IA se enfría antes de lo esperado.
| Métrica | ¿Qué responde? |
|---|---|
| FCF | ¿Genera caja real? |
| CapEx | ¿Cuánto está invirtiendo? |
| ROIC | ¿Vale la pena invertir tanto? |
| Depreciación | ¿A qué velocidad se consume el activo? |
| Margen Cloud | ¿La nube sigue siendo rentable? |
| Utilización | ¿Los data centers están suficientemente ocupados? |
| RPO | ¿Tiene visibilidad sobre ingresos futuros? |
Tres negocios cloud, tres fotografías diferentes
Los últimos resultados muestran que los tres grandes negocios cloud atraviesan este ciclo con características diferentes.
| Cloud | Dato clave | Qué nos dice |
|---|---|---|
| AWS | USD 42.200 M trimestrales / +37% | Escala y aceleración |
| Azure | +43% interanual | Crecimiento y demanda |
| Google Cloud | USD 24.800 M / +82% | Fuerte aceleración |
AWS alcanzó un ritmo anualizado de aproximadamente USD 169.000 millones, una escala que permite dimensionar el tamaño que ya alcanzó el negocio cloud de Amazon.
Microsoft, por su parte, informó un crecimiento del 43% interanual para Azure y otros servicios cloud. La compañía sigue reportando oficialmente el crecimiento de Azure, mientras que el segmento Intelligent Cloud incluye además otros negocios.
Google Cloud mostró la mayor aceleración entre los tres grandes, con un crecimiento interanual del 82% y unos USD 24.800 millones de ingresos trimestrales.
Cada uno de estos números responde una pregunta distinta. AWS muestra la escala alcanzada; Azure permite observar el ritmo de crecimiento de la demanda corporativa; y Google Cloud muestra hasta qué punto una unidad que durante años estuvo por detrás de sus competidores puede estar acelerando.
Para un inversor, sin embargo, ninguno de estos números es suficiente por sí solo. El crecimiento de ingresos tiene que terminar convirtiéndose en margen, flujo de caja y retorno sobre el capital invertido.
Un ejemplo simple: por qué más CapEx no siempre es mejor
Imaginemos dos empresas hipotéticas que facturan lo mismo, USD 100.000 millones al año:
Empresa A
CapEx: USD 20.000 millones
ROIC: 18%
Empresa B
CapEx: USD 50.000 millones
ROIC: 8%
La Empresa B, a simple vista, puede parecer la más agresiva y la más comprometida con el crecimiento futuro: invierte más del doble que la Empresa A.
Pero si el costo de capital de esa compañía ronda el 10%, un ROIC del 8% significa que, en los hechos, está destruyendo valor con el capital adicional que invierte.
La Empresa A, con un CapEx mucho más moderado pero un ROIC del 18%, está creando valor de forma mucho más eficiente.
El tamaño de la inversión, por sí solo, no dice nada sobre su calidad.
El negocio cloud no se analiza como una empresa de software tradicional. Se parece cada vez más a una empresa de infraestructura o de energía: es capital intensivo, tiene retornos que se materializan durante varios años y depende de que el capital invertido genere suficiente utilización y apalancamiento operativo.
Los riesgos
Ningún ciclo de inversión de esta magnitud está libre de riesgos.
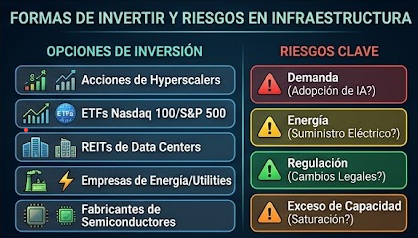
🟢 Demanda: ¿la adopción real de IA por parte de empresas y consumidores justifica la capacidad que se está construyendo?
No hay certeza de que este sea un riesgo menor. Buena parte de las valuaciones actuales ya incorpora expectativas muy elevadas de crecimiento y adopción futura.
🟡 Energía: ¿va a haber electricidad disponible al ritmo que necesita la construcción de data centers?
La disponibilidad eléctrica ya es una restricción concreta. La Agencia Internacional de Energía (IEA) identifica cuellos de botella en conexiones a la red y equipamiento eléctrico, entre otros componentes de la cadena de infraestructura. La organización estima además que una parte significativa de los nuevos proyectos de data centers podría enfrentar demoras para conectarse a las redes eléctricas.
Esto introduce una paradoja: puede existir capital suficiente para construir nuevos centros de datos, pero no necesariamente electricidad y capacidad de red suficientes para ponerlos en funcionamiento.
🟠 Regulación: ¿van a cambiar los costos y los plazos de estos proyectos?
Desde reglas de privacidad de datos hasta límites al uso energético de los data centers o marcos regulatorios específicos para inteligencia artificial, la intervención estatal puede alterar la ecuación de forma súbita.
🔴 Exceso de capacidad: ¿se está construyendo más infraestructura de la que la demanda podrá absorber?
Si los hyperscalers construyen capacidad más rápido de lo que crece la demanda real de IA, el resultado puede ser sobreoferta, guerras de precios y presión sobre los márgenes de toda la industria.
Es un patrón que ya se observó en ciclos anteriores de infraestructura, desde los ferrocarriles hasta la fibra óptica de fines de los noventa.
A estos riesgos se suman otros dos que conviene tener presentes.
La IA de código abierto, con modelos cada vez más competitivos y eficientes, podría reducir la cantidad de infraestructura necesaria para determinadas aplicaciones y presionar los precios de algunos servicios.
Y la depreciación acelerada del hardware de IA puede obligar a las empresas a reinvertir constantemente para mantener su capacidad competitiva, presionando el flujo de caja libre de forma estructural y no solamente coyuntural.
Formas de invertir
No hace falta elegir un solo nombre para exponerse a esta tendencia. Sin recomendar ninguno en particular, estas son las categorías más habituales para quien quiere seguir investigando:
- Acciones individuales de hyperscalers, fabricantes de chips o empresas de energía.
- ETFs de Nasdaq 100, con fuerte peso de las compañías tecnológicas líderes.
- ETFs de S&P 500, que ofrecen exposición diversificada a las principales compañías estadounidenses.
- ETFs Equal Weight del S&P 500, para reducir la concentración en un puñado de nombres.
- ETFs de semiconductores, con exposición concentrada a fabricantes de chips y equipos de fabricación.
- REITs de data centers, para participar del negocio inmobiliario y de infraestructura física detrás de la IA.
- ETFs de utilities, apostando a la demanda eléctrica creciente que generan los data centers.
El perfil de cada inversor debería guiar la elección.
Quien busca concentración y convicción sobre un nombre puntual puede preferir acciones individuales. Quien prioriza diversificación puede inclinarse por índices amplios o equal weight. Y quien quiere participar del ciclo sin depender exclusivamente de los hyperscalers tiene en energía, semiconductores y REITs de infraestructura alternativas con perfiles de riesgo diferentes.
Para un inversor argentino existe, además, una segunda capa de análisis: no alcanza con saber qué activo representa mejor esta tendencia. También hay que considerar el vehículo disponible para acceder a él —CEDEARs u otros instrumentos—, la moneda de exposición, la liquidez del instrumento elegido, los costos operativos y el tratamiento impositivo aplicable en cada caso.
En otras palabras, elegir la tendencia y elegir el vehículo son dos decisiones diferentes.
Las cinco preguntas que debería hacerse un inversor
Antes de comprar acciones de un hyperscaler —o de cualquier empresa de esta cadena— vale la pena responder cinco preguntas sencillas:
- ¿El crecimiento del CapEx está acompañado por crecimiento de ingresos?
- ¿El ROIC sigue por encima del costo de capital?
- ¿El flujo de caja libre continúa siendo positivo, o al menos sostenible en el tiempo?
- ¿La demanda cloud sigue acelerándose, o empieza a mostrar señales de desaceleración?
- ¿La empresa mantiene sus ventajas competitivas frente a nuevos jugadores y a la presión de precios?
Ese pequeño checklist resume, en esencia, todo lo desarrollado en este artículo.
Porque la pregunta no es simplemente:
“¿Cuánto está invirtiendo?”
La pregunta correcta es:
“¿Qué retorno está obteniendo sobre todo lo que está invirtiendo?”
¿Estamos frente a un nuevo superciclo?
La historia económica reciente puede leerse como una sucesión de grandes ciclos tecnológicos, cada uno construido sobre la infraestructura del anterior:
Internet → Smartphone → Cloud → Inteligencia Artificial → ¿qué viene después?
Internet conectó al mundo. El smartphone puso esa conexión en el bolsillo de cada persona. La nube le dio a cualquier empresa —sin importar su tamaño— acceso a infraestructura de cómputo que antes solo podían pagar las corporaciones más grandes del planeta.
Y la inteligencia artificial, hoy, está utilizando esa misma infraestructura cloud como plataforma de lanzamiento para su propia expansión.
Cada uno de esos ciclos tuvo un patrón parecido: una etapa inicial de inversión masiva en infraestructura, con escepticismo sobre si esa inversión alguna vez iba a dar retorno; una etapa intermedia donde la infraestructura empieza a monetizarse a través de aplicaciones concretas; y una etapa madura donde el valor se reparte entre un número mucho más amplio de empresas que las que originalmente construyeron la infraestructura.
Todavía no está claro en qué etapa exacta de ese patrón se encuentra hoy el ciclo de la IA, ni cuál será la próxima capa de infraestructura que se construya sobre esta.
Lo que sí parece razonablemente claro es que, mientras esa pregunta se termina de responder, el capital sigue moviéndose con una convicción pocas veces vista hacia el mismo lugar: cómputo, energía y los data centers que los conectan.
La infraestructura también se puede analizar como una inversión
En cada revolución tecnológica hubo una infraestructura que permitió construir la siguiente.
Los ferrocarriles impulsaron la industrialización. Las redes eléctricas hicieron posible la producción masiva. Internet conectó al mundo.
Hoy, los data centers, las redes de fibra, los chips especializados y la energía eléctrica conforman la infraestructura sobre la que se desarrolla la inteligencia artificial.
Pero eso no es una garantía de rentabilidad para cada empresa involucrada.
La revolución de la IA puede ser real y, aun así, algunas de las inversiones realizadas durante ella pueden terminar siendo malas inversiones.
La diferencia entre una y otra no está en la narrativa, sino en el flujo de caja, el retorno sobre el capital y la velocidad a la que ese capital logra pagarse antes de que el activo que lo generó pierda valor económico o quede obsoleto.
Para el inversor, entender esa infraestructura no garantiza identificar al próximo ganador. Pero sí permite hacer algo más importante: distinguir entre una tendencia tecnológica y una inversión económicamente atractiva.
Y esa es, en definitiva, la idea con la que arrancó este artículo:
Una gran empresa, y hasta una gran revolución tecnológica, no siempre es sinónimo de una gran inversión.
Mariano Dragani
Preguntas frecuentes
¿Qué es un hyperscaler?
Es una empresa capaz de operar infraestructura de cómputo, almacenamiento y redes a una escala global, y de escalarla rápidamente según la demanda. Amazon (AWS), Microsoft (Azure), Google (Google Cloud), Meta y Oracle son algunos de los principales ejemplos.
¿Por qué el flujo de caja libre es tan importante?
Porque muestra, en términos generales, cuánto efectivo genera una empresa después de sus necesidades operativas y sus inversiones de capital. Una empresa puede reportar ganancias contables positivas y, al mismo tiempo, consumir caja si su CapEx crece más rápido que su generación de efectivo.
¿Qué significa ROIC?
ROIC significa Return on Invested Capital, o retorno sobre el capital invertido. Mide cuánto beneficio operativo genera una empresa por cada unidad de capital invertida en el negocio. Su comparación con el WACC permite evaluar si la empresa está creando o destruyendo valor económico.
¿Qué diferencia hay entre CapEx y gasto operativo?
El CapEx es la inversión en activos de largo plazo —como construir un data center o adquirir equipamiento—, mientras que el gasto operativo cubre los costos del funcionamiento cotidiano del negocio, como salarios, energía consumida, mantenimiento y otros gastos recurrentes.
¿Por qué la depreciación es importante en la infraestructura de IA?
Porque permite medir cómo se consume contablemente un activo, pero también obliga a pensar en su vida económica. En un sector donde el hardware puede perder competitividad tecnológica rápidamente, la vida útil económica puede ser más importante que la vida útil contable.
¿Cómo invertir en infraestructura de inteligencia artificial sin elegir una sola empresa?
A través de ETFs diversificados de índices amplios, ETFs de semiconductores, REITs especializados en data centers o ETFs de utilities. Cada alternativa ofrece una exposición diferente y tiene su propio perfil de riesgo.
¿Qué riesgos enfrenta el negocio de los data centers?
Entre los principales están la disponibilidad de energía eléctrica, un eventual exceso de capacidad, cambios regulatorios, competencia de modelos de IA más eficientes o de código abierto y la depreciación acelerada del hardware.
¿La inteligencia artificial puede generar una nueva burbuja tecnológica?
Es una de las discusiones centrales del mercado. El volumen de CapEx y la velocidad de la inversión generan comparaciones con ciclos anteriores de sobreinversión en infraestructura. La diferencia es que las empresas que lideran este ciclo ya cuentan con ingresos y negocios de gran escala. Eso no elimina el riesgo de sobreinversión: simplemente cambia la forma en que debe analizarse.
¿Qué sectores se benefician además de los hyperscalers?
Fabricantes de chips y componentes de red, empresas de energía y refrigeración industrial, constructoras especializadas, REITs de data centers, proveedores de fibra óptica y otras compañías vinculadas a la infraestructura física y digital necesaria para operar sistemas de IA.
Nuestra Serie: La infraestructura de la nueva economía digital
Artículo 1 Los Hyperscalers: las empresas que están construyendo la economía digital
¿Qué son y por qué importan?
Artículo 2 La guerra por la nube: quién lidera realmente y por qué la IA cambió todas las reglas
¿Quién está ganando y cómo funciona el negocio?
Artículo 3 Cómo invertir en la revolución de la infraestructura digital
¿Cómo analizar la inversión y dónde están los riesgos?
1 comentario en «Cómo invertir en la revolución de la infraestructura digital»