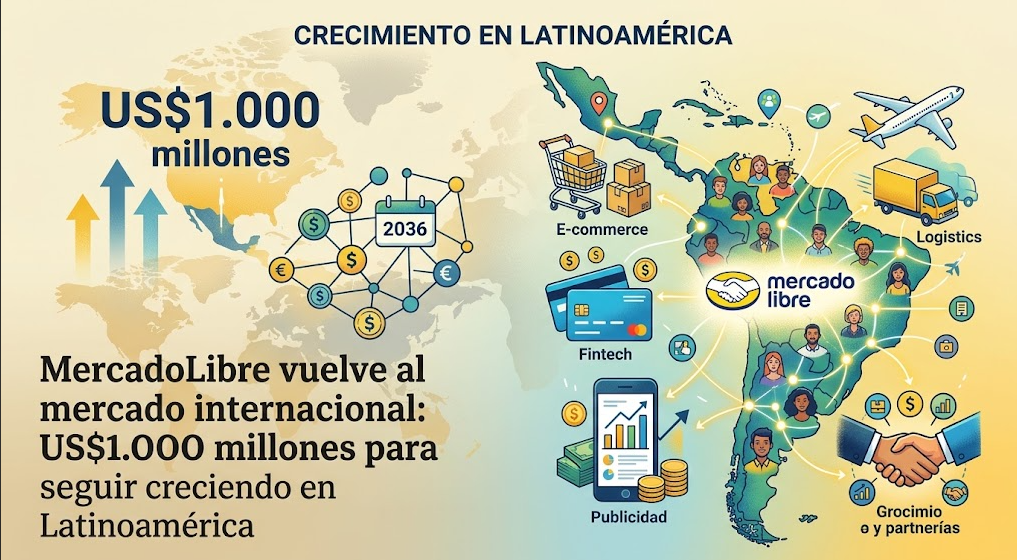
MercadoLibre vuelve al mercado internacional: US$1.000 millones para seguir creciendo en Latinoamérica
La compañía colocó deuda a diez años y consiguió financiamiento en dólares con un spread de apenas 130 puntos básicos sobre los bonos del Tesoro estadounidense. Más allá de la operación financiera, la emisión vuelve a poner el foco en las oportunidades de crecimiento de MercadoLibre en una región donde todavía existe un enorme espacio para la digitalización del comercio y los servicios financieros.
MercadoLibre volvió al mercado internacional de deuda con una colocación de US$1.000 millones, con vencimiento en 2036.
La operación representa un nuevo acceso de la compañía al financiamiento internacional y llega en un momento particular para el negocio: MercadoLibre ya no es solamente un marketplace de comercio electrónico. La compañía construyó un ecosistema que combina e-commerce, pagos, crédito, logística, publicidad y servicios financieros.
Y precisamente allí puede estar una de las claves para entender hacia dónde puede ir la empresa.
Financiamiento a diez años
Los nuevos bonos tienen vencimiento en 2036 y fueron colocados con un rendimiento final cercano al 6,14%, unos 130 puntos básicos por encima de los Treasuries comparables.
Para una compañía latinoamericana, conseguir financiamiento en dólares a diez años y con un spread relativamente reducido es un dato relevante.
Además, MercadoLibre cuenta con calificaciones de grado de inversión de las principales agencias.
La operación no implica una emisión de acciones, por lo que no genera dilución directa para los accionistas. La compañía obtiene capital para continuar financiando sus operaciones y su expansión sin recurrir necesariamente al mercado accionario.
La pregunta interesante, entonces, no es solamente por qué MercadoLibre toma deuda.
Es:
¿Qué oportunidades ve MercadoLibre para seguir invirtiendo en América Latina?
Una empresa que dejó de ser solamente un marketplace
El crecimiento de MercadoLibre durante los últimos años cambió la naturaleza del negocio.
El marketplace genera tráfico y compradores.
Mercado Pago convierte parte de ese tráfico en usuarios financieros.
El crédito permite profundizar la relación con esos usuarios.
La logística mejora la experiencia de compra.
Y la publicidad permite monetizar el enorme volumen de actividad que ocurre dentro de la plataforma.
Es un modelo de ecosistema.
En el segundo trimestre de 2026, MercadoLibre alcanzó US$10.200 millones de ingresos, un crecimiento cercano al 50% interanual, aunque con presión sobre los márgenes producto de las inversiones en logística, crédito y otras áreas de expansión.
Eso último es importante: la compañía está sacrificando parte de la rentabilidad de corto plazo para intentar ampliar su escala.
La oportunidad latinoamericana
Latinoamérica todavía presenta una característica que puede ser muy atractiva para una empresa como MercadoLibre:
muchas actividades que en mercados desarrollados ya están digitalizadas todavía tienen espacio para seguir migrando hacia plataformas digitales.
No hablamos solamente de comprar por Internet.
También hablamos de:
- pagos digitales;
- cuentas digitales;
- tarjetas;
- crédito al consumo;
- financiamiento para pequeñas empresas;
- seguros;
- inversiones;
- logística;
- publicidad digital.
MercadoLibre puede participar en varias de esas capas simultáneamente.
Un ejemplo reciente es Brasil.
Durante el segundo trimestre, Mercado Pago emitió 2,6 millones de tarjetas de crédito, frente a 1,6 millones un año antes. La cartera de crédito total alcanzó unos US$16.400 millones, con un crecimiento de aproximadamente 75% interanual en dólares.
Eso muestra tanto la oportunidad como el desafío.
Más usuarios, pero también más riesgo
El crecimiento del crédito puede convertirse en una enorme fuente de ingresos para MercadoLibre.
Pero también exige capital y una gestión cada vez más sofisticada del riesgo.
En Brasil, por ejemplo, la compañía está expandiendo fuertemente Mercado Pago mientras monitorea la calidad de su cartera en un contexto de preocupación por el endeudamiento de los consumidores.
La utilización de datos de las operaciones de comercio electrónico y herramientas de inteligencia artificial puede darle una ventaja para evaluar el riesgo de sus clientes.
Pero crecer más rápido también significa asumir más riesgo.
Y ese será uno de los puntos que los inversores deberán seguir de cerca.
Logística: una inversión que puede generar una ventaja competitiva
Otra de las grandes oportunidades está fuera del negocio financiero.
Está en la logística.
MercadoLibre viene construyendo infraestructura propia para controlar una parte cada vez mayor del proceso: almacenamiento, distribución y entrega.
Esto requiere enormes inversiones, pero puede generar una ventaja competitiva difícil de replicar.
Una plataforma con millones de compradores, vendedores, centros logísticos y datos de transacciones puede generar economías de escala que un competidor más pequeño tendría dificultades para igualar.
Incluso pueden aparecer alianzas que amplíen todavía más el ecosistema.
Un ejemplo reciente es el acuerdo con Magazine Luiza en Brasil, que incorporó unos 27.000 productos de sus distintas marcas al marketplace de MercadoLibre.
No necesariamente todo tiene que ser construido internamente.
El marketplace también puede convertirse en infraestructura para terceros.
¿Y qué significa esto para el inversor?
Acá aparece la parte más interesante.
MercadoLibre no debería analizarse solamente como una empresa de comercio electrónico.
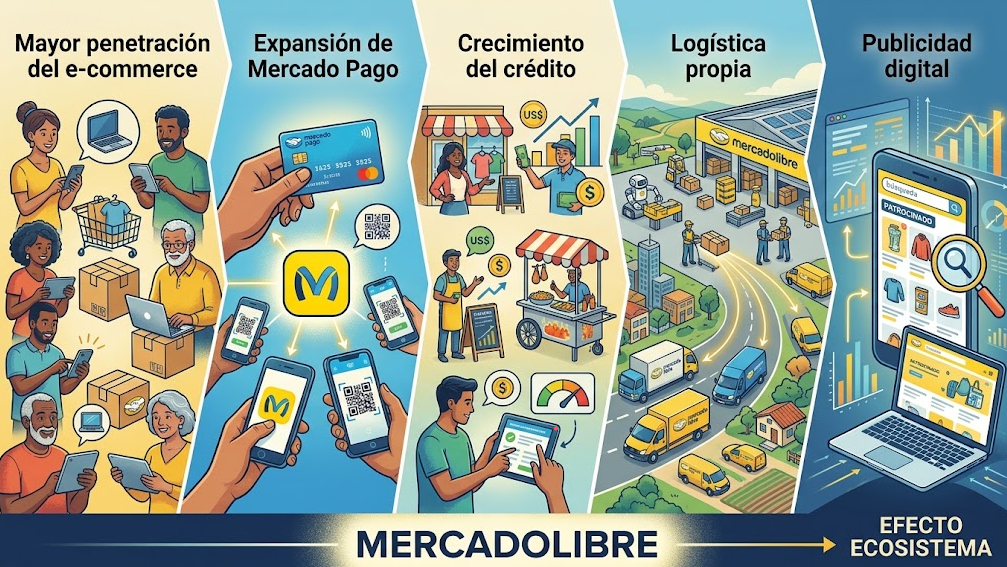
La tesis de inversión puede involucrar varias oportunidades simultáneas:
1. Mayor penetración del comercio electrónico
Todavía existe espacio para que más consumidores y empresas migren desde el comercio tradicional hacia plataformas digitales.
2. Expansión de Mercado Pago
Los pagos pueden convertirse en la puerta de entrada a una relación financiera mucho más profunda.
3. Crecimiento del crédito
Una mayor utilización de servicios financieros puede aumentar el ingreso por usuario, aunque también eleva el riesgo crediticio.
4. Logística
La infraestructura puede mejorar la experiencia del usuario y convertirse en una barrera de entrada.
5. Publicidad
Cada vez que un usuario busca un producto dentro de MercadoLibre existe información valiosa para vendedores y marcas.
6. Efecto ecosistema
Cuantos más compradores y vendedores participan, más atractivo se vuelve el sistema. Y cuanto más utilizado es el sistema, más oportunidades existen para vender servicios adicionales.
El gran desafío: crecer sin destruir los márgenes
No todo es crecimiento.
El mercado también tendrá que comprobar que las inversiones realizadas hoy puedan convertirse en mayores ganancias mañana.
El segundo trimestre de 2026 mostró justamente esa tensión: ingresos récord, pero una fuerte compresión del margen operativo debido, entre otros factores, a las inversiones en logística y expansión del crédito.
Por eso, la pregunta para los próximos años será:
¿Puede MercadoLibre seguir creciendo a tasas elevadas mientras recupera y expande sus márgenes?
Si la respuesta es positiva, el potencial del negocio puede ser considerable.
Si el crecimiento requiere permanentemente más capital, mayores subsidios y más provisiones crediticias, la historia puede ser bastante diferente.
Una señal que va más allá del bono
La emisión de US$1.000 millones no demuestra que la acción esté barata ni constituye por sí sola una recomendación de inversión.
Pero sí deja una señal interesante:
los mercados internacionales están dispuestos a financiar a MercadoLibre a diez años y con un spread relativamente bajo para una compañía latinoamericana.
La empresa está utilizando esa capacidad financiera para continuar expandiendo un ecosistema que todavía tiene oportunidades importantes en comercio electrónico y servicios financieros.
Para el inversor, entonces, la historia de MELI no pasa solamente por cuánto vendió este trimestre.
Pasa por algo mucho más grande:
¿Cuánto puede crecer todavía el ecosistema digital latinoamericano y qué posición puede ocupar MercadoLibre en ese crecimiento?
Y esa es, probablemente, una pregunta mucho más interesante que mirar solamente el precio de la acción de hoy.
Mariano Dragani