MercadoLibre vs. YPF: dos gigantes argentinos, dos precios para conseguir dólares
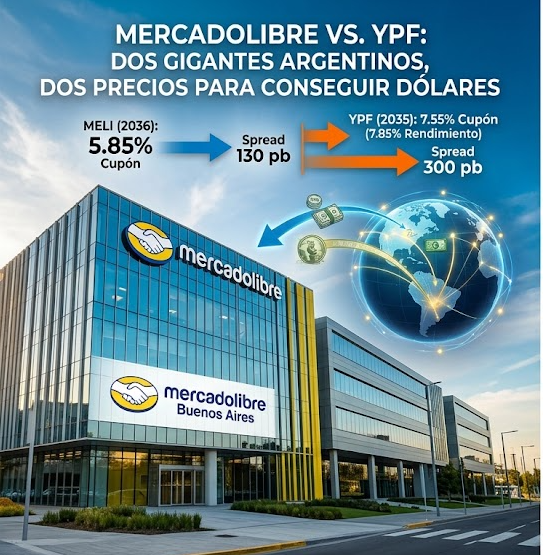
MercadoLibre acaba de colocar US$1.000 millones a 2036 con un cupón de 5,85%. YPF consiguió US$1.200 millones a 2035, con un rendimiento efectivo de 7,85%. La diferencia muestra cómo los mercados internacionales valoran el riesgo de cada compañía. Pero la historia de YPF también revela algo más: el costo de financiamiento argentino viene bajando.
Introducción
Dos empresas nacidas en Argentina.
Dos compañías que acudieron al mercado internacional prácticamente en la misma semana.
Dos emisiones de deuda de largo plazo.
Y una diferencia que dice mucho sobre cómo los inversores profesionales miran el riesgo:
MercadoLibre consiguió financiamiento considerablemente más barato que YPF.
Pero quizás lo más interesante no sea solamente la diferencia actual. Es cómo llegó cada una hasta acá.
📊 ¿Cuánto cuesta conseguir dólares hoy?
| MercadoLibre | YPF | |
|---|---|---|
| Monto | US$1.000 M | US$1.200 M |
| Vencimiento | 2036 | 2035 |
| Plazo | ~10 años | ~9 años |
| Cupón | 5,85% | 7,55% |
| Rendimiento efectivo | ~5,85% | 7,85% |
| Spread sobre Treasury | 130 pb | 300 pb |
| Demanda | No informada públicamente | US$2.200 M |
| Calificación | Grado de inversión (Baa3 / BBB-) | Riesgo corporativo argentino |
| Destino de los fondos | Fines corporativos generales | Refinanciación 2027-2029 + Plan 4×4 |
MercadoLibre colocó US$1.000 millones en bonos senior no garantizados con vencimiento en 2036 y cupón de 5,85%. La operación quedó con un diferencial de aproximadamente 130 puntos básicos sobre Treasuries comparables.
YPF, por su parte, colocó US$1.200 millones a nueve años. El bono tiene un cupón de 7,55%, se colocó bajo la par y por eso el rendimiento efectivo para el inversor quedó en 7,85%, con un spread de 300 puntos básicos sobre el Tesoro estadounidense. La demanda fue contundente: YPF recibió ofertas por US$2.200 millones, casi el doble del monto finalmente colocado.
La diferencia
Si miramos el spread sobre Treasury:
- MELI: +130 pb
- YPF: +300 pb
Son 170 puntos básicos de diferencia en el premio que exige el mercado.
Y si comparamos el rendimiento efectivo de YPF con el cupón de MELI, la brecha es de unos 2 puntos porcentuales.
No es un detalle. Es el precio que el mercado le pone al riesgo.
📈 La película de YPF es todavía más interesante
Acá aparece uno de los datos que más valor le agrega al análisis: la emisión actual no es un hecho aislado. YPF viene consiguiendo financiamiento internacional cada vez más barato.
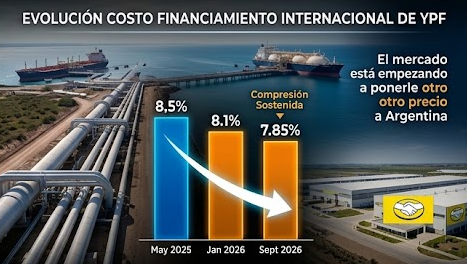
Evolución del costo de financiamiento internacional de YPF
- Mayo 2025 → US$1.100 millones a 9 años → 8,5%
- Enero 2026 → Reapertura del bono 2034 → 8,1%
- Septiembre 2026 → US$1.200 millones a 9 años → 7,85% de rendimiento efectivo
La tendencia es clara: compresión sostenida del costo de financiamiento. Y eso probablemente sea más importante que el número aislado de 7,85%.
YPF todavía paga más, pero el mercado está cambiando su percepción
La nueva colocación fue, además, la mayor emisión internacional realizada por una empresa argentina en 11 años.
Y acá aparece una paradoja interesante.
YPF todavía necesita pagar una prima importante frente a MercadoLibre. Pero esa prima se está reduciendo.
El mercado no está diciendo que YPF tenga el mismo riesgo que MELI. Está diciendo algo diferente: «el riesgo de YPF es menor que antes». Y eso puede ser una señal particularmente relevante para Argentina.
¿Por qué MELI consigue una tasa tan baja?
Hay varias razones.
MercadoLibre tiene un negocio diversificado geográficamente, opera en 18 países de Latinoamérica y cuenta con una posición dominante en comercio electrónico y una plataforma fintech de enorme escala.
Pero hay otro dato fundamental: MELI tiene grado de inversión. La nueva deuda recibió Baa3 de Moody’s y BBB- de S&P y Fitch, el escalón más bajo dentro del grado de inversión en las tres agencias. Eso ayuda a explicar por qué puede acceder al mercado internacional con un spread de solamente 130 puntos básicos.
De hecho, hay otro dato llamativo: los bonos de MELI que ya están en circulación y vencen en 2033 rendían cerca de 5,7% antes de la nueva emisión.
- Deuda MELI 2033: ~5,7%
- Nueva deuda MELI 2036: 5,85%
Por unos años adicionales de plazo, el mercado prácticamente no le exige un premio importante. Eso es una curva de deuda casi plana, y es una señal de confianza.
Pero acá aparece algo fascinante: deuda vs. acciones
Hay algo imprescindible para no convertir esta nota en una oda a MELI.
Mientras el mercado de deuda le está otorgando condiciones muy favorables, la acción viene teniendo otro comportamiento. MELI cayó cerca de 3% durante la jornada de la emisión y acumula una baja en lo que va del año, mientras la compañía sigue mostrando un crecimiento extraordinario de ingresos: en el segundo trimestre, la facturación alcanzó aproximadamente US$10.200 millones, 50% más que un año antes, acumulando el trigésimo trimestre consecutivo con crecimiento superior al 30%.
Entonces tenemos algo muy interesante:
El mercado de deuda dice: «confiamos en que MELI nos devolverá el dinero». El mercado accionario pregunta: «¿cuánto le va a costar a MELI conseguir ese crecimiento?»
Esa diferencia es fundamental. La propia evaluación crediticia de Moody’s reconoce fortalezas como la posición de liderazgo y la liquidez, pero también señala presión sobre la rentabilidad por las inversiones en logística, adquisición de clientes y expansión del negocio de crédito.
Una cosa es el riesgo de que la compañía no pague su deuda. Otra muy distinta es el potencial de retorno de sus acciones. Ahí está una de las mejores enseñanzas financieras del caso.
YPF: ¿para qué quiere los US$1.200 millones?
El destino de los fondos también es relevante. La compañía usará el dinero para precancelar deuda internacional con vencimientos entre 2027 y 2029, y para financiar inversiones vinculadas al Plan 4×4.
Hay dos objetivos:
- Alargar el perfil de vencimientos.
- Financiar crecimiento.
No es simplemente tomar deuda nueva para pagar deuda vieja: hay una estrategia de refinanciamiento acompañada por inversión. Y detrás aparece la gran apuesta de YPF: Vaca Muerta, con la producción no convencional en plena expansión y la mira puesta en aumentar la capacidad exportadora de petróleo y gas.
✅ Lo positivo
- YPF logró el spread más bajo de su historia en el mercado internacional (300 pb), superando su propio récord.
- Demanda de US$2.200 millones para una emisión de US$1.200 millones: cobertura de casi 2x.
- Es la mayor colocación internacional de una empresa argentina en 11 años.
- La curva de financiamiento de YPF muestra compresión sostenida en apenas 16 meses (8,5% → 8,1% → 7,85%).
- MELI confirma grado de inversión en las tres agencias y accede a una curva de deuda casi plana entre 2033 y 2036.
- Ambas compañías extendieron plazos y mejoraron su perfil de vencimientos.
⚠️ Lo negativo
- YPF sigue pagando 170 pb más que MELI: el mercado todavía le exige una prima relevante por riesgo argentino.
- La acción de MELI cae en el año pese a la buena colocación de deuda, señal de que el mercado accionario y el de renta fija están leyendo cosas distintas.
- Moody’s marcó presión sobre la rentabilidad de MELI por las inversiones en logística y por el negocio de crédito.
- El costo de financiamiento de YPF, aun en su mínimo histórico, sigue siendo alto en términos absolutos para una empresa con flujos en dólares.
Riesgos
- Que la compresión de spread de YPF se revierta si cambian las condiciones macro o el humor hacia el riesgo argentino.
- Que la presión sobre el margen y la morosidad en Mercado Pago se profundicen, afectando la narrativa accionaria de MELI más allá del costo de su deuda.
- Volatilidad en la tasa de Treasury de EE.UU., que impacta el costo final de ambas compañías independientemente del spread propio.
- Ejecución del Plan 4×4 y de las inversiones en Vaca Muerta: el mercado está financiando una promesa de expansión que todavía debe concretarse en exportaciones.
Catalizadores
- Nuevas emisiones de YPF o de otras empresas argentinas que confirmen (o no) la tendencia de compresión de spread.
- Datos de producción no convencional y avances en infraestructura de evacuación y exportación de Vaca Muerta.
- Próximos resultados trimestrales de MELI, en particular la evolución de la morosidad en Mercado Pago.
- Eventuales cambios en la calificación crediticia de Argentina, que podrían acelerar o frenar la normalización del costo de financiamiento corporativo.
El mercado está empezando a ponerle otro precio a Argentina
Quizás esta sea la conclusión más importante. La historia no es simplemente «MELI 5,85% vs. YPF 7,85%». La historia es: ¿por qué una compañía argentina puede financiarse casi como una empresa global mientras otra todavía paga una prima importante por riesgo argentino? Y, sobre todo, ¿qué ocurre si esa prima sigue cayendo?
YPF acaba de conseguir el menor spread de su historia en los mercados internacionales. En 2025 necesitaba pagar bastante más. Hoy consigue US$1.200 millones, con demanda por US$2.200 millones, a nueve años. Eso no significa que YPF tenga el mismo perfil crediticio que MercadoLibre. Pero sí demuestra que el acceso al financiamiento internacional de las empresas argentinas puede estar normalizándose.
MercadoLibre representa una compañía nacida en Argentina que logró construir un negocio regional de escala suficiente como para que el mercado internacional la financie con un spread muy bajo. YPF representa otra historia: una empresa argentina cuyo costo de financiamiento está bajando a medida que mejora su perfil operativo y aumenta la expectativa sobre Vaca Muerta y las exportaciones energéticas.
Una ya está prácticamente fuera de la lógica del riesgo argentino. La otra todavía carga con él, pero está empezando a pagar menos por ese riesgo.
MELI y YPF fueron al mismo mercado a buscar dólares. MELI consiguió financiamiento a 5,85% de cupón y 130 puntos básicos sobre Treasury. YPF consiguió 7,55% de cupón, 7,85% de rendimiento efectivo y 300 puntos básicos de spread. La diferencia muestra el riesgo que el mercado asigna a cada compañía. Pero la película de YPF muestra algo más: ese riesgo está bajando. La pregunta para el inversor es qué pasa con las valuaciones de las empresas argentinas si el costo de financiamiento continúa comprimiéndose.
Mariano Dragani
📲 ¿Querés seguir este tipo de análisis en tiempo real? Sumate al canal de WhatsApp de Somos Inversores.
Fuente: información pública difundida por las compañías y agencias de noticias sobre las emisiones de septiembre de 2026. Este contenido es educativo y no constituye una recomendación de inversión.
Tickers: MELI (Nasdaq) / YPF, YPFD.BA (NYSE / BYMA) Mercado: Internacional (deuda corporativa en USD) Sector: E-commerce / Fintech (MELI) — Energía (YPF) Tipo de activo: Renta fija corporativa Fecha de emisión: Septiembre 2026