Bancos que te ahogan: esto es lo que dice la ley y las herramientas que tenés para defenderte
Casi 6 millones de argentinos están hoy en situación de mora. Los reclamos contra bancos y fintech por tasas abusivas subieron 92% en un año. Tener una deuda no significa perder tus derechos — y que hayas firmado un contrato tampoco significa que cualquier tasa, cláusula o método de cobranza sea legalmente intocable. Esta es tu guía de defensa: qué dice la ley, qué jurisprudencia ya existe, y un kit concreto para reclamar antes de aceptar cualquier cosa.
Introducción
No es una sensación: la mora se disparó. Según un relevamiento de la Subsecretaría de Defensa del Consumidor y Lealtad Comercial (Ministerio de Economía), en el primer semestre de 2026 se registraron 200 reclamos contra bancos y fintech, un 92% más que en igual período de 2025. Dentro de ese total, las denuncias vinculadas a tasas excesivas aumentaron 394% interanual, las relacionadas con hostigamiento y maltrato subieron 360%, y las vinculadas a falta de información relevante crecieron 131%.
En paralelo, un informe de la consultora Equilibra sobre datos del BCRA e INDEC muestra la dimensión real del problema: en mayo de 2026, 5,8 millones de personas registraban atrasos en el pago de alguna obligación, aproximadamente el 28% de los 20,8 millones de adultos que tenían algún tipo de deuda en el país. La cantidad de personas en mora había aumentado más de 140% respecto de julio de 2024, cuando eran alrededor de 2,4 millones.
El combo es conocido: tasas que se dispararon, información poco clara al momento de tomar el crédito, y después, cuando llega el atraso, presión para «arreglar como sea». Este artículo no reemplaza el asesoramiento de un abogado en tu caso puntual, pero te da el mapa completo: la ley, la jurisprudencia reciente y un procedimiento paso a paso para reclamar con información en vez de negociar desde el miedo.
Tener una deuda no significa perder tus derechos. No pagar puede tener consecuencias legales y financieras. Pero tener una deuda tampoco significa que el acreedor pueda cobrar cualquier tasa, aplicar cualquier cláusula, capitalizar intereses sin límites o usar métodos intimidatorios de cobranza. La clave está en separar dos cosas: una es deber dinero. Otra, muy distinta, es cuánto dinero realmente corresponde pagar.
Una aclaración honesta antes de arrancar: una tasa alta no es automáticamente una tasa usuraria, y no existe un «porcentaje mágico» que determine sin más cuándo lo es. La discusión jurídica no se resuelve mirando únicamente el porcentaje nominal — como vamos a ver, el art. 771 del Código Civil y Comercial obliga a analizar si la tasa pactada, o el resultado de su capitalización, excede sin justificación y de manera desproporcionada el costo medio del dinero para operaciones similares en el lugar donde se contrajo la obligación. Además, no todas las fintech están sometidas exactamente al mismo régimen que un banco: antes de reclamar conviene identificar quién otorgó el crédito, quién figura como acreedor, qué contrato se firmó (puede tratarse de un banco, una tarjeta bancaria, una tarjeta no bancaria, una billetera virtual, un proveedor no financiero de crédito o directamente una empresa de cobranzas que adquirió la deuda) y qué organismo tiene competencia sobre esa actividad. Y algunos puntos —como ciertos límites de horario en la cobranza— todavía están en etapa de proyecto de ley en algunas jurisdicciones, no de norma nacional vigente. Vamos a ser precisos en cada punto.
Lo que la ley ya te da
1. El deber de información: artículo 36 de la Ley de Defensa del Consumidor
La Ley 24.240 obliga a bancos, fintech y billeteras a informarte de forma clara y bajo pena de nulidad, antes de que tomes un crédito: la tasa de interés efectiva anual (TEA), el costo financiero total (CFT), el sistema de amortización, la cantidad y monto de las cuotas, y cualquier gasto extra o seguro adicional.
Si el proveedor omitió alguno de estos datos, la ley te da algo concreto: podés demandar la nulidad del contrato o de las cláusulas afectadas. Y hay más: si nunca te informaron la TEA, la propia ley dispone que tu obligación de pagar intereses se ajusta a la tasa pasiva anual promedio que publica el BCRA — casi siempre muy inferior a lo que te estaban cobrando.
2. «Firmé, pero no vale cualquier cosa»: cláusulas abusivas (arts. 1118 y 1119, Código Civil y Comercial)
Acá rompemos con la idea de «pero yo acepté los términos y condiciones». El Código Civil y Comercial establece que en un contrato de consumo una cláusula puede ser declarada abusiva incluso si la negociaste individualmente o la aprobaste expresamente (art. 1118). Y es abusiva toda cláusula que, se haya negociado o no, genere «un desequilibrio significativo entre los derechos y las obligaciones de las partes, en perjuicio del consumidor» (art. 1119).
En criollo: firmar no significa renunciar anticipadamente a tus derechos como consumidor. Hay normas de orden público que protegen incluso lo que ya aceptaste.
3. Tarjeta de crédito: un límite específico que casi nadie conoce (art. 16, Ley 25.065)
Si tu problema es una tarjeta, no mires solamente el CFT: existe un régimen propio. La Ley de Tarjetas de Crédito establece que el interés compensatorio o financiero no puede superar en más de un 25% la tasa que el propio emisor aplica a sus préstamos personales en pesos. Si el emisor es no bancario (muchas fintech), el límite es el mismo 25% pero comparado contra el promedio de tasas del sistema para préstamos personales que publica el BCRA entre el día 1 y el 5 de cada mes.
Además, los intereses punitorios de tarjeta no son capitalizables — no pueden generar, a su vez, nuevos intereses. Este artículo ya fue usado por tribunales (incluida la Corte de Tucumán) para morigerar deudas de tarjeta que excedían ese tope.
4. Anatocismo: no cualquier capitalización es válida (art. 770, Código Civil y Comercial)
La regla general en Argentina es que no se deben intereses sobre intereses, salvo excepciones puntuales: que exista una cláusula expresa que autorice la capitalización con una periodicidad no menor a seis meses, que la deuda se demande judicialmente (ahí la capitalización corre desde la notificación de la demanda), o que se liquide judicialmente. Una capitalización mensual o «automática» sin ese marco es, en principio, jurídicamente cuestionable.
5. Los jueces pueden reducir intereses desproporcionados (art. 771, Código Civil y Comercial)
Esta es la herramienta más citada en estos casos. El artículo 771 establece que los jueces pueden reducir los intereses cuando la tasa pactada, o el resultado de su capitalización, excede «sin justificación y desproporcionadamente» el costo medio del dinero para operaciones similares en ese lugar.
Que hayas pagado una deuda tampoco significa necesariamente que la discusión terminó: el mismo artículo establece que los intereses pagados en exceso se imputan al capital y, una vez extinguido éste, pueden ser repetidos. Esto no es automático ni habilita a nadie a recalcular unilateralmente su deuda — requiere analizar el contrato y los pagos realizados y, en caso de controversia, la intervención judicial correspondiente.
No hay un multiplicador único. La jurisprudencia usa distintas referencias según el fuero y la jurisdicción.
⚖️ Un caso concreto: la Justicia bonaerense puso un límite. En la causa «Do Nascimento Silva Domingo c/ Yaques Lucas Adrián s/ cobro ejecutivo», la Sala Primera de la Cámara Segunda de Apelación en lo Civil y Comercial de La Plata consideró válida, en las condiciones de ese caso, la capitalización semestral prevista por el Código Civil y Comercial — pero estableció que la suma de los intereses compensatorios, punitorios y la capitalización no podía superar la tasa activa del Banco Provincia para operaciones en pesos sin acuerdo, incrementada en un 50%. El fallo no eliminó los intereses pactados ni prohibió la capitalización: fijó un techo para el resultado combinado de todos esos conceptos.
Importante: esto no significa que exista una regla universal de «1,5 veces la tasa del Banco Provincia». Es el criterio adoptado en ese caso concreto y sirve como referencia jurisprudencial — muestra que la Justicia bonaerense viene sosteniendo este criterio de forma activa —, no como fórmula automática aplicable a cualquier deuda.
6. Cobranza: lo que no pueden hacerte
El artículo 8 bis de la Ley 24.240 (trato digno) es taxativo: los proveedores deben abstenerse de conductas que coloquen al consumidor en situaciones vergonzantes, vejatorias o intimidatorias, y en los reclamos extrajudiciales de deudas no pueden usar ningún medio que le dé apariencia de reclamo judicial cuando no existe. Violarlo puede habilitar, además de sanciones administrativas, el daño punitivo del artículo 52 bis de la misma ley.
La jurisprudencia ya calificó como vejatorio divulgar la situación de un deudor frente a terceros. Sobre límites horarios específicos hay que ser precisos: no existe todavía una ley nacional que fije un horario exacto de contacto — hay proyectos legislativos en danza (por ejemplo, uno en la Legislatura bonaerense que avanzó en comisión) que buscan establecerlo formalmente, y en la práctica administrativa y judicial se viene interpretando que el contacto fuera de un horario laboral razonable, los fines de semana o feriados, o dirigido a familiares, empleador o vecinos ajenos a la deuda, puede configurar una práctica vejatoria en los términos del art. 8 bis.
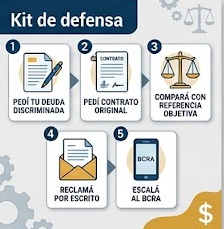
No necesitás dejar de pagar para tener derechos: kit de defensa
Antes de aceptar una refinanciación, pagar una deuda que no podés reconstruir o firmar un nuevo acuerdo, hacé esto:
1. Pedí la deuda completamente discriminada. No aceptes «debe $X». Exigí por escrito: capital original, capital pendiente, intereses compensatorios, moratorios y punitorios por separado, si hubo capitalización y con qué base, comisiones, seguros, pagos ya realizados, saldo actualizado, tasa aplicada, TEA, CFT y el contrato original. La deuda tiene que poder reconstruirse número por número.
2. Pedí el contrato original, especialmente si el préstamo se contrató por una app. La ley exige que las cláusulas predispuestas sean comprensibles, autosuficientes, claras y legibles.
3. Compará contra una referencia objetiva. No preguntes «¿es alta la tasa?» sino «¿alta respecto de qué?»: la tasa promedio que publica el BCRA, el tope específico de la Ley 25.065 si es tarjeta, y el costo financiero total completo — una TNA que parece moderada puede esconder un CFT mucho mayor una vez sumados seguros y gastos.
4. Si te cobran una tasa desproporcionada, reclamá primero por escrito. No «me parece que cobran demasiado», sino algo así:
«Solicito el detalle completo de la deuda, copia del contrato original, tasa efectiva anual aplicada, costo financiero total, sistema de amortización, composición exacta del saldo reclamado y fundamento normativo de los intereses compensatorios y punitorios aplicados, en los términos del art. 36 de la Ley 24.240.»
Eso deja constancia escrita, que es la base de cualquier reclamo posterior.
5. Reclamá primero ante la entidad: es la primera instancia que exige el procedimiento del BCRA antes de acudir a la segunda instancia. Las normas del BCRA (PUSF) establecen que la entidad tiene 3 días hábiles para asignarte un número de reclamo y hasta 10 días hábiles para responder. Guardá siempre ese número.
6. Si no hay solución en esos 10 días hábiles, escalá al BCRA. A través del formulario de «reclamos no resueltos» en bcra.gob.ar, o la línea 0800-666-1526. El BCRA gestiona una segunda instancia con la entidad y, si el problema persiste, puede derivar el caso a la Dirección Nacional de Defensa del Consumidor.
7. Revisá qué figura sobre vos en la Central de Deudores del BCRA. Es gratis y online (con tu CUIL/CUIT). Si la información es incorrecta o está desactualizada, primero reclamá ante la entidad que informó el dato. Si corresponde la rectificación, esa entidad debe solicitar al BCRA la modificación dentro de los 10 días corridos del pedido. Si no responde, se puede reclamar directamente en el BCRA.
8. Revisá débitos automáticos no consentidos.
💡 Una herramienta que pocos conocen. Si un débito automático ya fue realizado, existe un plazo de 30 días corridos para solicitar su reversión, y también podés pedir la suspensión de un débito antes de su vencimiento o dar de baja el débito automático. Esto no significa que la deuda desaparezca: significa que podés cuestionar el mecanismo de cobro o el importe debitado.
9. No confundas gestión de cobranza con juicio. Una empresa puede reclamarte extrajudicialmente. Lo que no puede hacer es simular que ya hay una causa judicial en marcha cuando no la hay — eso es una infracción concreta al art. 8 bis.
10. Negociá con los números, no con el miedo. Antes de aceptar cualquier propuesta, calculá el costo real de la refinanciación (capital pendiente + intereses + gastos + nuevo CFT) y compará ese número contra otras opciones: cancelar parcialmente, pedir una quita, ir a mediación, o simplemente sostener el reclamo por la vía administrativa antes de comprometerte a algo peor de lo que ya tenés.
11. Que hayas pagado no cierra necesariamente la discusión. Como vimos en el punto sobre el artículo 771, si judicialmente se determina que se cobraron intereses excesivos, lo pagado de más se imputa al capital y, si éste ya está extinguido, puede reclamarse su devolución. No es un cálculo que cualquiera pueda hacer por su cuenta: requiere revisar el contrato, los pagos realizados y, si hay controversia, una instancia judicial.
La opción de fondo: concurso preventivo y quiebra para personas físicas
Acá hay que ser precisos, porque es el punto donde más circula información incorrecta, y por eso no ocupa el centro de esta nota: es una herramienta real, pero extrema.
Sí, una persona humana no comerciante puede presentarse en concurso preventivo o pedir su propia quiebra en Argentina. La Ley de Concursos y Quiebras (24.522) no limita esta vía a comerciantes: alcanza a «personas de existencia visible» en general, siempre que se acredite el estado de cesación de pagos — la imposibilidad de cumplir regularmente con las obligaciones, no simplemente tener una deuda.
En términos generales: se presenta ante el juzgado competente según tu domicilio, con el detalle completo de tu situación patrimonial, deudas y acreedores. El juez designa un síndico que verifica los créditos. En el concurso preventivo, el objetivo es acordar una propuesta de pago (con quita y/o espera) con los acreedores; si fracasa, puede derivar en quiebra. En la quiebra se liquidan los bienes embargables para pagar según el orden legal — los bienes inembargables quedan resguardados.
Esto no borra la deuda automáticamente, ni es gratis, ni rápido. Implica costos, tiempo, y en la quiebra, restricciones como la inhabilitación para ejercer el comercio durante un período. Si hay garantes o avalistas, su responsabilidad puede mantenerse aunque vos consigas alivio. Es una herramienta para situaciones de sobreendeudamiento real y estructural — no un atajo para dejar de pagar una cuota.
Vale aclarar que en el Congreso hay proyectos para crear un régimen más específico de «concurso del consumidor», con protecciones adicionales para deudas originadas mayormente en crédito de consumo. Todavía es un proyecto, no ley vigente — pero confirma que el sobreendeudamiento de las familias también está en la agenda legislativa.
Riesgos de no actuar
- Dejar correr una deuda sin cuestionar la tasa puede significar terminar pagando varias veces el capital original.
- Ignorar intimaciones no las detiene: pueden derivar en juicio ejecutivo, embargo de haberes o de bienes.
- Aceptar refinanciaciones sin comparar puede empeorar la situación en lugar de resolverla.
Conclusión
El problema del sobreendeudamiento no se resuelve solamente con una nueva ley. Argentina ya tiene herramientas importantes para proteger al consumidor: obligación de informar el costo del crédito, control de cláusulas abusivas aunque las hayas firmado, un límite específico para las tarjetas, reglas claras sobre cuándo se pueden capitalizar intereses, facultades judiciales para reducir tasas desproporcionadas —con jurisprudencia reciente y concreta respaldándolo— y protecciones frente a prácticas de cobranza que buscan intimidar. Eso no significa que puedas simplemente dejar de pagar. Significa algo más importante: una deuda no elimina tus derechos. Antes de aceptar una refinanciación, pedí la documentación, reconstruí la deuda, comparala contra una referencia objetiva y dejá constancia de tus reclamos. Conocer tus derechos también es educación financiera — y la mejor negociación empieza cuando dejás de negociar desde el miedo y empezás a negociar con información. No se trata de no pagar. Se trata de no pagar a ciegas: una deuda puede ser legítima, una refinanciación puede ser conveniente y una tasa puede ser legal — pero primero hay que saber qué es exactamente lo que estás pagando.
Mariano Dragani
Si te sirvió esta nota, sumate al canal de WhatsApp de Somos Inversores para más contenido de educación financiera.
Fuente: Subsecretaría de Defensa del Consumidor y Lealtad Comercial (Ministerio de Economía); informe de Equilibra sobre datos de BCRA e INDEC; Ley 24.240 de Defensa del Consumidor (arts. 8 bis, 36, 52 bis); Código Civil y Comercial de la Nación (arts. 770, 771, 1118, 1119); Ley 25.065 de Tarjetas de Crédito (art. 16); Ley de Concursos y Quiebras 24.522; Cámara Segunda de Apelación en lo Civil y Comercial de La Plata, causa «Do Nascimento Silva Domingo c/ Yaques Lucas Adrián s/ cobro ejecutivo»; normativa PUSF del BCRA; portal argentina.gob.ar.
Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento legal ni reemplaza la consulta con un abogado especializado en derecho del consumidor o concursal para tu caso particular.
Tema: Educación financiera / Derechos del consumidor Categoría: Deudas, crédito y sobreendeudamiento Marco legal: Ley 24.240 (arts. 8 bis, 36, 52 bis), Código Civil y Comercial (arts. 770, 771, 1118, 1119), Ley 25.065 (art. 16), Ley 24.522 Audiencia: Personas físicas endeudadas con bancos, fintech o billeteras virtuales