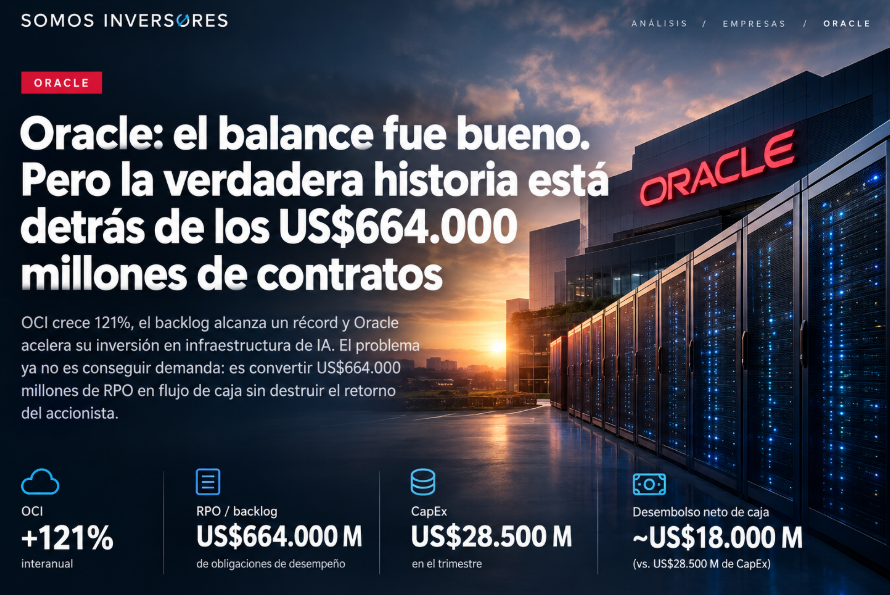
Oracle: el balance fue bueno. Pero la verdadera historia está detrás de los US$664.000 millones de contratos
OCI crece 121%, el backlog alcanza un récord y Oracle acelera su inversión en infraestructura de IA. El problema ya no es conseguir demanda: es convertir US$664.000 millones de RPO en flujo de caja sin destruir el retorno del accionista.
Oracle (ORCL) llegó a este balance después de una caída violenta: la acción venía de máximos cercanos a US$346 y, antes de reportar, cotizaba alrededor de US$161. Mientras la acción caía desde los máximos, el negocio que está detrás de ella seguía creciendo a una velocidad cada vez mayor. Esa divergencia es precisamente lo que hace interesante este balance.
Así que la pregunta que importa no es «¿fue bueno el balance?». Fue bueno. La pregunta interesante es otra: ¿el mercado ya descontó de más el crecimiento futuro de Oracle, o recién estamos viendo el comienzo de algo mucho más grande?
Este artículo no es un resumen del comunicado de resultados. Es un intento de responder esa pregunta con un marco de trabajo —no con un precio objetivo cerrado— para que sirva más allá del día en que salió el balance.
Los tres números que realmente importan
Oracle reportó ingresos de US$19.300 millones (+30% interanual) y un EPS ajustado de US$1,92. Son buenos números, pero no son los que explican por qué el mercado está reescribiendo la historia de la compañía. Los tres que sí lo hacen:
| Métrica | Resultado | Variación interanual |
|---|---|---|
| Oracle Cloud Infrastructure (OCI) | US$7.400 M trimestrales | +121% |
| RPO / backlog | US$664.000 M | +US$209.000 M |
| CapEx del trimestre | ~US$28.500 M | +235% |
Una aclaración necesaria: los US$664.000 millones no son «contratos» en el sentido de dinero ya cobrable. Es RPO —Remaining Performance Obligations, es decir, obligaciones de desempeño pendientes de reconocer como ingresos a futuro—. Es un backlog real y verificable, pero conviene no confundirlo con caja asegurada.
Estos tres números cuentan una sola historia: Oracle dejó de ser (solo) una empresa de software y se está transformando, a una velocidad inusual, en un proveedor de infraestructura crítica para la IA. Pero esa transformación tiene un costo, y ese costo es el cuarto número que nadie puede ignorar: el flujo de caja libre fue negativo en aproximadamente US$5.000 millones en el trimestre.
El número que hay que mirar con más cuidado
Acá está, para nosotros, el dato más importante que dejó la conference call —y que no aparece con el mismo peso en el comunicado de resultados.
Oracle reportó aproximadamente US$28.500 millones de CapEx durante el trimestre, pero el desembolso neto de caja (net cash outlay) asociado fue de unos US$18.000 millones, una diferencia que también recoge Reuters. La brecha no es contabilidad creativa: refleja la estructura financiera de los contratos, donde Oracle recibe prepagos de clientes y, en algunos casos, los propios clientes aportan el hardware. La compañía ya había explicado que este tipo de acuerdos reduce sustancialmente el capital que debe levantar para construir los datacenters.
Esto cambia la pregunta que hay que hacerse. No alcanza con mirar cuánto invierte Oracle. Hay que mirar cuánto de esa inversión debe financiar realmente con capital propio y qué retorno genera sobre ese capital.
En una frase: CapEx contable no es lo mismo que necesidad de financiación de Oracle. Es, probablemente, uno de los datos con más valor de todo el balance, y el que menos atención mediática recibió.
Quién está construyendo la nueva Oracle
Una de las cosas que cambió en Oracle es quién cuenta la historia. Durante años, la narrativa de la compañía estuvo dominada por Larry Ellison y Safra Catz. Hoy, la ejecución de esta transformación está mucho más repartida entre tres figuras:
Clay Magouyrk, al frente de OCI e infraestructura, viene sosteniendo un mensaje consistente: la demanda sigue superando la oferta. Oracle entregó 850 MW adicionales de capacidad de datacenter solo en este trimestre. Su estrategia frente a la competencia entre compañías de IA es clara: que gane quien gane esa carrera, Oracle quiere ser la infraestructura de todos —OpenAI, xAI, Meta, Nvidia, AMD y las empresas tradicionales por igual—.
Mike Sicilia conduce la otra mitad del negocio: aplicaciones, base de datos y agentes de IA. Oracle ya desplegó más de 1.000 agentes de IA dentro de sus suites empresariales, lo que le permite venderle al mismo cliente todo el stack —aplicación, base de datos, infraestructura e IA— en lugar de competir solamente como alquiler de GPUs.
Hilary Maxson, la nueva CFO, es probablemente la pieza que el mercado todavía no está mirando con suficiente atención. Es quien está explicando la ingeniería financiera detrás del CapEx: prepagos de clientes, hardware aportado por el cliente, acuerdos de financiación con proveedores y contratos de largo plazo.
Larry Ellison, mientras tanto, ya no necesita ser el protagonista operativo. Su rol pasó a ser más el de arquitecto de la estrategia tecnológica y la visión de largo plazo, mientras Magouyrk, Sicilia y Maxson ejecutan cada pieza. Esa redistribución no es un detalle menor: la escala que está tomando OCI exige una organización distinta a la Oracle tradicional.
Los US$664.000 millones: qué hay realmente detrás del RPO
Una de las objeciones más repetidas al RPO de Oracle es que gran parte responde a un solo cliente. La compañía está trabajando activamente para cambiar esa narrativa: el backlog creció US$209.000 millones interanual, y management viene remarcando una base de clientes cada vez más diversificada —incluyendo casos de clientes que contrataron más de US$8.000 millones cada uno—.
La infraestructura de Oracle es multi-tenant, y management señaló una utilización global de GPUs cercana al 97,5%, con una tasa de renovación en torno al 92% entre los clientes que llegaron a esa instancia. Ese dato apunta a que, al menos por ahora, el principal problema de Oracle no parece ser encontrar demanda sino poner capacidad disponible a tiempo.
Vale sumar el contexto del propio trimestre: Oracle agregó más de US$30.000 millones de nuevos contratos de IA y entregó más de 300.000 GPUs a clientes desde el cierre anterior. Y hay una señal adicional sobre lo que viene: Oracle elevó su previsión de EPS ajustado FY27 a US$8,10 (manteniendo ingresos de al menos US$90.000 millones), y el guidance para el próximo trimestre apunta a un crecimiento de ingresos de 30%-34%, del cloud de 65%-71%, y un EPS ajustado de entre US$1,85 y US$1,93.
Tres capas para leer a Oracle (y cualquier balance futuro)
Para no quedarnos en el titular, conviene separar el análisis en tres planos independientes:
1. El negocio operativo — sólido. OCI acelera, el cloud total crece con fuerza, los contratos futuros son enormes y el guidance mejora trimestre a trimestre.
2. La visibilidad futura — excepcional, pero con letra chica. US$664.000 millones de RPO es, probablemente, el número más importante del balance. La pregunta es cuándo ese backlog se convierte en ingresos reales y, después, en caja.
3. La estructura financiera — el verdadero riesgo. Y acá hay que mirar más que la deuda que ya está en el balance.
El riesgo que todavía no está resuelto
El CapEx es gigantesco y la deuda creció con fuerza (de ~US$104.000 millones a ~US$156.000 millones en un año), dentro de un programa de financiamiento de ~US$40.000 millones para el ejercicio que ya incluyó una emisión de acciones de US$20.000 millones. Pero el balance visible no cuenta toda la obligación económica asociada a construir esta infraestructura.
S&P rebajó la calificación crediticia de Oracle a BBB- en julio, señalando que espera un flujo de caja operativo libre (FOCF) negativo en FY27 y positivo recién hacia 2029. La agencia también incorporó en su análisis unos US$260.000 millones de compromisos de leasing adicionales que comenzarían entre FY27 y FY29, además de obligaciones de compra vinculadas a energía. Esos US$260.000 millones no son deuda inmediata —son compromisos futuros—, pero forman parte del capital económico comprometido y deberían formar parte de cualquier análisis serio de la estructura financiera de Oracle, junto con la deuda y la dilución de acciones.
Nuestro escenario de trabajo 2027-2030
Importante: esto no es guidance de Oracle. Es nuestro escenario de modelización, construido sobre la trayectoria de OCI que sí comunicó la compañía, más supuestos propios de márgenes, CapEx, generación de caja y dilución.
Oracle comunicó una trayectoria de OCI: de aproximadamente US$32.000 millones en FY27 a US$144.000 millones en FY30. Esa progresión —no una estimación nuestra— es el único anclaje realmente fuerte del modelo. Todo lo demás (ingresos totales, EPS, FCF, deuda) es nuestra hipótesis de trabajo sobre qué pasaría si Oracle logra ejecutar ese plan de OCI.
| US$ miles de millones | FY26 (real) | FY27 (est.) | FY28 (est.) | FY29 (est.) | FY30 (est.) |
|---|---|---|---|---|---|
| OCI (guidance de Oracle) | 18,1 | 32 | 73 | 114 | 144 |
| SaaS | 15,9 | 17,5 | 19,5 | 21,5 | 23,5 |
| Ingresos totales | 67,4 | 90,0 | 135,5 | 181,5 | 216,5 |
| EPS ajustado | 7,63 | 8,10 | ~10,4 | ~13,3 | ~17,0 |
| CapEx | 55,7 | ~70 | ~55 | ~50 | ~50 |
| FCF | -23,7 | ~-32 | ~+10 | ~+45 | ~+65 |
| Deuda bruta | ~156 | ~176 | ~185 | ~180 | ~165 |
FY27 está alineado con el guidance actual de Oracle. Los valores de FY28 en adelante —salvo la fila de OCI— son estimaciones de escenario propias, sujetas a revisión después del Investor Day / AI World del 28 de octubre, donde Oracle podría dar más precisiones sobre la economía real de OCI.
El año que realmente importa: 2028
Leído en cuatro etapas, el modelo cuenta una historia clara:
- 2027 — Construcción. El año más incómodo financieramente: CapEx altísimo, FCF muy negativo. No es el año para juzgar a Oracle por caja; es el año para comprobar si logra convertir la demanda contratada en infraestructura productiva.
- 2028 — Transición. El año bisagra: si el FCF efectivamente vuelve a terreno positivo, es la primera confirmación real de la tesis, y el momento en que Oracle empieza a pasar de «estoy gastando una fortuna para construir capacidad» a «la capacidad que construí empieza a generar caja».
- 2029 — Monetización. El backlog empieza a convertirse en caja de forma más consistente.
- 2030 — Máquina de caja. Si el escenario se cumple, Oracle deja de ser «una apuesta de software con exposición a IA» y pasa a operar como uno de los grandes proveedores de infraestructura cloud/IA del mundo.
El indicador que vale la pena seguir trimestre a trimestre no es el EPS. Es FCF / OCI: cuánto de cada dólar adicional de infraestructura se termina convirtiendo en caja disponible para los accionistas, una vez descontados intereses y dilución.
Training fue el comienzo. Inference puede ser el verdadero mercado
Hay un argumento que le da a esta historia un horizonte más largo que el actual boom de datacenters. La tesis de largo plazo que plantea Ellison es que la fase de inference (uso masivo de los modelos ya entrenados) podría terminar siendo más grande que la fase de training.
Si esa hipótesis resulta correcta, el crecimiento de Oracle no dependerá exclusivamente de que las compañías de IA entrenen modelos cada vez más grandes, sino de que esos modelos pasen a utilizarse masivamente una vez entrenados: en vehículos autónomos, fábricas, medicina, software empresarial, agentes y servicios financieros. Es la diferencia entre una ola de inversión puntual y un cambio estructural de demanda de cómputo.
Eso no elimina el riesgo financiero de corto plazo. Pero explica por qué Oracle está dispuesta a tolerar años de FCF negativo: está construyendo capacidad para un mercado que, si la tesis es correcta, recién está empezando.
La matriz de valoración
Con este modelo no llegamos a un precio objetivo. Llegamos a algo más útil: una matriz de lo que tiene que pasar operativamente para justificar distintos niveles de valoración, y un valor teórico por acción bajo cada escenario de EPS —no una predicción de precio, porque el múltiplo aplicado es también una hipótesis nuestra—.
| Escenario 2029 | EPS estimado | Múltiplo (hipótesis) | Valor teórico por acción |
|---|---|---|---|
| Bear | ~US$10 | 15x | ~US$150 |
| Conservador | ~US$11,5 | 18x | ~US$207 |
| Base | ~US$13 | 20x | ~US$260 |
| Bull | ~US$16 | 25x | ~US$400 |
La pregunta que queda abierta
Oracle consiguió algo extraordinario: comprometer cientos de miles de millones de dólares de demanda futura antes de terminar de construir la infraestructura necesaria para atenderla. Ahora tiene que demostrar que esa demanda puede convertirse en caja y en retorno sobre capital.
El mercado no tiene que acertar si Oracle va a crecer —parece que sí puede—. Tiene que acertar cuánto de ese crecimiento termina siendo rentable para el accionista, una vez pagados los intereses, la deuda, los compromisos de leasing y la dilución de acciones.
El Investor Day / AI World del 28 de octubre debería darnos varias de las piezas que todavía faltan para responder esa pregunta con más precisión. Hasta entonces, esta es la matriz con la que conviene seguir a Oracle.
Mariano Dragani
Unite a nuestro canal de Whatsapp Somos Inversores, para enterarte antes de los movimientos del mercado.
Fuentes: https://s23.q4cdn.com/440135859/files/content_files/1q27-pressrelease-September_FINAL.pdf
https://investor.oracle.com/Home
Este artículo tiene fines exclusivamente informativos y educativos. No constituye una recomendación de inversión ni una invitación a comprar o vender valores. Los escenarios y proyecciones presentados son estimaciones basadas en guidance de la compañía y supuestos propios, sujetos a cambios materiales. Antes de tomar decisiones de inversión, consultá con un asesor financiero matriculado.