¿Qué pasa si Bioceres es deslistada del Nasdaq? El riesgo que alcanza al inversor argentino ($BIOX)
Bioceres presentó sus resultados del 4T26 y FY26: el trimestre muestra algunas señales de mejora, pero el año cerró con una fuerte caída de ingresos. Al mismo tiempo, BIOX continúa por debajo del precio mínimo exigido por Nasdaq y, según reportó Bloomberg Línea citando a una fuente familiarizada con el asunto, la compañía habría recibido una extensión adicional para recuperar el cumplimiento. ¿Qué significa esto para quienes tienen la acción en Estados Unidos y, especialmente, para quienes invierten mediante el CEDEAR en Argentina?
Introducción
Bioceres Crop Solutions ($BIOX) tuvo hoy, 15 de septiembre, su conferencia con inversores tras la publicación del balance del cuarto trimestre y del ejercicio fiscal 2026. Hay dos lecturas que conviene separar antes de sacar conclusiones apuradas:
- La lectura operativa: ¿mejora el negocio o simplemente se está achicando para sobrevivir?
- La lectura bursátil: la acción cerró ayer en apenas US$0,428, lejos del mínimo de US$1 que exige Nasdaq, y esto abre un riesgo adicional para quienes invierten a través del CEDEAR local.
Vamos por partes.
Qué hace Bioceres
Bioceres Crop Solutions es una empresa agrobiotecnológica que opera en tres segmentos principales: Crop Protection, Seed & Integrated Products (donde se ubica la tecnología HB4) y Crop Nutrition. Cotiza en Nasdaq bajo el ticker BIOX y, en Argentina, es accesible a través de un CEDEAR emitido por Banco Comafi (código de programa 8530), que se negocia en BYMA.
El balance: 4T26 mejor, pero no alcanza
| Métrica | 4T25 | 4T26 | Variación |
|---|---|---|---|
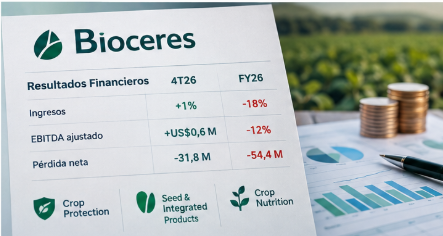
| Ingresos | US$55,4 M | US$55,9 M | +1% |
| Ganancia bruta | US$13,6 M | US$12,7 M | -6% |
| EBITDA ajustado | -US$9,6 M | +US$0,6 M | mejora importante |
| Pérdida neta (op. continuadas) | US$54,4 M | US$31,8 M | mejora fuerte |
La propia compañía atribuye buena parte de la mejora del EBITDA ajustado a la reducción de la base de gastos operativos: el indicador mejoró US$10,1 M en el trimestre (de -US$9,6 M a +US$0,6 M), con SG&A cayendo 19% en el 4T26 y 24% en el FY26. Es decir, el 4T26 muestra una mejora de rentabilidad, pero todavía no puede interpretarse como una recuperación del crecimiento del negocio. Dentro de los segmentos, hay un dato que suma matices: Crop Nutrition creció 36% en el trimestre, compensando parcialmente la caída de Crop Protection y el impacto de la reconfiguración de Seeds. Además, apareció un ajuste no recurrente de US$4 M por obsolescencia de inventarios que presionó el margen bruto del trimestre.
FY26: acá está el verdadero problema
| US$ millones | FY25 | FY26 | Variación |
|---|---|---|---|
| Ingresos | 289,4 | 238,3 | -18% |
| Gross Profit | 105,0 | 82,9 | -21% |
| EBITDA ajustado | 28,9 | 25,5 | -12% |
| Pérdida neta cont. | -49,1 | -54,4 | peor |
Por segmento, la caída no es pareja:
- Crop Protection: -16%
- Seed & Integrated Products: -41%
- Crop Nutrition: -2%
Dentro de semillas, la reconfiguración del negocio y la reducción de actividades vinculadas a HB4 explican aproximadamente la mitad de la caída de ingresos del año.
Mi lectura del balance
No diría simplemente «balance malo», porque hay una historia de reestructuración detrás. La compañía logró algo relevante en el 4T26: bajó drásticamente los gastos y volvió a EBITDA ajustado positivo. Pero la pregunta que le queda al accionista es otra:
¿Está mejorando el negocio o simplemente se está haciendo más chica para sobrevivir?
Por ahora, los números muestran una compañía que está creciendo menos y reduciendo estructura al mismo tiempo. Todavía no hay evidencia suficiente para afirmar que esa estructura más liviana pueda traducirse en una recuperación sostenible del crecimiento y del flujo de caja. Y acá aparece algo importante para replantear la tesis de inversión: HB4 ya no puede ser el único argumento. Hay que mirar si Crop Nutrition, Crop Protection y el nuevo mix de productos pueden reconstruir crecimiento, mientras la empresa conserva una estructura de costos más liviana.
Los próximos balances conviene mirarlos en base a cinco variables: deuda/caja, flujo de fondos, margen bruto, EBITDA ajustado y qué dice el management sobre FY27. Ahí se sabrá si el FY26 fue un piso operativo o simplemente otro año de deterioro.
¿Qué dijo el management sobre el futuro de Bioceres?
La conferencia de resultados del 15 de septiembre dejó un mensaje bastante claro: Bioceres no presentó el FY26 como un año normal, sino como un año de transición y reestructuración.
El CEO Federico Trucco reconoció que el ejercicio estuvo marcado por la caída del 18% en los ingresos y por el conflicto judicial con acreedores. Pero, al mismo tiempo, destacó que la compañía terminó el ejercicio con una estructura de costos significativamente menor: la mejora de más de US$20 millones en gastos operativos prácticamente compensó la caída de unos US$22 millones en el resultado bruto.
El dato interesante es que la compañía sostiene que la reconfiguración del negocio de Seeds —que llevó casi dos años— está sustancialmente terminada. A partir de ahora, la estrategia pasa por racionalizar el portafolio de productos y los canales comerciales, revisar algunas políticas comerciales y relaciones estratégicas, y alinear las inversiones en I+D con objetivos financieros concretos.
Una empresa más chica, pero concentrada en lo que realmente gana dinero
Uno de los datos más interesantes que dejó la conferencia fue la explicación detrás de la racionalización del portafolio. Management señaló que el 99% de la ganancia bruta de FY25 provino de menos del 50% de los productos (SKUs) del catálogo. La estrategia para FY27, por lo tanto, no pasa solamente por vender más, sino por concentrar recursos comerciales y de I+D en los productos que generan mayor rentabilidad.
La compañía también destacó que los productos de tratamiento de semillas aumentaron aproximadamente 40% su ganancia bruta durante el 4T26, mientras que el fertilizante microgranulado tuvo un crecimiento de alrededor del 20% en ganancia bruta durante el FY26. Eso le da más fundamento a la idea de que la reestructuración no consiste únicamente en «achicar por achicar», sino en modificar el mix del negocio.
El objetivo ya no es crecer a cualquier costo. El CFO Ezequiel Simmermacher fue explícito respecto de las prioridades para FY27: mejorar el desempeño y la generación de caja del negocio continuado, mantener disciplina sobre costos y capital de trabajo, y trabajar sobre la estructura de capital y la liquidez.
Eso es relevante porque el problema de Bioceres no termina en la cuenta de resultados. Al 30 de junio, la compañía tenía US$225,9 M de deuda financiera, US$12,2 M en efectivo e inversiones de corto plazo y una deuda financiera neta de US$213,6 M. Además, US$118,6 M de deuda garantizada continúan clasificados como deuda de corto plazo debido al conflicto con los acreedores y la aceleración de esos títulos, disputa que la compañía mantiene abierta. En materia de administración de pasivos, hubo avances concretos: Rizobacter logró un reprofiling de aproximadamente US$28 M de deuda bancaria y una extensión voluntaria de vencimientos por US$46,5 M de bonos locales.
El mensaje de management permite separar dos historias. Por un lado, la operación parece entrar en una etapa más enfocada: menos estructura, menos gastos, un portafolio más racionalizado. Por otro, todavía queda por demostrar que esa estructura más chica puede traducirse en crecimiento, generación de caja y una mejora sostenible de los márgenes. FY26 cerró con un margen bruto de 34,8%, mientras que management planteó como objetivo llevarlo hacia aproximadamente 40% en FY27 y posteriores. La compañía vincula esa mejora con una mayor concentración en productos de mayor rentabilidad y mercados centrales, particularmente Brasil, además de llevar los gastos de administración y comercialización al 23% de los ingresos para FY28. Eso convierte a FY27 en un año clave para comprobar si la reducción de costos fue solo defensiva o si puede transformarse en una estructura capaz de generar mejores resultados.
El otro frente: el riesgo de desliste de Nasdaq
El problema es que mientras Bioceres intenta reconstruir su negocio desde una estructura más pequeña, la acción enfrenta un problema propio: necesita recuperar el precio mínimo exigido por Nasdaq. Y ahí aparece un riesgo que no se resuelve con un mejor margen bruto ni con una reducción de gastos.
El 14 de septiembre venció el primer período de 180 días otorgado por Nasdaq para recuperar el requisito de precio mínimo. La notificación original de Nasdaq establecía que BIOX debía recuperar un precio de cierre de al menos US$1 durante el período de cumplimiento, tras haber cotizado por debajo de ese umbral durante 30 ruedas consecutivas.
Al cierre de esta nota, Bloomberg Línea informó que Bioceres recibiría una extensión adicional de 180 días, citando a una persona familiarizada con el asunto. Nasdaq no confirmó públicamente esa información y la compañía tampoco la había incorporado a su comunicado de resultados ni a la conferencia del 15 de septiembre. La acción, mientras tanto, cerró ayer en US$0,428 — muy lejos del umbral de US$1 —, lo que mantiene el riesgo de desliste sobre la mesa.
Desliste ≠ desaparición de la empresa
Es el punto que más conviene aclarar, porque es donde más confusión suele generarse: si Nasdaq finalmente deslista a BIOX, Bioceres no desaparece ni el accionista pierde automáticamente sus acciones. Lo que cambia es el mercado donde esas acciones se negocian.
Ante un eventual desliste, la acción podría continuar negociándose fuera de Nasdaq, incluso en mercados OTC, aunque esto dependerá de que exista un mercado y un mecanismo de negociación disponible y de que se cumplan sus respectivos requisitos. Eso no equivale a que las acciones valgan cero. Pero sí puede implicar:
- menor liquidez;
- mayor spread entre precio comprador y vendedor;
- menor visibilidad para inversores institucionales;
- menor volumen de negociación;
- mayor dificultad para entrar o salir de la posición.
Por eso, la pregunta relevante no es solo «¿cuánto vale BIOX?», sino también «¿dónde voy a poder venderla si necesito hacerlo?».
¿Y qué pasa con el CEDEAR?
Acá hay que tener todavía más cuidado, porque es el punto que suele quedar afuera del análisis.
El CEDEAR no es independiente de la acción extranjera que representa. Es un certificado que representa un activo extranjero, se negocia localmente en BYMA y está respaldado por los activos subyacentes que se encuentran en custodia de Caja de Valores. El CEDEAR de Bioceres tiene como emisor a Banco Comafi, con código de programa 8530 en Caja de Valores. Además, BYMA contempla la posibilidad de convertir el CEDEAR en la acción extranjera correspondiente, según las condiciones vigentes del programa.
Para evitar un dato potencialmente desactualizado, no utilizamos en este artículo un ratio fijo de conversión del CEDEAR. Las condiciones del programa deben verificarse con Banco Comafi al momento de operar.
Por lo tanto, el desliste de BIOX del Nasdaq no significa automáticamente que el CEDEAR deje de cotizar en Argentina. Pero sí puede generar un problema para el programa de CEDEAR: hay que conocer qué decisión toma el emisor del certificado y qué ocurre con la posibilidad de negociación y conversión del activo subyacente.
Dicho de otra forma: el desliste de Nasdaq no determina por sí solo qué sucederá con el CEDEAR. El inversor argentino deberá seguir las comunicaciones del emisor del programa y de los organismos del mercado local para conocer si el certificado continúa negociándose, si se modifica su operatoria o si se establece algún mecanismo de conversión o cancelación.
Tengo BIOX: ¿qué debería hacer si se produce el desliste?
Si tenés BIOX directamente en Estados Unidos:
Ante un eventual desliste, las acciones podrían continuar negociándose fuera de Nasdaq, incluso en mercados OTC, aunque esto dependerá de que exista un mercado y un mecanismo de negociación disponible y de que se cumplan sus respectivos requisitos. No se convierten en cero, pero cambian sustancialmente las condiciones de liquidez y acceso.
Si tenés el CEDEAR en Argentina:
El evento relevante para vos no es solamente qué hace Nasdaq, sino qué comunica el emisor del CEDEAR y cómo queda habilitada la operatoria local.
En cualquiera de los dos casos, yo seguiría estos cuatro pasos:
- Esperar la comunicación oficial. No tomar decisiones basadas en rumores de redes sociales. Hay que distinguir entre incumplimiento del requisito, extensión, apelación y desliste efectivo.
- Revisar qué ocurre con el CEDEAR específicamente, más allá de lo que resuelva Nasdaq con la acción.
- Evaluar la liquidez. Incluso si BIOX sigue existiendo y con valor, una caída fuerte en la liquidez puede hacer mucho más difícil vender a un precio razonable.
- Volver a mirar la tesis de inversión. El desliste es un riesgo adicional, no la tesis de inversión en sí misma. La pregunta de fondo sigue siendo si el negocio puede recuperarse.
Desliste no significa quiebra. Una empresa puede dejar de cotizar en Nasdaq y continuar operando. El accionista sigue teniendo sus acciones, aunque las condiciones para negociarlas pueden cambiar sustancialmente. Para el tenedor de un CEDEAR, además, hay una segunda capa de riesgo: las condiciones del programa local y la operatoria del certificado.
Una alternativa posible: el reverse split
Existe otra posibilidad técnica frente al problema de BIOX: que Bioceres realice un reverse stock split, también conocido como split inverso. Vale una aclaración importante: management no mencionó un reverse split durante la conferencia del 15 de septiembre, ni respondió puntualmente sobre Nasdaq. Se trata de una alternativa técnica posible para resolver el problema del precio mínimo de cotización, no de algo anunciado o confirmado por la compañía. Su eventual utilización requeriría una decisión corporativa y los pasos regulatorios correspondientes.
La lógica es sencilla. Si una acción cotiza a US$0,428 y la compañía realiza, por ejemplo, un reverse split 1:10, cada diez acciones existentes se convierten en una sola. Así:
- 100 acciones × US$0,428 = US$42,80
pasarían a ser aproximadamente:
- 10 acciones × US$4,28 = US$42,80
El valor económico de la posición, en principio, no cambia por el solo hecho del split. Lo que cambia es la cantidad de acciones en circulación y el precio nominal de cada una. El objetivo de la maniobra sería elevar el precio nominal de la acción por encima de los US$1 exigidos por Nasdaq y recuperar el cumplimiento del requisito de cotización.
Pero hay una diferencia fundamental:
Un reverse split puede solucionar el problema del precio mínimo; no necesariamente soluciona el problema del negocio.
Si BIOX cotiza a US$0,428 porque el mercado considera que la empresa vale poco, multiplicar el precio por diez mediante un split no cambia sus ingresos, su deuda, su EBITDA ni su generación de caja.
¿Y qué pasa con el CEDEAR en ese escenario? Si Bioceres hiciera un reverse split, habría que revisar cómo se ajusta el programa de CEDEAR, incluyendo el ratio de conversión y la cantidad de certificados correspondientes a las acciones subyacentes. No conviene asumir mecánicamente que, por ejemplo, «10 CEDEAR se convertirán automáticamente en 1 CEDEAR»: eso dependerá de las condiciones específicas del programa y de las comunicaciones del emisor llegado el momento.
Para BIOX, el reverse split podría ser una herramienta para ganar tiempo frente a Nasdaq. Para el inversor, en cambio, sería una señal para mirar algo mucho más importante: si la compañía está resolviendo el problema que llevó a la acción a US$0,428 o simplemente está modificando la forma en que se expresa su precio.
Lo positivo
- Mejora fuerte en EBITDA ajustado (+US$10,1 M) y en pérdida neta trimestral vs. el 4T25.
- SG&A cayó 19% en el trimestre y 24% en el año: el ajuste de costos se empieza a ver en los números.
- Ingresos trimestrales levemente positivos (+1% interanual) tras varios trimestres de caída.
- Crop Nutrition creció 36% en el 4T26, compensando parcialmente otros segmentos.
- Management sostiene que la reconfiguración de Seeds está sustancialmente terminada, y hubo avances concretos en el manejo de vencimientos (reprofiling de Rizobacter por US$28 M y extensión voluntaria de bonos locales por US$46,5 M).
Lo negativo
- Caída de ingresos del 18% en el año fiscal completo, con Seed & Integrated Products cayendo 41%.
- Pérdida neta anual empeoró respecto a FY25.
- Ajuste no recurrente por obsolescencia de inventarios que castigó el margen bruto del trimestre.
- La mejora de rentabilidad responde, según la propia compañía, principalmente a la reducción de gastos operativos, todavía no a una recuperación del crecimiento.
- Deuda financiera neta de US$213,6 M al 30/6, con US$118,6 M de deuda garantizada bajo disputa por aceleración/foreclosure.
Riesgos
- Riesgo de desliste de Nasdaq: la acción cotiza muy por debajo del mínimo de US$1 exigido; una extensión de 180 días trascendió por fuentes periodísticas pero no fue confirmada oficialmente por la compañía ni por Nasdaq.
- Riesgo de liquidez: tanto para BIOX como, en cascada, para el CEDEAR local.
- Riesgo del programa de CEDEAR: depende de decisiones del emisor y de BYMA/Caja de Valores, no solo de lo que resuelva Nasdaq; además persisten inconsistencias en la información pública sobre ratio y mercado de origen que conviene aclarar antes de operar.
- Riesgo financiero: deuda neta elevada y litigio abierto por aceleración de deuda garantizada.
- Riesgo de negocio: continuidad de la caída en Seed & Integrated Products y dependencia decreciente de HB4 como argumento de inversión; falta demostrar que la estructura más chica se traduce en crecimiento sostenible.
Catalizadores
- Confirmación oficial —o no— de la extensión de 180 días por parte de Nasdaq/Bioceres.
- Eventual anuncio de un reverse split —no mencionado por management en la conferencia del 15/9— y sus condiciones específicas para el CEDEAR local.
- Evolución del margen bruto hacia el objetivo de 40% planteado por management para FY27, y de SG&A hacia el 23% de ingresos para FY28.
- Avances en la resolución del litigio por la deuda garantizada acelerada.
- Eventual estabilización o repunte de Crop Protection y Crop Nutrition.
Conclusión
El eje de esta historia no es solamente «Bioceres puede ser deslistada de Nasdaq». Es que Bioceres está intentando achicar y ordenar el negocio —con una reestructuración que management da por sustancialmente terminada— mientras enfrenta, al mismo tiempo, deuda elevada, litigios y el problema del precio mínimo de cotización. Comprar un CEDEAR no significa solamente apostar por una empresa extranjera: también implica entender qué ocurre con el instrumento que la representa en Argentina si cambian las condiciones de negociación de su activo subyacente.
El verdadero test para BIOX no será solamente recuperar el US$1 exigido por Nasdaq. Será demostrar que la estructura más chica puede producir mejores márgenes, más generación de caja y una trayectoria financiera sostenible. Un reverse split podría modificar el precio nominal de la acción. Una extensión podría comprar tiempo. Pero ninguna de las dos cosas cambia por sí misma los ingresos, la deuda o la capacidad de generar caja. Eso es lo que habrá que mirar en FY27.
Mariano Dragani
📲 ¿Querés seguir de cerca casos como el de BIOX y otras oportunidades del mercado? Sumate al canal de WhatsApp de Somos Inversores.
Fuente: Resultados 4T26 y FY26 de Bioceres Crop Solutions; transcripción de la conferencia de resultados del 15/9/2026 (CEO Federico Trucco, CFO Ezequiel Simmermacher); formulario 6-K presentado ante la SEC (marzo de 2026) sobre la notificación de Nasdaq por incumplimiento del precio mínimo; cobertura de Bloomberg Línea sobre el pedido de extensión (fuentes no identificadas, sin confirmación oficial de Nasdaq); información pública de BYMA/Caja de Valores y de Banco Comafi sobre el programa de CEDEAR de Bioceres (emisor: Banco Comafi, código 8530). Nota editorial: la información disponible sobre el ratio de conversión del CEDEAR y su mercado de origen (Nasdaq vs. NYSE American) presenta inconsistencias entre fuentes; se recomienda confirmar ambos datos directamente con Banco Comafi antes de publicar cifras específicas al respecto.
Disclaimer: Este artículo tiene fines educativos e informativos. No constituye una recomendación de compra o venta. Antes de tomar decisiones de inversión, consultá con un asesor financiero matriculado y evaluá tu propio perfil de riesgo.
Ticker: BIOX (Nasdaq) / BIOX (CEDEAR, BYMA) Mercado: Nasdaq Global Select Market (según documentación SEC); nota: fuentes del programa de CEDEAR mencionan NYSE American, a confirmar Sector: Agrobiotecnología Emisor CEDEAR: Banco Comafi (programa 8530) Precio de cierre: US$0,428 (14/09/2026) Mínimo 52 semanas: ~US$0,30 Deuda financiera neta: US$213,6 M (al 30/06/2026)