Fotónica a la carga: la infraestructura óptica detrás de la nueva etapa de la inteligencia artificial
Lumentum, Coherent, Applied Optoelectronics y Fabrinet: cuatro compañías que buscan capturar el crecimiento de la infraestructura necesaria para conectar los enormes clusters de IA.
Introducción
La inteligencia artificial está entrando en una nueva etapa. Durante los últimos años, gran parte de la atención del mercado estuvo concentrada en la capacidad de cómputo: GPUs, aceleradores y procesadores cada vez más potentes. NVIDIA se convirtió en uno de los principales símbolos de esta expansión.
Sin embargo, a medida que los centros de datos incorporan decenas de miles de aceleradores trabajando simultáneamente, aparece otro desafío: ya no alcanza con aumentar la capacidad de procesamiento; también hay que mover enormes cantidades de información entre esos procesadores a velocidades cada vez mayores. Eso está convirtiendo a la conectividad en una pieza crítica de la infraestructura de IA.
Un centro de datos moderno funciona como un sistema compuesto por miles de servidores, GPUs, switches y dispositivos que necesitan comunicarse constantemente. Cuanto mayor es el tamaño de los clusters, mayor es la cantidad de datos que circula dentro de ellos. Las conexiones eléctricas tradicionales empiezan a encontrar límites de velocidad, distancia, consumo energético y generación de calor. Ahí es donde la fotónica y las comunicaciones ópticas adquieren un papel estratégico.
Los números empiezan a reflejar esta transformación:
- 📈 Según LightCounting, en el primer trimestre de 2026 las ventas de transceptores ópticos y cables ópticos activos rondaron los USD 10.000 millones, más de 90% por encima del mismo trimestre de 2025.
- Para todo 2025, las ventas de transceptores y productos relacionados habían alcanzado USD 26.800 millones, 74% más que en 2024.
- LightCounting espera que los envíos de módulos 800G más que se dupliquen en 2026 y que 1.6T pase desde una base pequeña en 2025 a decenas de millones de puertos.
- Dell’Oro proyecta que el mercado de transporte óptico crecerá 16% en 2026 y superará los USD 18.000 millones, impulsado por la construcción de infraestructura para centros de datos de IA.
Esto genera una segunda capa dentro de la revolución de la IA. Por un lado están las compañías que diseñan los procesadores y aceleradores; por otro, los hyperscalers que construyen y operan los centros de datos. Entre ambos existe una extensa cadena de proveedores que fabrican los componentes que permiten conectar toda esa capacidad de cómputo.
En esa cadena aparecen las cuatro compañías de este informe: Lumentum, Coherent, Applied Optoelectronics y Fabrinet. Participan en segmentos distintos y tienen modelos de negocio diferentes, pero las cuatro tienen exposición al crecimiento de las comunicaciones ópticas y a la expansión de la infraestructura asociada a centros de datos e IA.
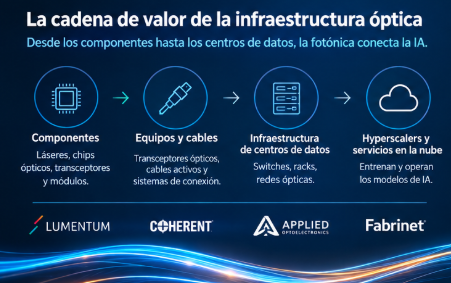
El objetivo de «Fotónica a la carga» es determinar hasta qué punto este crecimiento representa una transformación estructural y no simplemente un ciclo de inversión temporal. Para eso analizamos qué lugar ocupa cada compañía en la cadena de valor, cómo evolucionan sus ingresos y márgenes, qué capacidad productiva están agregando, cuáles son sus riesgos y cuánto crecimiento futuro parece estar incorporado en sus valuaciones.
Si la capacidad de cómputo continúa creciendo a este ritmo, ¿quiénes proporcionarán la infraestructura necesaria para mover todos esos datos? La próxima fase de la carrera por la IA podría no depender solamente de quién tenga los procesadores más potentes, sino también de quién sea capaz de conectarlos.
1. El cuello de botella óptico de la inteligencia artificial
La expansión de la IA está modificando la arquitectura de los centros de datos. Una GPU puede tener una enorme capacidad de procesamiento, pero los grandes modelos no funcionan sobre un único procesador: el trabajo se distribuye entre miles de aceleradores que intercambian información constantemente. Si la red no puede transportar esos datos con suficiente velocidad y baja latencia, parte del cómputo queda esperando información.
Los datos de 2026 muestran que la conectividad óptica crece a un ritmo excepcional. LightCounting señaló que el crecimiento del mercado de transceptores se mantuvo por encima del 70% interanual durante más de un año y que el primer trimestre de 2026 fue el mejor desde que empezó a recopilar datos en 2004.
La demanda no proviene solamente de nuevas instalaciones, sino de la migración a velocidades superiores. El paso de 400G a 800G y luego a 1.6T aumenta el valor y la complejidad de la óptica necesaria. LightCounting espera que los envíos de 800G más que se dupliquen durante 2026 y que los chipsets para soluciones 1.6T superen los USD 2.000 millones en ventas en el año. El crecimiento de la IA no solo exige más enlaces: exige enlaces más rápidos y sofisticados.
El fenómeno también se extiende fuera de un único edificio. Los grandes operadores necesitan conectar centros de datos entre sí para crear infraestructura distribuida. Dell’Oro informó que en el segundo trimestre de 2026 el mercado de transporte óptico creció 15% interanual, mientras los ingresos asociados a Data Center Interconnect (IPoDWDM ZR/ZR+ y sistemas WDM) crecieron 45%. En 2025, las compras directas de equipamiento WDM por parte de proveedores cloud ya habían aumentado alrededor de 50%.
Otro dato relevante: la oferta empieza a convertirse en una restricción. Dell’Oro indicó que los mayores tiempos de entrega y el aumento de los pedidos pendientes podrían hacer que la capacidad productiva limite el crecimiento del mercado en 2026. Cuando la demanda crece más rápido que la capacidad disponible, la discusión deja de ser solo tecnológica y pasa a incluir fábricas, packaging, láseres, componentes y cadenas de suministro.
Este contexto conecta directamente con las cuatro empresas del informe:
- Lumentum aporta láseres, módulos y sistemas ópticos.
- Coherent combina materiales, láseres, transceptores y tecnologías fotónicas.
- Applied Optoelectronics fabrica transceptores y componentes con exposición directa a hyperscalers.
- Fabrinet aporta la capacidad industrial de fabricación, integración y packaging que permite escalar muchos de estos productos.
| Indicador de mercado | Dato 2026 | Lectura |
|---|---|---|
| Transceptores + AOCs | Q1 2026: ~USD 10.000 M; >90% interanual | Aceleración extraordinaria de la demanda |
| Transporte óptico | >USD 18.000 M; +16% estimado | IA y DCI impulsan infraestructura |
| DCI | Q2 2026: +45% interanual | Más conexión entre centros de datos |
| 800G | Envíos esperados >2x en 2026 | Migración a mayor velocidad |
| 1.6T | Decenas de millones de puertos esperados | Nueva fase tecnológica |
2. Lumentum (LITE): láseres y óptica en el centro del cambio
Qué hace la compañía
Lumentum se especializa en tecnologías ópticas y fotónicas. Su cartera incluye chips láser, subensambles láser, módulos ópticos, sistemas de gestión de longitud de onda y optical circuit switches (OCS). Su exposición a IA es especialmente relevante porque las nuevas arquitecturas necesitan cada vez más fuentes láser, enlaces ópticos y conmutación óptica.
Resultados
El ejercicio fiscal 2026 mostró una aceleración muy fuerte. Lumentum reportó ingresos por USD 3.014 millones, 83,2% por encima de los USD 1.645 millones de 2025. El margen bruto GAAP pasó de 28,0% a 41,7%, mientras que el margen operativo GAAP pasó de -10,9% a 17,4%. En términos no GAAP, el margen bruto alcanzó 46,0% y el margen operativo 29,8%. No es solo crecimiento de ventas: hubo una mejora significativa de la rentabilidad operativa.
En el cuarto trimestre fiscal de 2026 los ingresos alcanzaron USD 1.010 millones. La compañía proyectó para el primer trimestre fiscal de 2027 ingresos de USD 1.225 a 1.275 millones y un margen operativo no GAAP de 39,5% a 40,5%. La dirección señaló a los optical circuit switches y al negocio de módulos cloud, con avance de 1.6T, como motores que recién comienzan a incorporarse.
Además, en marzo de 2026 anunció una nueva instalación de manufactura en Estados Unidos destinada a producir láseres avanzados para grandes centros de datos de IA.
| Lumentum FY2026 | Dato |
|---|---|
| Ingresos | USD 3.014 M (+83,2%) |
| Margen bruto GAAP | 41,7% |
| Margen operativo GAAP | 17,4% |
| Margen operativo no GAAP | 29,8% |
| Guía Q1 FY2027 | USD 1.225-1.275 M de ingresos |
| Forward P/E aprox. (sep-2026) | ~43x |
Lo positivo
- Posición cercana a tecnologías críticas de la red óptica.
- Si los clusters de IA requieren más óptica por rack y más conexiones entre racks, la demanda de láseres y módulos puede crecer más rápido que el número de servidores.
- Mejora significativa de márgenes y nueva capacidad de manufactura en Estados Unidos.
Lo negativo y riesgos
El principal problema para un inversor en septiembre de 2026 es la valuación. Tras una apreciación extraordinaria de la acción, las métricas de mercado se expandieron con fuerza: según StockAnalysis, el forward P/E rondaba las 43 veces y el price-to-sales superaba las 28 veces hacia fines de septiembre. Es una valoración que exige que el crecimiento y la expansión de márgenes continúen durante varios años. La empresa puede ejecutar muy bien y, aun así, la acción sufrir si el mercado reduce los múltiplos.
Además, la industria óptica es cíclica y tecnológicamente dinámica. Los ciclos de capacidad pueden pasar de escasez a exceso de oferta, y las transiciones entre generaciones pueden modificar la posición competitiva de cada proveedor. La tesis no depende solo de que la fotónica crezca: depende de que Lumentum conserve relevancia tecnológica y convierta la demanda en flujo de caja a medida que amplía capacidad.
3. Coherent (COHR): escala, integración y exposición directa a datacenters
Qué hace la compañía
Coherent es probablemente la empresa más diversificada tecnológicamente de las cuatro. Fabrica láseres, materiales, componentes, transceptores, dispositivos optoelectrónicos y sistemas. Esa amplitud le permite participar en distintas capas de la cadena de fotónica, desde componentes hasta soluciones utilizadas directamente en comunicaciones y centros de datos.
Resultados
El ejercicio fiscal 2026 cerró con ingresos récord de USD 7.118 millones, 22,5% por encima de 2025. El cuarto trimestre fue especialmente fuerte: USD 2.046 millones, +33,8% interanual. El margen bruto GAAP alcanzó 38,5%, frente a 35,7% un año antes, y el margen operativo GAAP subió a 12,4%. El beneficio diluido GAAP fue de USD 1,19 por acción en el trimestre.
La señal más importante para la tesis es la composición del crecimiento. En FY2026, Datacenter & Communications generó aproximadamente USD 5.275 millones, cerca del 74% de los ingresos totales, y creció 40% frente al año anterior. En el cuarto trimestre representó el 79% del mix pro forma y creció 59% interanual. La dirección atribuyó el avance principalmente a la demanda de centros de datos de IA, transceptores y data center interconnect.
El perfil financiero mejoró: el beneficio operativo GAAP de FY2026 alcanzó USD 898 millones frente a USD 290 millones en 2025. La empresa informó además una reducción de apalancamiento y continúa priorizando la inversión en capacidad.
En junio de 2026 anunció una carta de intención para un apoyo de USD 50 millones bajo el programa CHIPS para expandir la manufactura de tecnologías ópticas para infraestructura de IA en Sherman, Texas, y destacó su colaboración con NVIDIA en esa instalación. Refuerza la idea de que el cuello de botella no es solo de demanda, sino también de capacidad productiva.
| Coherent FY2026 / Q4 | Dato |
|---|---|
| Ingresos FY2026 | USD 7.118 M (+22,5%) |
| Ingresos Q4 | USD 2.046 M (+33,8%) |
| Datacenter & Communications FY2026 | USD 5.275 M; +40% |
| Peso Datacenter & Communications | ~74% del FY2026; 79% del Q4 pro forma |
| Margen bruto GAAP Q4 | 38,5% |
| Forward P/E aprox. (sep-2026) | ~30-32x |
Lo positivo
- Escala y diversificación tecnológica, que pueden reducir el riesgo de depender de un único producto.
- Creciente concentración en Datacenter & Communications, el segmento de mayor crecimiento.
- Mejora de beneficio operativo y reducción de apalancamiento.
Lo negativo y riesgos
La acción también se revalorizó fuertemente. Hacia fines de septiembre, el forward P/E se ubicaba cerca de 30-32 veces y el price-to-sales alrededor de 8 veces. Es menos extremo que Lumentum en ventas, pero ya incorpora expectativas elevadas. Además, una organización tan amplia debe demostrar que el crecimiento de datacenters se traduce en mejora sostenible de márgenes y retornos sobre el capital.
Para este informe, Coherent es la compañía que mejor representa la transición de una fotónica tradicional y diversificada hacia una exposición cada vez más dominante a infraestructura de IA.
4. Applied Optoelectronics (AAOI): mayor sensibilidad, mayor riesgo
Qué hace la compañía
AAOI es mucho más pequeña que Coherent y Lumentum, pero su exposición a transceptores para centros de datos la convierte en una de las apuestas más sensibles al crecimiento de la óptica de IA. Diseña y fabrica módulos ópticos, láseres, componentes y productos de networking, con clientes en cloud, CATV, telecomunicaciones y acceso de fibra.
Resultados
El segundo trimestre de 2026 marcó un punto de inflexión. AAOI reportó ingresos récord de USD 191,9 millones frente a USD 103,0 millones un año antes (aprox. +86%), el quinto trimestre consecutivo de récord. El negocio de datacenter aportó USD 107,7 millones frente a USD 44,8 millones en Q2 2025 (aprox. +140%) y representó alrededor del 56% de los ingresos. El volumen de productos 800G más que se duplicó secuencialmente.
La empresa informó una capacidad de manufactura cercana a 200.000 unidades mensuales y un objetivo de aproximadamente 650.000 unidades mensuales de productos 800G y 1.6T hacia fines de 2026. La dirección espera que la demanda continúe superando la capacidad productiva hasta mediados de 2027. Para Q3 2026 guió ingresos de USD 255 a 290 millones.
| AAOI Q2 2026 | Dato |
|---|---|
| Ingresos | USD 191,9 M (+86% aprox. interanual) |
| Ingresos Datacenter | USD 107,7 M (+140% aprox.) |
| Peso Datacenter | ~56% del trimestre |
| Margen bruto GAAP | 27,7% |
| Resultado GAAP | Pérdida neta de USD 22,8 M |
| Capacidad objetivo fin de 2026 | ~650.000 unidades/mes de 800G + 1.6T |
| Guía Q3 2026 | USD 255-290 M de ingresos |
Lo positivo
- Crecimiento de ingresos y de datacenter muy superior al de sus pares.
- Volumen de 800G en fuerte aceleración y capacidad en expansión.
- Demanda que, según la dirección, seguiría superando la oferta hasta mediados de 2027.
Lo negativo y riesgos
AAOI todavía no tiene la calidad financiera de las otras tres. El margen bruto GAAP del segundo trimestre fue 27,7%, inferior al 30,3% del año anterior, y la empresa registró una pérdida neta GAAP de USD 22,8 millones. En términos no GAAP volvió a rentabilidad, con USD 5,5 millones de beneficio.
El balance se expandió con fuerza para financiar el crecimiento: al cierre de junio de 2026 tenía aproximadamente USD 509 millones de efectivo y activos de planta y equipo netos por USD 697 millones, frente a USD 376 millones seis meses antes. Crecer en capacidad es necesario para capturar la demanda, pero también eleva el riesgo de ejecución si el ciclo se desacelera.
Hacia septiembre de 2026 el forward P/E rondaba las 44 veces y el price-to-sales cerca de 14 veces, niveles exigentes para una empresa que aún está consolidando su rentabilidad. A la concentración de clientes y la volatilidad se suma el riesgo de dilución.
AAOI debe analizarse de manera diferente: no es la alternativa de mayor estabilidad, sino la de mayor sensibilidad al ciclo de óptica de alta velocidad. Con demanda persistentemente superior a la oferta puede capturar un crecimiento muy elevado; en un escenario de normalización, sus múltiplos y su estructura financiera podrían sufrir más que los de compañías consolidadas.
5. Fabrinet (FN): la fábrica detrás de la fotónica
Qué hace la compañía
Fabrinet ocupa un lugar distinto. No depende de ser propietaria de la arquitectura óptica ganadora. Su especialidad es la manufactura avanzada: packaging óptico, integración, ensamblaje, pruebas y gestión de cadena de suministro para fabricantes de componentes y sistemas complejos. En una industria donde la capacidad de producción se está convirtiendo en un cuello de botella, esa función puede ser tan importante como el diseño del componente.
Resultados
El ejercicio fiscal 2026 fue récord: ingresos por USD 4.641 millones (+36% frente a 2025) y beneficio neto GAAP de USD 473 millones (+42%). El cuarto trimestre generó USD 1.316 millones de ingresos, 45% más que un año antes, y un EPS diluido GAAP de USD 3,83 frente a USD 2,42. La guía para el primer trimestre fiscal de 2027 fue de USD 1.375 a 1.425 millones, lo que sugiere continuidad del crecimiento. La dirección destacó nuevos acuerdos con clientes, especialmente en datacom, como impulsor de los próximos trimestres.
| Fabrinet FY2026 | Dato |
|---|---|
| Ingresos | USD 4.641 M (+36%) |
| Beneficio neto GAAP | USD 473 M (+42%) |
| Ingresos Q4 | USD 1.316 M (+45%) |
| CAPEX | USD 252,5 M |
| Flujo de caja operativo | USD 256,7 M |
| Guía Q1 FY2027 | USD 1.375-1.425 M |
| Forward P/E aprox. (sep-2026) | ~22x |
Lo positivo
- Expansión equilibrada de ingresos y beneficios.
- Balance con efectivo e inversiones de corto plazo importantes y prácticamente sin deuda financiera, lo que le da flexibilidad para ampliar capacidad.
- Hacia fines de septiembre de 2026 cotizaba cerca de 31 veces ganancias trailing y alrededor de 22 veces ganancias forward: la valuación sobre beneficios menos exigente del grupo.
- Permite participar del crecimiento de la fotónica sin depender de qué arquitectura o proveedor de láseres termine dominando.
Lo negativo y riesgos
El gran tema financiero de 2026 es el CAPEX y el capital de trabajo. Fabrinet invirtió aproximadamente USD 252,5 millones en propiedad, planta y equipo, más del doble que en 2025, y los inventarios aumentaron hasta superar los USD 1.000 millones. Como consecuencia, el flujo de caja operativo fue de USD 256,7 millones, por debajo de los USD 328,4 millones del año anterior, y el free cash flow quedó prácticamente comprimido.
Por eso un múltiplo como P/FCF puede verse extremadamente elevado en una foto puntual. No significa necesariamente que el negocio haya dejado de generar valor: puede reflejar que la empresa adelanta inversión y capital de trabajo para atender una demanda mucho mayor. El punto crítico será comprobar que esa inversión se transforme en ingresos, beneficios y normalización del flujo de caja cuando la nueva capacidad entre plenamente en operación.
El riesgo está en la concentración de clientes y en que una expansión de capacidad demasiado agresiva deje activos o inventario subutilizados si la demanda se desacelera.
6. Comparación: cuatro formas diferentes de capturar la misma tendencia
Las cuatro compañías no son sustitutos perfectos. Cada una captura una parte distinta del gasto en infraestructura óptica:
- Lumentum: exposición muy directa a láseres, módulos y optical circuit switching.
- Coherent: la plataforma tecnológica más amplia y una escala muy superior.
- AAOI: sensibilidad extrema al crecimiento de transceptores 800G y 1.6T.
- Fabrinet: monetiza la necesidad de fabricar y ensamblar a gran escala.
Desde el punto de vista del crecimiento, Lumentum y AAOI presentan las aceleraciones porcentuales más fuertes, pero también múltiplos más exigentes y mayor sensibilidad a cualquier decepción. Coherent combina crecimiento con escala y una creciente concentración en Datacenter & Communications. Fabrinet muestra una expansión más equilibrada de ingresos y beneficios, aunque en 2026 su flujo de caja quedó presionado por la inversión necesaria para ampliar capacidad.
Una lectura importante es que el cuello de botella parece desplazarse a lo largo de la cadena. Primero faltaban GPUs; después el networking se volvió crítico; ahora la disponibilidad de transceptores, láseres, componentes y capacidad de fabricación aparece como una restricción. Si la inversión de los hyperscalers continúa, varias capas pueden crecer simultáneamente. Si el CAPEX cloud se desacelera, las compañías con múltiplos más elevados podrían sufrir una compresión importante aun manteniendo buenos fundamentos.
| Empresa | Papel principal | Fortaleza 2026 | Riesgo central |
|---|---|---|---|
| LITE | Láseres, módulos, OCS | Ingresos +83%; fuerte expansión de margen | Valuación muy exigente |
| COHR | Fotónica integrada y transceptores | Datacenter & Communications +40% en el año fiscal | Ejecución/capacidad y múltiplos altos |
| AAOI | Transceptores 800G/1.6T | Datacenter ~+140% en Q2 | Pérdidas GAAP, dilución y alta volatilidad |
| FN | Manufactura y packaging | Ingresos +36%; beneficio +42% | CAPEX/capital de trabajo y concentración |
7. Riesgos que pueden romper la tesis
- Desaceleración del CAPEX de hyperscalers. La demanda óptica actual está estrechamente ligada a la construcción de infraestructura de IA. Si los retornos económicos de esa inversión decepcionan, los grandes operadores pueden moderar proyectos y afectar a toda la cadena.
- Riesgo tecnológico. La transición hacia 1.6T, 3.2T, linear optics, co-packaged optics y nuevas arquitecturas puede cambiar qué componentes capturan el mayor valor. Una empresa puede estar expuesta a una industria en crecimiento y aun así perder participación si su solución deja de ser la preferida.
- Riesgo de capacidad. La escasez actual incentiva inversiones agresivas. Si todos los proveedores expanden a la vez y la demanda se normaliza, la industria puede pasar de falta de oferta a exceso de capacidad, presionando precios y márgenes.
- Concentración de clientes. En óptica de datacenters, un número reducido de hyperscalers puede representar una parte significativa de la demanda. Ganar un diseño puede transformar los resultados; perderlo puede producir el efecto contrario.
- Valuación. A septiembre de 2026 el mercado ya reconoce gran parte de la narrativa de fotónica. El crecimiento de beneficios puede continuar mientras las cotizaciones caen si los múltiplos vuelven a niveles históricos. Por eso es necesario separar la calidad del negocio del precio pagado por ese negocio.
8. Qué datos seguir a partir de ahora
Para determinar si la tesis sigue funcionando, el dato más importante no será el precio diario de las acciones, sino la evolución de la demanda real: envíos de 800G y 1.6T, comentarios de hyperscalers sobre CAPEX, plazos de entrega, utilización de capacidad y crecimiento de Data Center Interconnect.
Por compañía:
- Lumentum: la rampa de 1.6T, optical circuit switching, el crecimiento del negocio cloud y la conversión de márgenes en flujo de caja.
- Coherent: la evolución del segmento Datacenter & Communications, la expansión de capacidad en Estados Unidos y la mejora del margen bruto.
- AAOI: la capacidad efectiva para llegar a 650.000 unidades mensuales, la evolución de los márgenes y la transición de rentabilidad no GAAP a GAAP.
- Fabrinet: la normalización de inventarios, la productividad del nuevo CAPEX y la recuperación del free cash flow.
También hay que vigilar la relación entre oferta y demanda. En 2026 las compañías hablan de capacidad limitada y pedidos fuertes, una situación positiva mientras la demanda crezca más que la oferta. El momento en que los tiempos de entrega comiencen a caer rápidamente o aparezcan cancelaciones sería una señal para revisar la tesis.
9. Conclusión
La fotónica se está consolidando como una pieza crítica de la infraestructura de inteligencia artificial. El crecimiento de los clusters de aceleradores exige más ancho de banda, más enlaces ópticos y tecnologías cada vez más rápidas. Lumentum, Coherent, Applied Optoelectronics y Fabrinet ofrecen exposiciones diferentes a esta tendencia: desde láseres y transceptores hasta fabricación avanzada. El crecimiento es fuerte, pero las valuaciones y la velocidad de expansión de capacidad obligan a seguir de cerca márgenes, demanda y flujo de caja.
La tesis central es simple: si la capacidad de cómputo continúa creciendo, también deberá crecer la infraestructura necesaria para conectarla. No siempre hay que mirar dónde termina el dinero; a veces hay que mirar por dónde está obligado a pasar.
Nicanor Zerbino
Operador Bursátil · Fundador de Zerbino Capital
📲 Unite a nuestro canal de Whatsapp
Somos Inversores, para enterarte antes de los movimientos del mercado.
Fuentes: LightCounting, Dell’Oro Group, resultados y presentaciones corporativas de Lumentum, Coherent, Applied Optoelectronics y Fabrinet, y StockAnalysis (múltiplos de valuación a fines de septiembre de 2026).
Este artículo tiene fines informativos y educativos. No constituye una recomendación de compra o venta de ningún activo. Las valuaciones y métricas de mercado cambian con rapidez y deben verificarse antes de tomar decisiones de inversión.
- Tickers: LITE · COHR · AAOI · FN
- Mercado: NASDAQ / NYSE (Estados Unidos)
- Sector: Tecnología · Fotónica y comunicaciones ópticas
- Temática: Infraestructura de IA · Data centers · 800G / 1.6T