YPF: Vaca Muerta cambia la historia de la petrolera, ganancias récord y la deuda más baja en una década
Somos Inversores · Análisis fundamental · 29 de octubre de 2026
Plan 4×4: YPF cerró la compra a Vista por los activos de Equinor y ya controla 44,9% de Bandurria Sur y 65% de Bajo del Toro
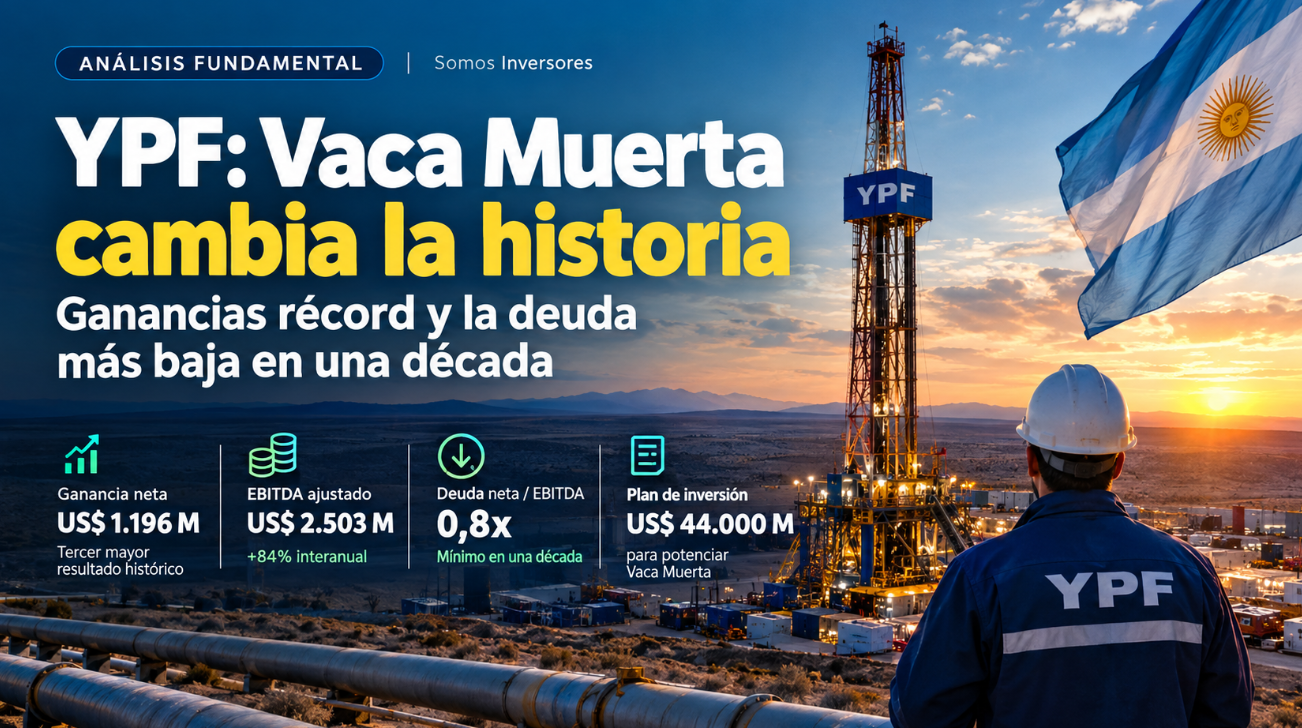
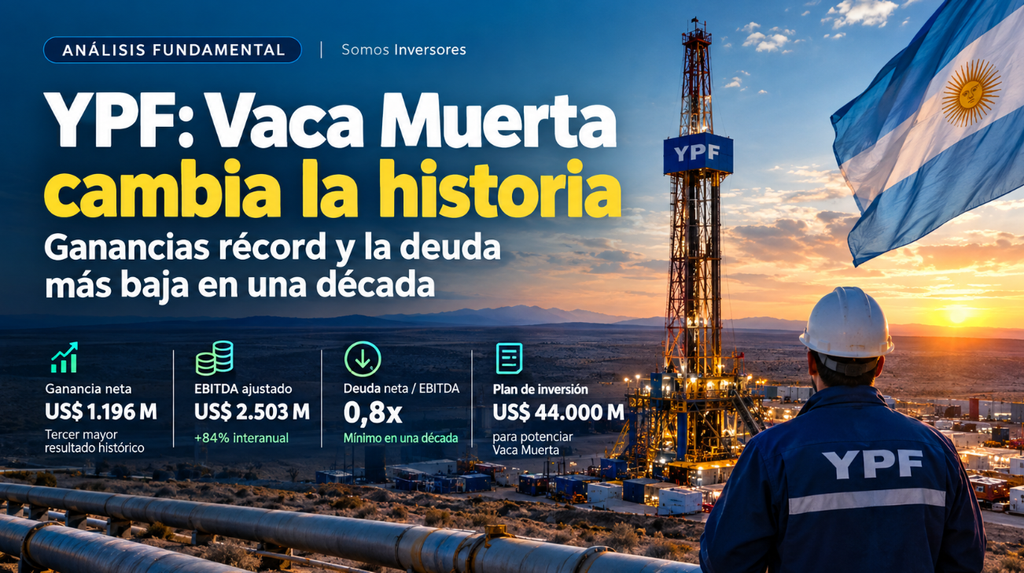
La transformación de YPF empieza a mostrar resultados concretos. La compañía cerró el tercer trimestre de 2026 con una ganancia neta de US$1.196 millones, un EBITDA ajustado de US$2.503 millones y un ratio de deuda neta sobre EBITDA de apenas 0,8 veces, el más bajo de los últimos diez años. Al mismo tiempo, prepara inversiones por US$44.000 millones para ampliar la producción de petróleo no convencional en Vaca Muerta. YPF SEC Filing – Form 6-K
Pero el dato más importante va más allá de un buen balance: YPF está intentando pasar de ser una petrolera que abastece principalmente al mercado local a convertirse en una plataforma de producción y exportación de energía a gran escala.
Para entender el potencial de esta transformación, hay que mirar tres dimensiones: la mejora financiera, el crecimiento operativo de Vaca Muerta y la infraestructura necesaria para transformar esos recursos en dólares.
Los números del tercer trimestre: un resultado que superó las expectativas
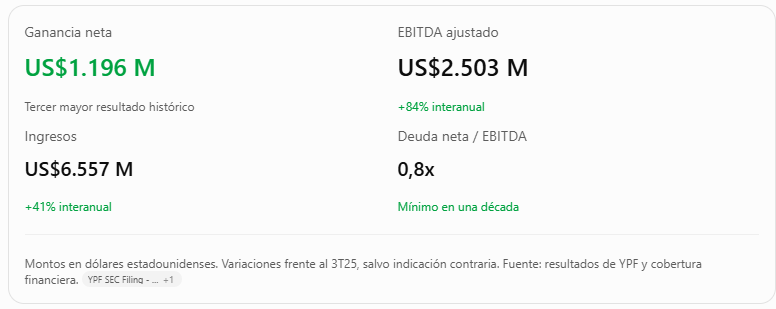
La ganancia neta superó ampliamente los US$850 millones que esperaba el consenso de analistas relevado por Bloomberg. La diferencia fue de aproximadamente 41% frente a esa estimación.
El EBITDA ajustado, por su parte, creció un 84% interanual y se ubicó entre los registros más altos de la historia de la compañía. Este indicador permite aproximarse a la capacidad de generación operativa antes de intereses, impuestos, depreciaciones y amortizaciones, aunque no equivale al efectivo disponible para los accionistas.
¿Qué impulsó el resultado? La empresa destacó el crecimiento de la producción de shale, la reducción de costos de extracción, el mayor procesamiento en las refinerías y la evolución de los precios.
El matiz que conviene no perder de vista
La comparación interanual es muy positiva, pero frente al segundo trimestre el panorama es más moderado:
| Indicador | 2T26 | 3T26 |
|---|---|---|
| Ingresos | US$6.574 M | US$6.557 M |
| EBITDA ajustado | US$2.804 M | US$2.503 M |
| Ganancia neta | US$1.205 M | US$1.196 M |
El EBITDA retrocedió aproximadamente un 11% trimestral, mientras que la ganancia neta bajó menos del 1%. Por eso, el balance es muy sólido frente al año pasado, pero no implica que todos los indicadores hayan establecido nuevos máximos.
La distinción es importante para el inversor: el crecimiento estructural de la empresa puede continuar aun cuando los resultados trimestrales fluctúen por los precios del petróleo, los costos o la estacionalidad.
El hito financiero: menos deuda y más capacidad para invertir
Una de las señales más relevantes del balance es el ratio de deuda neta sobre EBITDA, que cayó a 0,8 veces desde aproximadamente 1,1 veces en el trimestre anterior.
En términos simples, este indicador compara el endeudamiento neto con la capacidad operativa de generación de resultados. No es un plazo literal de repago —porque el EBITDA no es flujo de caja libre—, pero permite evaluar el apalancamiento de la compañía.
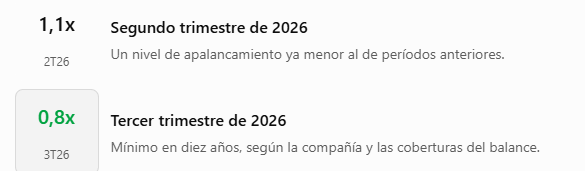
YPF también informó un flujo de caja libre de aproximadamente US$900 millones, pese a haber realizado inversiones por US$1.287 millones durante el trimestre. Esto es especialmente relevante: la compañía no solo está creciendo, sino que está generando efectivo después de financiar una parte importante de sus desembolsos de capital.
Además, en septiembre volvió al mercado internacional con una emisión de obligaciones negociables por US$1.200 millones a nueve años, con un cupón del 7,55% y un rendimiento del 7,85%. Esa operación muestra que la empresa conserva acceso al financiamiento externo, aunque a un costo que continúa reflejando los riesgos del emisor y del contexto argentino.
¿Por qué importa? Una estructura financiera más sólida le permite a YPF afrontar grandes proyectos con menos presión sobre su balance. No elimina la necesidad de endeudarse ni garantiza el éxito de las inversiones, pero mejora su punto de partida.
Vaca Muerta: el verdadero motor del cambio
La mejora financiera no se entiende sin el cambio en la estructura productiva de YPF. El petróleo no convencional pasó a ocupar un lugar central en la estrategia de la compañía, con una producción que crece a un ritmo muy superior al de sus actividades tradicionales.
Durante el tercer trimestre, la producción de petróleo shale promedió 224.000 barriles diarios, un 32% más que un año antes. Al momento de comunicar los resultados, la compañía ya se encontraba en torno a los 245.000 barriles diarios, cerca de su objetivo de 250.000 para fines de 2026. El shale representó aproximadamente el 86% de su producción total de petróleo.
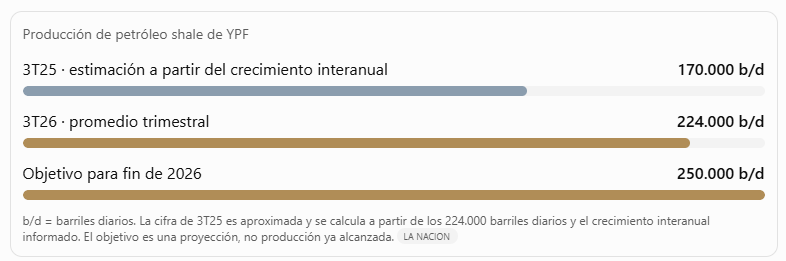
El salto productivo tiene implicancias económicas que van más allá de YPF. Más petróleo disponible puede mejorar el abastecimiento local, reducir la necesidad de importar determinados combustibles y ampliar el potencial exportador del país.
En paralelo, las refinerías de YPF procesaron 344.000 barriles diarios, un 5% más interanual, y la compañía informó un récord de producción de naftas premium. El negocio integrado —producir, refinar y comercializar— sigue siendo una parte relevante de su modelo, incluso mientras aumenta el peso del shale.
La clave económica: convertir recursos en dólares
Tener grandes reservas de petróleo no alcanza. Para que Vaca Muerta transforme de manera sostenida la economía argentina, hacen falta tres condiciones:
- Productividad: extraer más hidrocarburos a costos competitivos.
- Infraestructura: transportar el petróleo y el gas desde los yacimientos hasta los mercados de destino.
- Mercados y financiamiento: conseguir compradores, capital y condiciones que permitan sostener las inversiones durante años.
YPF está avanzando en los tres frentes, aunque todavía existen desafíos de ejecución y financiación.
RIGI: US$44.000 millones para ampliar la frontera del shale
Uno de los anuncios más ambiciosos del balance es el plan para presentar cinco desarrollos de petróleo no convencional al Régimen de Incentivo para Grandes Inversiones (RIGI).
Las iniciativas corresponden a las áreas Bajo del Toro, Bajo del Toro Norte, Narambuena, La Escalonada y Rincón de la Ceniza, ubicadas en el norte de Vaca Muerta. Según las estimaciones difundidas, el conjunto contempla inversiones por US$44.000 millones durante 26 años, la perforación de unos 2.200 pozos y una producción máxima proyectada de 270.000 barriles diarios.
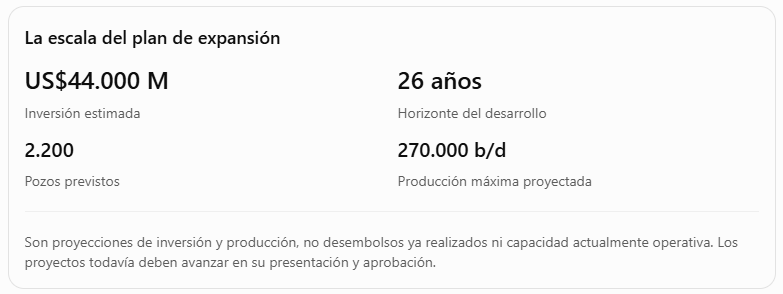
Hay un detalle importante para interpretar estas cifras: los US$44.000 millones corresponden al conjunto de los proyectos con participación de distintos socios. No deben contabilizarse como una inversión exclusiva de YPF ni como un desembolso inmediato.
La participación de YPF varía según el área. Por ejemplo, la compañía tendrá una participación del 65% en los bloques Bajo del Toro y Bajo del Toro Norte; en otros desarrollos participará junto con empresas como Shell, Pluspetrol, Vista y Chevron, con porcentajes diferentes.
Esta estructura tiene una ventaja: compartir los proyectos permite repartir necesidades de capital, riesgos operativos y potenciales retornos. Pero también implica que la producción y los beneficios económicos atribuibles a YPF serán inferiores a los totales de cada desarrollo.
Una estrategia de mayor alcance
Los nuevos desarrollos se suman a iniciativas de mayor escala que la compañía impulsa en el sector energético, entre ellas el proyecto de petróleo no convencional LLL Oil, estimado en US$25.000 millones, y Argentina LNG, con inversiones proyectadas de alrededor de US$51.000 millones.
Son proyectos distintos, con socios, estructuras y plazos propios. No corresponde sumar sus montos como si fueran inversiones ya confirmadas y ejecutadas. Sin embargo, muestran la ambición de posicionar a la Argentina como proveedor relevante de energía en los mercados internacionales.
VMOS y el GNL: el cuello de botella que hay que resolver
VMOS cumple un año y acelera el salto exportador del petróleo de Vaca Muerta
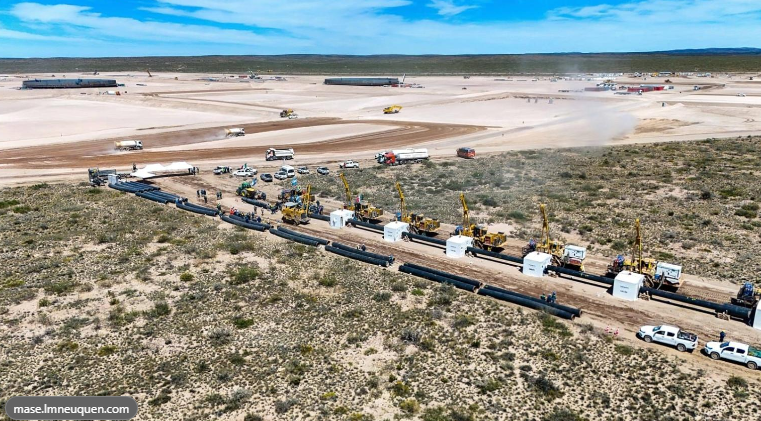
El crecimiento de la producción necesita una salida física hacia los mercados. Si los ductos y las terminales no acompañan, una parte del potencial de Vaca Muerta puede quedar limitada por la capacidad de transporte.
En ese contexto, el proyecto VMOS (Vaca Muerta Oil Sur) es estratégico. La obra busca ampliar la capacidad de evacuación del crudo hacia la costa atlántica, con destino a la exportación. Según la información difundida, superaba el 85% de avance y apuntaba a entrar en operación hacia fines de 2026, con las primeras exportaciones previstas para el primer trimestre de 2027.
El gas natural licuado (GNL) representa otra oportunidad. Argentina cuenta con recursos gasíferos importantes, pero para venderlos a gran escala en mercados lejanos necesita infraestructura específica, contratos comerciales y financiación de largo plazo.
YPF también informó una propuesta de financiamiento no vinculante del EXIM Bank de Estados Unidos por hasta US$6.000 millones para el proyecto integrado de GNL. Es un paso relevante, aunque una propuesta no vinculante no equivale a un crédito aprobado ni a fondos efectivamente desembolsados.
La conclusión es sencilla: producir más es apenas una parte de la ecuación; poder transportar, procesar y exportar a escala es lo que permitirá capturar una mayor parte del valor económico de Vaca Muerta.
Otros movimientos estratégicos: financiamiento y energía eléctrica
Durante el trimestre, YPF también realizó una emisión internacional de deuda por US$1.200 millones, a nueve años, con un cupón del 7,55% y un rendimiento del 7,85%. El acceso al mercado internacional es relevante para financiar inversiones y administrar vencimientos, pero el costo de esa financiación debe evaluarse frente a los retornos esperados de cada proyecto.
Además, después del cierre del trimestre, anunció la compra del 25% restante de YPF Luz por US$430 millones, con lo que pasaría a controlar la totalidad de la generadora eléctrica. Esta operación amplía su control sobre otro segmento de la cadena energética, aunque también implica un desembolso de capital que debe analizarse junto con el resto del plan de inversiones.
Qué mira el inversor: fortalezas, riesgos y próximos catalizadores
Fortalezas
- Ganancia neta superior a las expectativas.
- Crecimiento interanual del EBITDA ajustado del 84%.
- Apalancamiento en su nivel más bajo en una década.
- Expansión de la producción shale y generación de flujo de caja libre.
- Socios y proyectos orientados a ampliar la capacidad exportadora.
Riesgos
- Caídas del precio internacional del petróleo o compresión de márgenes.
- Retrasos en ductos, terminales y proyectos de GNL.
- Necesidades de financiación elevadas y riesgo de ejecución.
- Cambios regulatorios, fiscales, cambiarios o políticos.
- Expectativas de mercado que ya incorporen una parte del crecimiento futuro.
Próximos catalizadores
- Presentación y aprobación de los proyectos del RIGI.
- Evolución de la producción hacia el objetivo de 250.000 barriles diarios de shale.
- Puesta en marcha de VMOS y comienzo de las exportaciones.
- Avances contractuales y financieros de Argentina LNG.
- Próximos resultados trimestrales y actualización del presupuesto de inversiones.
¿Y qué pasa con la acción?
Un balance mejor de lo esperado puede impulsar la cotización, pero la calidad del negocio y el atractivo de la acción no son exactamente lo mismo.
Para evaluar a YPF hay que contrastar el precio de mercado con su capacidad futura de generación de caja, la deuda, las inversiones necesarias y la participación económica que le corresponde en cada proyecto.
También hay que distinguir entre el valor que puede crear una empresa y el momento en que ese valor se incorpora a la cotización. Si el mercado ya anticipó una parte importante del crecimiento, incluso un balance positivo puede dar lugar a una reacción moderada o a una toma de ganancias.
Por eso, no alcanza con mirar la ganancia neta ni con multiplicar la producción proyectada por el precio del petróleo. Es necesario analizar los costos, los impuestos, las regalías, los desembolsos de capital, los intereses y los flujos de caja que finalmente quedan disponibles para la compañía.
Conclusión: YPF empieza a mostrar los resultados de una transformación estructural
El balance del tercer trimestre de 2026 deja una señal contundente: YPF combina una fuerte mejora interanual de sus resultados con un menor apalancamiento y una expansión de la producción de petróleo no convencional.
La deuda neta sobre EBITDA de 0,8 veces es uno de los hitos más relevantes, porque muestra una empresa con mayor margen financiero para afrontar un ciclo de inversión exigente. A su vez, los proyectos anunciados para el RIGI, VMOS y la apuesta por el GNL reflejan una estrategia que busca ampliar la escala productiva y exportadora.
Pero todavía hay una diferencia entre el potencial y los resultados efectivamente realizados. Los proyectos deben conseguir aprobaciones, capital, infraestructura y mercados; el precio internacional de la energía seguirá influyendo en la rentabilidad, y las cifras trimestrales pueden fluctuar.
La pregunta de fondo ya no es solamente cuánto petróleo puede producir Vaca Muerta, sino cuánto valor económico puede convertir YPF en flujo de caja sostenible.
Si la compañía consigue ejecutar sus inversiones sin deteriorar su balance y transforma el crecimiento productivo en exportaciones rentables, la historia de YPF podría exceder ampliamente la de una petrolera con buenos resultados trimestrales: sería parte de una transformación más profunda de la matriz energética y de la capacidad argentina de generar dólares.
Mariano Dragani
Fundador de Somos Inversores
Seguí nuestros análisis y novedades en el canal de WhatsApp de Mervalandia: sumate al canal.
Fuentes: presentación de resultados de YPF correspondiente al 3T26 y coberturas de Bloomberg Línea, La Nación, Infobae, El Cronista, Forbes Argentina y Ámbito. YPF SEC Filing – Form 6-K+4
Este artículo tiene fines informativos y educativos. No constituye una recomendación de inversión ni asesoramiento financiero personalizado. Las proyecciones empresariales están sujetas a riesgos, cambios de contexto y condiciones de mercado. Toda inversión implica riesgos.