MercadoLibre: crece a toda velocidad, pero la rentabilidad empieza a pasar factura
Por Mariano Dragani | Somos Inversores | Noviembre 2026
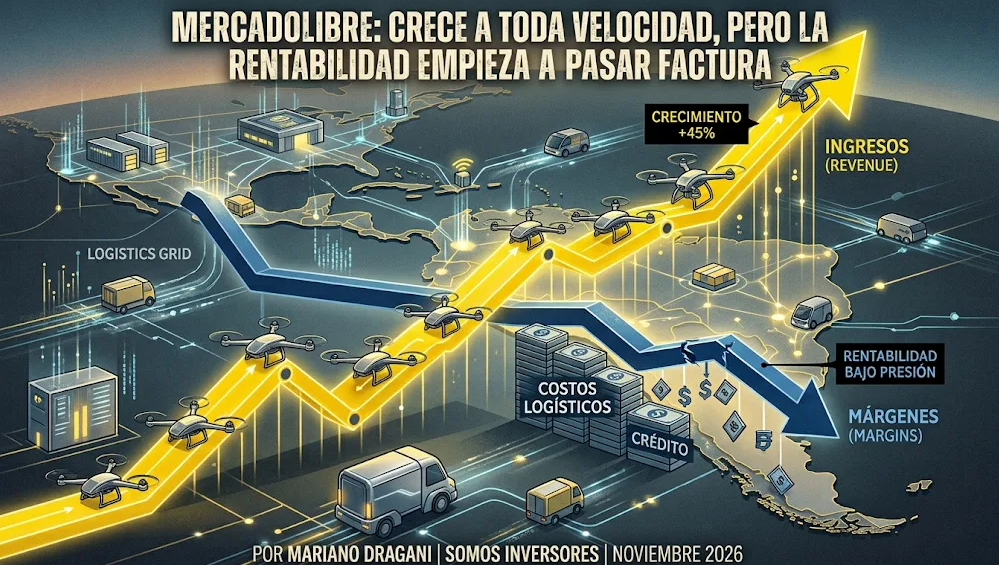
MercadoLibre presentó un trimestre de crecimiento extraordinario, pero el mercado encontró motivos para preocuparse: los ingresos avanzan a tasas del 45%, mientras el resultado operativo retrocede y los márgenes se comprimen. La compañía está invirtiendo para consolidar su ecosistema de comercio, logística y servicios financieros. La pregunta es cuánto tiempo deberá esperar el accionista para ver el retorno de ese esfuerzo.
📌 El problema no es crecer, sino cuánto cuesta crecer
Hay balances que se analizan mirando cuánto vendió una empresa. Otros requieren mirar qué queda después de vender.
El tercer trimestre de 2026 de MercadoLibre pertenece a esta segunda categoría.
La compañía volvió a mostrar una capacidad extraordinaria para expandir su negocio en América Latina. El comercio electrónico sigue ganando participación, Mercado Pago profundiza su presencia en el sistema financiero y la plataforma continúa incorporando usuarios y aumentando la frecuencia de compra.
Sin embargo, detrás de esos números aparece una tensión que el mercado ya no está dispuesto a ignorar: el crecimiento está llegando acompañado de una presión importante sobre la rentabilidad.
El 5 de noviembre, las acciones de MercadoLibre cayeron alrededor del 12% en una jornada particularmente negativa para los mercados estadounidenses. La reacción no fue exclusivamente atribuible al balance, pero dejó en evidencia que los inversores están mirando algo más que el crecimiento de los ingresos.
La discusión cambió. Ya no alcanza con demostrar que MercadoLibre puede crecer. Ahora necesita demostrar que puede transformar ese crecimiento en beneficios.
Un crecimiento extraordinario, con menos rentabilidad
En el tercer trimestre, MercadoLibre registró ingresos y resultados financieros por US$10.750 millones, un incremento interanual del 45%. Sin considerar el efecto cambiario, el crecimiento fue del 41%.
El volumen bruto de mercancías (GMV) alcanzó aproximadamente US$23.000 millones, con una expansión del 38%, mientras que el volumen total de pagos (TPV) de Mercado Pago llegó a US$109.000 millones, un crecimiento del 53%.
Hasta acá, los números son contundentes.
Pero cuando avanzamos en el estado de resultados, la fotografía cambia.
El resultado operativo fue de US$676 millones, frente a US$724 millones del mismo trimestre del año anterior. Es decir, los ingresos crecieron un 45%, pero el resultado operativo cayó aproximadamente un 6,6%.
El margen operativo pasó del 9,8% al 6,3%.
La ganancia neta, en cambio, aumentó de US$421 millones a US$448 millones. Sin embargo, esta mejora estuvo favorecida por una menor carga impositiva y menores pérdidas cambiarias, que compensaron la caída del resultado operativo.
El beneficio por acción diluido fue de US$8,83, por debajo de las expectativas de los analistas.
Esta diferencia es fundamental para interpretar el balance: el negocio continúa expandiéndose, pero cada dólar adicional de ingresos está dejando menos resultado operativo que hace un año.
No estamos frente a una compañía que dejó de crecer. Estamos frente a una compañía que está aceptando sacrificar rentabilidad presente para fortalecer su posición competitiva futura.
La pregunta es cuánto tiempo puede sostener ese intercambio.
Logística, envíos gratis y publicidad: el costo de defender el ecosistema
La explicación de la dirección apunta principalmente a tres factores.
El primero es la política de envíos gratuitos, que busca incrementar la frecuencia de compra y reducir las barreras para incorporar nuevos consumidores.
El segundo es la expansión de la infraestructura logística. Durante el trimestre, MercadoLibre incrementó casi un 20% su superficie de centros de fulfillment respecto del trimestre anterior, anticipándose al período de mayor actividad comercial del año.
El tercero es el aumento del gasto comercial, particularmente en Brasil, donde la empresa está desarrollando su programa de afiliados y creadores de contenido.
La dirección cuantificó el impacto secuencial de estos factores: los mayores costos de envío representaron aproximadamente 60 puntos básicos de presión sobre el margen, mientras que el incremento del gasto comercial agregó otros 40 puntos básicos.
Hay un detalle interesante que no debería pasar inadvertido.
La compañía sostiene que el costo por envío en Brasil cayó un 5% interanual en moneda local y un 14% respecto del primer trimestre de 2025.
Además, durante septiembre, los envíos gratuitos de productos de entre R$19 y R$79 alcanzaron por primera vez una contribución variable positiva en su conjunto.
Esto demuestra que existen mejoras de eficiencia operativa. Pero también deja una advertencia: una logística más eficiente no necesariamente implica una recuperación inmediata del margen consolidado.
La empresa está reduciendo costos unitarios mientras amplía la cobertura, subsidia envíos e incorpora capacidad. El resultado final depende de que el volumen adicional termine absorbiendo esas inversiones.
Y todavía no tenemos una fecha concreta para esa normalización.
Mercado Pago: el crecimiento del crédito tiene otra cara
El negocio financiero continúa siendo uno de los principales motores de expansión.
La cartera de crédito alcanzó aproximadamente US$17.900 millones, con un crecimiento interanual del 62%.
La morosidad de entre 15 y 90 días se mantuvo en el 7%, estable tanto frente al trimestre anterior como frente al mismo período de 2025.
A primera vista, son indicadores positivos.
Sin embargo, hay que mirar la composición de esa cartera.
Las tarjetas de crédito ya representan el 47% del total, frente al 44% de un año atrás. Y aquí aparece una particularidad contable y económica: las nuevas cohortes de tarjetas generan costos por incobrabilidad desde el comienzo, mientras que los ingresos financieros se desarrollan gradualmente a medida que madura la cartera.
En otras palabras, crecer rápidamente también puede deteriorar temporalmente los indicadores de rentabilidad, incluso cuando la economía de cada cohorte termina siendo positiva.
La compañía explicó que las cohortes de tarjetas emitidas entre 2021 y 2024 en Brasil ya son rentables en términos de NIMAL, mientras que las de 2026 todavía atraviesan su etapa inicial de pérdidas.
Es una explicación razonable, pero no elimina el riesgo.
La provisión por incobrables ascendió a US$1.342 millones, frente a US$815 millones un año atrás. El incremento fue cercano al 65%, superior al crecimiento de los ingresos.
No significa necesariamente que la calidad de la cartera esté empeorando. Parte del aumento responde al crecimiento del negocio y a la mayor participación de las tarjetas. Pero es un indicador que merece seguimiento.
La dirección aseguró que está siendo más selectiva en los segmentos de mayor riesgo de Brasil y que prioriza la gestión crediticia por encima de la expansión indiscriminada.
Para el inversor, la clave será observar cómo evolucionan las cohortes a medida que maduran y si la morosidad permanece controlada cuando la cartera siga creciendo.
México se desacelera, Brasil sostiene el crecimiento y Argentina sorprende
El análisis regional muestra tres dinámicas diferentes.
Brasil continúa siendo el principal motor.
El GMV creció un 36% en términos de moneda constante. Los artículos vendidos avanzaron un 45% y la frecuencia de compra continúa aumentando.
El mercado brasileño es especialmente importante porque permite observar los resultados de las inversiones en logística, envíos y adquisición de clientes.
México presenta una señal de desaceleración.
El GMV creció un 21% en moneda constante, un ritmo inferior al de trimestres anteriores.
La empresa atribuyó parte de esa moderación a la reforma impositiva y a un contexto de consumo más débil.
No es necesariamente un cambio estructural en la competitividad de MercadoLibre, pero sí un dato para seguir: México es uno de los mercados con mayor potencial de expansión para el ecosistema.
Argentina mantiene un crecimiento relevante, incluso con un consumo debilitado.
El GMV avanzó un 40% en moneda constante y los artículos vendidos crecieron un 19%.
La compañía continúa ganando participación frente al comercio físico y extendió los beneficios de envío gratuito y rápido para los miembros de MELI+.
Hay que recordar, sin embargo, que el crecimiento en moneda constante es la referencia más útil para comparar la evolución real del negocio en economías con movimientos cambiarios importantes.
Publicidad e inteligencia artificial: dos motores menos visibles
No todo el balance estuvo marcado por la presión sobre los márgenes.
Mercado Ads creció un 51% en moneda constante y un 58% medido en dólares.
La publicidad dentro del marketplace tiene una característica interesante: permite monetizar el tráfico y la intención de compra de usuarios que ya están dentro del ecosistema.
A esto se suma la incorporación de inteligencia artificial para mejorar las búsquedas, la relevancia de los anuncios y la experiencia del consumidor.
La compañía informó que la inversión en IA aumentó aproximadamente US$30 millones respecto del trimestre anterior, pero sostuvo que las mejoras en búsqueda ya generan ingresos adicionales superiores al costo incremental de los modelos utilizados.
También destacó mejoras de productividad en atención al cliente y en sus equipos tecnológicos.
Este segmento merece atención porque puede convertirse en una fuente adicional de rentabilidad sin depender exclusivamente de aumentar las ventas o expandir la infraestructura logística.
La combinación de comercio, pagos, publicidad y datos es una de las principales ventajas competitivas de MercadoLibre.
El flujo de caja y la calidad del crecimiento
Hay otro aspecto que merece una lectura cuidadosa: la generación de caja.
El flujo de caja libre ajustado acumulado durante los primeros nueve meses de 2026 fue de US$443 millones, frente a US$718 millones en igual período de 2025.
La cifra muestra una menor generación de caja ajustada, aunque debe interpretarse teniendo en cuenta la metodología particular de MercadoLibre.
La compañía descuenta de su cálculo inversiones en activos, crecimiento de préstamos de Fintech y determinados movimientos de fondos restringidos, entre otros conceptos.
Por eso, no corresponde comparar directamente esta métrica con el flujo de caja libre tradicional de una empresa industrial.
Lo importante es entender que la expansión del negocio financiero requiere capital, y que el crecimiento de la cartera de crédito tiene consecuencias sobre la liquidez y la asignación de recursos.
MercadoLibre no está construyendo solamente una plataforma comercial. Está desarrollando una infraestructura financiera y logística de gran escala.
Y eso tiene un costo.
¿Qué nos dijo la dirección sobre los márgenes?
Probablemente, una de las respuestas más relevantes de la conferencia de resultados fue la falta de un objetivo específico de margen operativo para el corto plazo.
La dirección defendió la estrategia de inversión y sostuvo que está sacrificando parte de la rentabilidad actual para acelerar la adopción del comercio electrónico y los servicios financieros.
También explicó que la nueva capacidad logística genera costos antes de que el volumen adicional pueda absorberlos.
Es un argumento razonable desde una perspectiva estratégica.
Pero para el accionista implica una dificultad: no existe todavía una fecha precisa para saber cuándo estas inversiones se traducirán en una recuperación sostenida de los márgenes.
El cuarto trimestre será especialmente importante.
La temporada alta debería permitir utilizar mejor la capacidad logística incorporada durante el tercer trimestre. Si el volumen adicional logra absorber los costos de infraestructura, podremos empezar a observar señales de apalancamiento operativo.
Si eso no sucede, la discusión sobre la rentabilidad podría extenderse más de lo que actualmente espera el mercado.
Nuestra lectura: una gran empresa, pero ¿a qué precio?
MercadoLibre conserva ventajas competitivas importantes.
Tiene escala, reconocimiento de marca, una infraestructura logística difícil de replicar, una base de usuarios cada vez más integrada y un negocio financiero que amplía las oportunidades de monetización.
El ecosistema funciona como un círculo virtuoso: el comercio atrae usuarios, los pagos profundizan la relación, el crédito incrementa la actividad y la publicidad permite monetizar mejor el tráfico.
La tesis de largo plazo sigue teniendo fundamentos.
Sin embargo, una cosa es la calidad del negocio y otra muy diferente es la rentabilidad que puede obtener un accionista comprando sus acciones.
La caída bursátil del 5 de noviembre refleja un cambio en las expectativas. El mercado quiere ver que el crecimiento también se traduzca en beneficios, generación de caja y recuperación de márgenes.
No alcanza con invertir indefinidamente bajo la promesa de una rentabilidad futura.
Los próximos trimestres deberían permitirnos responder tres preguntas:
- ¿La nueva infraestructura logística comienza a generar apalancamiento operativo?
- ¿El crecimiento del crédito puede sostenerse sin un deterioro significativo de la calidad de la cartera?
- ¿México recupera dinamismo y Brasil mantiene su capacidad de expansión?
Son variables mucho más importantes que una reacción puntual de la cotización.
Nuestra conclusión: MercadoLibre sigue siendo uno de los negocios más interesantes de América Latina, pero el balance demuestra que el crecimiento tiene un costo y que el retorno de las inversiones todavía debe materializarse.
No confundir una empresa extraordinaria con una acción necesariamente barata es una de las primeras lecciones del análisis fundamental.
El desafío no consiste en adivinar dónde estará la cotización mañana, sino en determinar cuánto puede ganar la compañía en los próximos años y cuánto estamos pagando hoy por esos beneficios.
Mariano Dragani
Somos Inversores | Invertir · Aprender · Crecer
Este artículo tiene fines informativos y educativos. No constituye una recomendación de compra o venta de activos financieros. Las decisiones de inversión deben considerar el horizonte temporal, el perfil de riesgo y la valoración de cada activo.