NVIDIA: ingresos récord, una guía de US$130.000 millones y una nueva era sin Jensen Huang
La compañía duplicó sus ingresos interanuales, elevó sus perspectivas de crecimiento y puso en marcha Vera Rubin. Mientras Colette Kress asume como CEO interina, el mercado deberá evaluar si NVIDIA puede sostener su expansión y preservar sus márgenes.
17 de noviembre de 2026 | Por Mariano Dragani | Somos Inversores
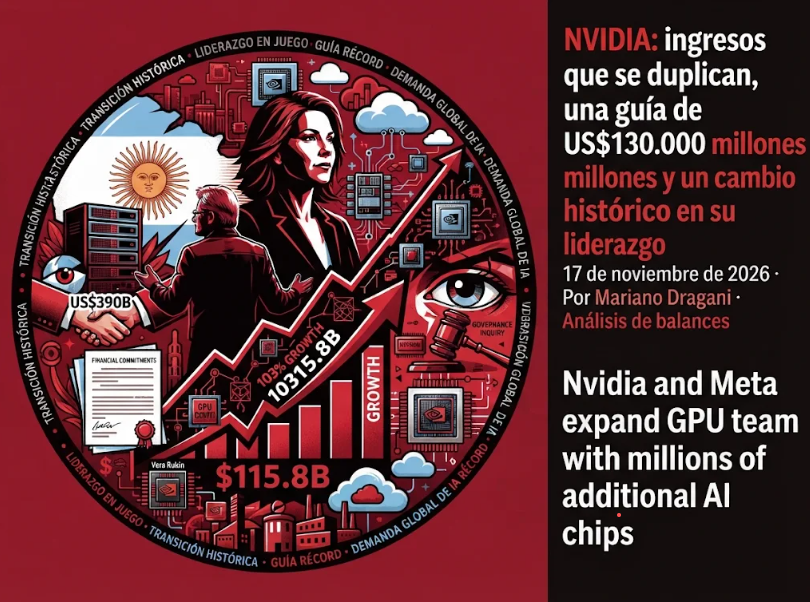
NVIDIA volvió a superar las expectativas de Wall Street. En el tercer trimestre de su año fiscal 2027 registró ingresos por US$115.800 millones, un crecimiento del 103% respecto del mismo período del año anterior. Pero el dato que captó la atención del mercado fue su proyección para el próximo trimestre: US$130.000 millones.
El resultado llega en un momento excepcional para la compañía, pero también en medio de un cambio histórico en su conducción. Jensen Huang renunció a sus cargos de presidente, CEO y miembro del directorio el 12 de noviembre. Colette Kress, hasta entonces directora financiera, asumió como CEO interina, mientras Harvey C. Jones fue designado presidente del directorio.
La pregunta para los inversores es inevitable: ¿puede NVIDIA mantener su extraordinaria trayectoria de crecimiento en una etapa sin su fundador al frente?
Por ahora, los números muestran que el negocio continúa avanzando a una velocidad extraordinaria. Sin embargo, detrás de los resultados aparecen otros aspectos que merecen atención: presión sobre los márgenes, compromisos financieros crecientes y una mayor exposición al desarrollo de infraestructura para inteligencia artificial.
Los números: ingresos que se duplican y ganancias en expansión
Los ingresos de NVIDIA alcanzaron los US$115.800 millones, frente a los US$57.000 millones del mismo trimestre del año anterior. El crecimiento secuencial fue del 20%.
La cifra también superó ampliamente la propia proyección de la compañía, que esperaba ingresos cercanos a US$108.000 millones.
| Indicador | 3T FY27 | 3T FY26 | Var. interanual |
|---|---|---|---|
| Ingresos | US$115.800 M | US$57.000 M | +103% |
| Data Center | US$107.600 M | US$51.200 M | +110% |
| Edge Computing | US$8.200 M | US$5.800 M | +42% |
| Margen bruto GAAP | 74,8% | 73,4% | +1,4 pp |
| Resultado operativo GAAP | US$77.500 M | US$36.000 M | +115% |
| Resultado neto GAAP | US$65.300 M | US$31.900 M | +105% |
| BPA diluido GAAP | US$2,70 | US$1,30 | +108% |
Valores en millones de dólares, excepto porcentajes y beneficio por acción. Fuente: NVIDIA.
Hay un dato que merece especial atención: Data Center representa aproximadamente el 93% de los ingresos de NVIDIA.
La compañía dejó de ser simplemente un fabricante de placas gráficas. Hoy es uno de los principales proveedores de infraestructura sobre la que se construye la economía de la inteligencia artificial.
El beneficio por acción ajustado fue de US$2,68, frente a US$1,27 del mismo trimestre del ejercicio anterior. También superó las estimaciones del mercado, que rondaban los US$2,47–2,48.
La rentabilidad continúa siendo excepcional. El margen bruto no-GAAP alcanzó el 74,9%, mientras que el resultado operativo no-GAAP llegó a US$77.900 millones.
No estamos hablando solamente de una empresa que vende más. NVIDIA consigue transformar una parte muy importante de esos ingresos en beneficios.
El cambio de liderazgo: una nueva etapa para NVIDIA
El balance tiene un componente que excede lo financiero.
El 12 de noviembre, NVIDIA comunicó oficialmente la renuncia de Jensen Huang como presidente, CEO y miembro del directorio, con efecto inmediato. La compañía designó a Colette Kress como CEO interina y a Harvey C. Jones como primer presidente del directorio.
Huang no era solamente el máximo ejecutivo. Era una figura central en la construcción de la identidad tecnológica, comercial y estratégica de NVIDIA.
Colette Kress: continuidad operativa y financiera
Kress trabaja en NVIDIA desde 2013 y estuvo al frente de las finanzas durante buena parte de la transformación de la compañía.
Su doble función, como CFO y CEO interina, le otorga un conocimiento profundo de la estructura financiera, los clientes y los compromisos comerciales.
En su primera presentación de resultados bajo esta nueva responsabilidad, el mensaje fue de continuidad. Destacó la fortaleza de la demanda, el avance de la hoja de ruta tecnológica y el rápido comienzo de Vera Rubin.
Su desafío será demostrar que puede mantener la capacidad de ejecución de una organización que se convirtió en una pieza central de la industria tecnológica mundial.
Harvey C. Jones: el nuevo presidente del directorio
Jones tiene una trayectoria de más de tres décadas en tecnología e inversiones. Integra el directorio de NVIDIA desde 1993 y anteriormente ocupó cargos ejecutivos en Synopsys.
El directorio inició una búsqueda de CEO permanente, contemplando candidatos internos y externos. Además, su presidente confirmó que no contempla reincorporar a Huang en ese cargo.
La transición introduce una incertidumbre que no puede medirse únicamente con los resultados trimestrales. La capacidad de retener talento, mantener relaciones con los grandes clientes y ejecutar el calendario de productos será fundamental.
Por ahora, la compañía transmite un mensaje de continuidad operativa. Pero el mercado tendrá que acostumbrarse a evaluar NVIDIA sin la presencia de su fundador al frente.
Data Center: la demanda se está diversificando
Uno de los aspectos más interesantes del balance está en la composición de los ingresos.
NVIDIA presentó una apertura de Data Center que permite observar cómo está cambiando la demanda.
| Segmento | Ingresos 3T FY27 | Crecimiento interanual |
|---|---|---|
| Hyperscale | US$60.100 M | +71% |
| AI Clouds, Industrial y Enterprise | US$47.500 M | +195% |
| Total Data Center | US$107.600 M | +110% |
Hasta hace relativamente poco, buena parte de la atención del mercado estaba concentrada en los grandes proveedores de nube, como Microsoft, Amazon y Google.
Ahora aparece un segundo grupo de clientes con un crecimiento mucho más acelerado.
AI Clouds, Industrial y Enterprise ya representan aproximadamente el 44% de los ingresos de Data Center.
¿Qué significa esto?
Que la inversión en inteligencia artificial está empezando a extenderse más allá de las grandes plataformas tecnológicas. Aparecen proveedores especializados de capacidad de cómputo, proyectos de IA soberana y empresas que incorporan estas herramientas a sus operaciones.
La diversificación de clientes es importante porque amplía el mercado potencial y reduce la dependencia relativa de un grupo reducido de compradores.
La IA soberana también está ganando terreno: distintos países buscan desarrollar capacidades propias de procesamiento, almacenamiento y modelos de inteligencia artificial.
Esto no elimina los riesgos de concentración, pero muestra que el mercado de NVIDIA tiene nuevas fuentes de crecimiento.
Vera Rubin: la próxima generación ya está en marcha
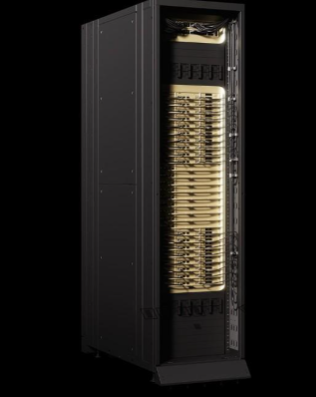
Otro de los puntos destacados fue el comienzo de los envíos de Vera Rubin NVL72.
La compañía calificó el lanzamiento como la rampa de producto más rápida de su historia.
Esto es relevante por dos motivos.
Primero, porque demuestra que NVIDIA continúa ejecutando su hoja de ruta tecnológica a pesar de la transición de liderazgo.
Segundo, porque la demanda de infraestructura de inteligencia artificial sigue requiriendo más capacidad de procesamiento, redes y sistemas integrados.
La competencia en este mercado no se define exclusivamente por quién fabrica la GPU más potente. También importa la capacidad de entregar soluciones completas, integrando procesamiento, memoria, interconexión, redes y software.
En ese ecosistema, NVIDIA mantiene una ventaja competitiva importante.
La compañía también destacó el crecimiento de su negocio de networking, que superó los US$21.000 millones de ingresos durante el trimestre.
La discusión ya no es solamente cuántas GPU se venden, sino cuánta infraestructura necesita construir la industria para sostener el crecimiento de la inteligencia artificial.
La guía: US$130.000 millones para el próximo trimestre
La proyección para el cuarto trimestre del ejercicio fiscal 2027 fue uno de los datos más importantes del anuncio.
NVIDIA espera ingresos de US$130.000 millones, con un margen de variación del 3%. El mercado esperaba aproximadamente US$125.000 millones.
| Indicador | 3T FY27 real | 4T FY27 proyectado |
|---|---|---|
| Ingresos | US$115.800 M | US$130.000 M |
| Margen bruto no-GAAP | 74,9% | 71%–72% |
| Gastos operativos no-GAAP | US$8.800 M | US$10.700 M |
| Ingresos Data Center China | US$2.400 M | US$0 |
Hay tres cuestiones que vale la pena analizar.
La semana adicional cambia la lectura del crecimiento.
El próximo trimestre tendrá 14 semanas, frente a las 13 del período recién informado.
La guía representa un crecimiento secuencial del 12,2%. Sin embargo, si ajustamos por la semana adicional, el incremento de ingresos por semana es aproximadamente del 4,2%.
Es una diferencia importante para no interpretar incorrectamente la aceleración del negocio.
El margen bruto tendrá presión.
La compañía espera un margen de entre el 71% y el 72%, inferior al 74,9% actual sobre una base no-GAAP.
La transición hacia Rubin, los costos asociados a la nueva plataforma y la composición de los productos vendidos serán variables importantes para seguir.
La cuestión será comprobar si el margen logra recuperarse cuando avance la producción de la nueva generación.
China queda fuera de la proyección.
Durante el trimestre NVIDIA registró US$2.400 millones en ventas de productos Hopper para Data Center en China.
Sin embargo, la nueva guía no contempla ingresos por cómputo de Data Center en ese mercado.
Esto significa que la proyección de US$130.000 millones no depende de una eventual flexibilización de las restricciones comerciales.
FY2028: NVIDIA eleva todavía más sus expectativas
Quizás uno de los datos más relevantes de la conferencia fue la actualización de las perspectivas para el ejercicio fiscal 2028.
Kress elevó la expectativa de crecimiento de ingresos a cerca del 75% interanual, frente al 70% mencionado anteriormente.
Y hay un detalle importante: esa tasa de crecimiento se proyecta sobre una base de ingresos para FY2027 que ahora también será superior a la estimada previamente.
Esto significa que no solamente aumentó el porcentaje de crecimiento esperado. También se elevó la base sobre la que se calcula.
La lectura es clara: NVIDIA considera que la demanda de infraestructura para inteligencia artificial seguirá creciendo durante los próximos ejercicios.
Entre los factores que sostienen esa perspectiva aparecen:
- La expansión de los grandes proveedores de nube.
- El crecimiento de los proveedores especializados de infraestructura de IA.
- La incorporación de inteligencia artificial en empresas.
- Los proyectos de IA soberana.
- La mayor demanda de capacidad de inferencia y modelos cada vez más complejos.
Pero hay un aspecto que no deberíamos perder de vista: una proyección de crecimiento del 75% no es una garantía de resultados. Dependerá de la demanda, la capacidad de producción, el financiamiento de los clientes y la ejecución tecnológica.
El otro lado del balance: compromisos por cientos de miles de millones
Hasta acá, los números parecen extraordinarios. Pero hay una parte del balance que merece una lectura mucho más cuidadosa.
NVIDIA está asumiendo compromisos crecientes para garantizar el abastecimiento de componentes y acompañar la expansión de su ecosistema de inteligencia artificial.
Los compromisos de suministro y capacidad pasaron de US$279.000 millones a US$390.000 millones en apenas un trimestre.
A eso se agregan otros compromisos y exposiciones:
| Concepto | Importe |
|---|---|
| Suministro y capacidad | US$390.000 M |
| Servicios de nube y arrendamientos | US$102.000 M |
| Acuerdos con neoclouds | US$32.000 M |
| Inversiones de capital en otras empresas | US$20.000 M |
| Garantías financieras máximas | US$118.000 M |
Sumando estas partidas, la exposición potencial ronda los US$662.000 millones. Si se agregan otros compromisos de gastos de capital, la cifra se aproxima a los US$668.000 millones.
Es importante aclarar que esta suma es un cálculo propio a partir de las divulgaciones de NVIDIA, no un total publicado por la compañía. Tampoco debe interpretarse como deuda financiera ni como una obligación de pago inmediata.
¿Por qué es importante?
Porque NVIDIA está participando cada vez más activamente en la construcción de la infraestructura que necesita su propio mercado.
Un ejemplo concreto es la exposición vinculada con un campus de centros de datos en Ohio, destinado a infraestructura de NVIDIA bajo contratos de arrendamiento de largo plazo con OpenAI.
La exposición máxima de esa garantía alcanza los US$105.000 millones. La compañía informó que hasta el momento no realizó pagos por garantías.
Esto no implica necesariamente un problema financiero. Pero sí muestra que la expansión de NVIDIA está generando una red de compromisos cada vez más compleja.
La pregunta que debería hacerse un inversor es cuánto de ese crecimiento depende de clientes que puedan financiar sus propios proyectos y sostener sus obligaciones a largo plazo.
Cobranzas, inventarios y flujo de caja: tres indicadores para seguir
Hay otros números que merecen atención.
- Cuentas por cobrar: alcanzaron US$81.000 millones, equivalentes a 64 días de ventas, frente a 60 días en el trimestre anterior.
- Inventarios: aumentaron de US$31.600 millones a US$39.700 millones, acompañando el lanzamiento de Rubin.
- Flujo de caja operativo: llegó a US$48.300 millones, frente a US$24.100 millones del trimestre anterior.
El aumento de las cuentas por cobrar merece seguimiento. La compañía explicó que los plazos de pago más extensos en grandes contratos y la distribución de los envíos influyeron en esta evolución.
No es necesariamente una señal de deterioro crediticio. Pero conviene observar si los días de cobranza siguen aumentando en los próximos trimestres.
El inventario también merece atención: una nueva generación de productos requiere preparación de componentes, capacidad productiva y capital de trabajo.
En este punto, la fortaleza del flujo de caja es una ventaja importante. NVIDIA continúa generando recursos operativos a una escala extraordinaria, aunque el crecimiento de los compromisos exige una vigilancia más rigurosa.
Recompra de acciones: NVIDIA también devuelve capital
En paralelo con las inversiones para sostener su crecimiento, la compañía continúa devolviendo capital a sus accionistas.
Durante el trimestre distribuyó US$28.100 millones:
- US$22.000 millones mediante recompra de acciones.
- Aproximadamente US$6.000 millones en dividendos.
El directorio también había autorizado un incremento de US$150.000 millones en el programa de recompra. Al cierre del trimestre todavía quedaban US$227.300 millones disponibles.
El próximo dividendo trimestral será de US$0,25 por acción, con pago previsto para el 23 de diciembre.
La recompra es relevante por su magnitud, aunque conviene recordar que no sustituye la necesidad de evaluar el precio al que se adquieren las acciones ni su impacto sobre el valor para el accionista.
Conclusión: el negocio sigue creciendo, pero empieza una nueva etapa
El tercer trimestre de NVIDIA deja una conclusión bastante clara: la demanda de infraestructura para inteligencia artificial continúa siendo extraordinariamente fuerte.
Los ingresos se duplicaron interanualmente, Data Center superó los US$107.000 millones y la compañía volvió a elevar sus perspectivas de crecimiento.
Vera Rubin ya comenzó a desplegarse y la demanda se está extendiendo hacia nuevos clientes, más allá de los grandes proveedores de nube.
Pero también hay cuestiones que empiezan a adquirir mayor importancia para el análisis de la empresa.
Primero, la rentabilidad. El margen bruto tendrá presión durante la transición hacia Rubin. Será importante comprobar si logra recuperarse durante FY2028.
Segundo, los compromisos financieros. Los acuerdos de suministro, infraestructura, inversiones y garantías muestran que NVIDIA está cada vez más involucrada en el desarrollo de su ecosistema.
Tercero, el liderazgo. La salida de Jensen Huang abre una etapa inédita. Colette Kress tiene experiencia financiera y conocimiento profundo de la compañía, pero deberá demostrar que puede conducir una organización que se convirtió en una pieza central de la economía tecnológica mundial.
Y hay una cuarta cuestión: la valoración.
Una empresa puede presentar balances extraordinarios y, aun así, su acción puede no ofrecer una oportunidad atractiva a cualquier precio. El crecimiento futuro ya forma parte de las expectativas del mercado y será necesario contrastar los resultados con lo que actualmente descuenta la cotización.
Para los inversores, el desafío ya no es solamente preguntarse si la inteligencia artificial seguirá creciendo. También es determinar cuánto de ese crecimiento podrá transformarse en beneficios sostenibles y qué precio tiene sentido pagar por ellos.
NVIDIA sigue demostrando una capacidad de ejecución extraordinaria. Ahora deberá demostrar que puede sostenerla en una etapa sin su fundador al frente.
El negocio, por ahora, no parece haber perdido impulso. Pero la próxima etapa tendrá que demostrar que el crecimiento también puede sostener la rentabilidad y la confianza del mercado.
Mariano Dragani
¿Querés prepararte mejor para invertir?
Entender lo que está pasando en los mercados es el primer paso. Aprender a analizar oportunidades, gestionar riesgos y construir una estrategia de inversión propia es lo que marca la diferencia.
En Somos Inversores te acompañamos con nuestra Mentoría 1 a 1, un espacio para aprender, resolver tus dudas y dar tus primeros pasos en el mundo de las inversiones con mayor conocimiento y confianza.
👉 Conocé nuestra mentoría y empezá a construir tu camino como inversor
Somos Inversores | Aprendé. Analizá. Invertí.
Este artículo tiene fines informativos y educativos. No constituye asesoramiento ni recomendación de inversión.
Fuentes
- NVIDIA – Resultados oficiales del tercer trimestre FY2027.
- NVIDIA – Comunicado oficial sobre la transición de liderazgo.
- SEC – Presentación Form 8-K del 17 de noviembre de 2026.
- Reuters – Resultados, perspectivas y transición de liderazgo de NVIDIA.
Datos al 17 de noviembre de 2026. Las proyecciones corresponden a estimaciones de la compañía. Los cálculos derivados se identifican como propios.