JMIA perdió el 40% en un día: ¿estamos invirtiendo o jugando al casino con los CEDEARs?
Jumia Technologies se desplomó un 40,82% en Wall Street después de presentar sus resultados trimestrales. Paradójicamente, la compañía mostró mejoras en sus ingresos y redujo sus pérdidas operativas. Entonces, ¿qué salió mal? El problema estuvo en las perspectivas para los próximos meses y en una desaceleración del negocio que tomó por sorpresa al mercado.
Hay acciones que se convierten en protagonistas por sus fundamentos. Otras, por su volatilidad. Y después está JMIA.
Jumia llegó a ubicarse entre los CEDEARs de mayor volumen negociado en el mercado argentino, captando la atención de inversores y traders que buscaban movimientos explosivos. Pero su desplome deja una pregunta que vale la pena discutir: ¿cuándo estamos invirtiendo en una empresa con potencial y cuándo simplemente estamos apostando a que otro inversor pague más por nuestras acciones?
Vamos a analizar qué pasó y qué podemos aprender de este caso.
¿Qué es Jumia y por qué despertó tanto interés?
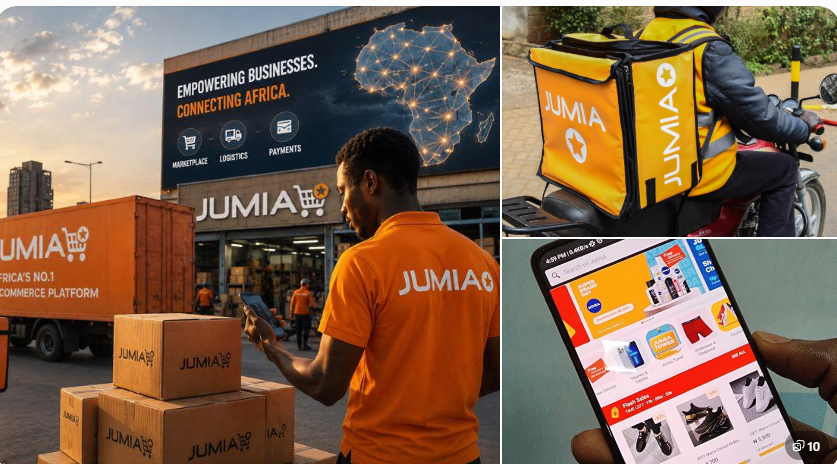
Jumia Technologies (NYSE: JMIA) es una plataforma de comercio electrónico que opera en distintos países de África.
Su modelo de negocios combina tres grandes actividades:
- Marketplace: conecta compradores con vendedores locales e internacionales.
- Logística: gestiona la distribución y entrega de productos.
- Pagos: facilita las transacciones mediante su ecosistema de pagos y socios financieros.
La oportunidad de negocio es interesante: África tiene una población numerosa, una penetración de internet creciente y un mercado de comercio electrónico con posibilidades de expansión.
Sin embargo, ese potencial no significa que monetizarlo sea sencillo.
Jumia debe enfrentar dificultades logísticas, diferencias económicas entre países, bajo poder adquisitivo, costos de transporte y una infraestructura comercial muy diferente a la de los mercados desarrollados.
En otras palabras, intenta construir una plataforma de comercio electrónico a escala continental, pero todavía tiene que demostrar que puede hacerlo de manera rentable.
El desplome: ¿qué pasó con JMIA?
El miércoles 18 de noviembre, las acciones de Jumia se desplomaron un 40,82% en Wall Street.
El movimiento fue particularmente violento porque llegó después de la publicación de los resultados del tercer trimestre de 2026.
Pero hay un dato que merece atención: la empresa no presentó un trimestre desastroso en términos operativos. De hecho, varios indicadores mostraron mejoras importantes.
Entonces, ¿por qué semejante castigo?
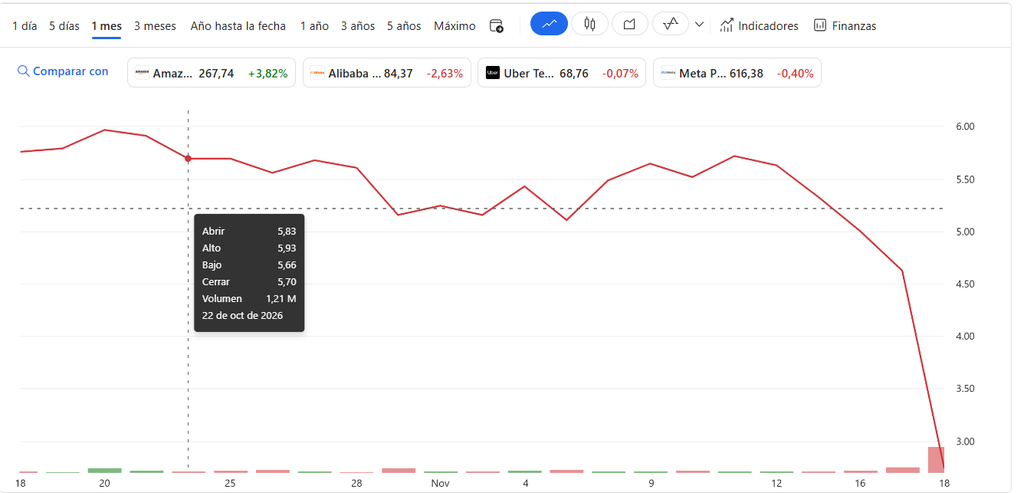
La respuesta está en las expectativas.
Los resultados del tercer trimestre: no todo fue malo
Los números publicados por la compañía muestran avances en diferentes áreas del negocio.
| Indicador | 3T 2025 | 3T 2026 | Variación |
|---|---|---|---|
| Ingresos | USD 45,6 M | USD 60,7 M | +33% |
| GMV | USD 197,2 M | USD 224 M | +14% |
| Ganancia bruta | USD 23,8 M | USD 30,8 M | +29% |
| Pérdida operativa | USD 17,4 M | USD 12,1 M | Mejora 30% |
| Pérdida EBITDA ajustada | USD 14 M | USD 7,9 M | Mejora 43% |
GMV: valor bruto de las mercancías comercializadas a través de la plataforma. El crecimiento ajustado por efectos de perímetro fue del 16%.
A primera vista, los números son positivos:
- Los ingresos crecieron a buen ritmo.
- La ganancia bruta aumentó un 29%.
- La pérdida operativa se redujo un 30%.
- La pérdida de EBITDA ajustado cayó un 43%.
Incluso los ingresos superaron las estimaciones de los analistas.
Sin embargo, hay una diferencia importante entre crecer y cumplir con las expectativas de crecimiento.
El mercado no compra solamente los resultados del trimestre que terminó. También compra las perspectivas de los próximos trimestres.
Y ahí apareció el verdadero problema.
La verdadera bomba: las perspectivas para el cuarto trimestre
La compañía reconoció que las primeras semanas de su evento de Black Friday, iniciado a fines de octubre, mostraron un crecimiento de ventas muy inferior al esperado.
Esto es particularmente preocupante porque noviembre y diciembre representan los meses más importantes del año para su actividad comercial.
Jumia identificó tres factores principales:
1. Menor consumo en Costa de Marfil
La caída de los precios que reciben los productores de cacao y el retraso de la cosecha afectaron los ingresos de los consumidores. Esto repercutió directamente en la demanda.
2. Aumento del costo de los chips de memoria
El encarecimiento de los componentes electrónicos está elevando el precio de los smartphones económicos y reduciendo su disponibilidad.
Esto es importante porque los teléfonos son una categoría fundamental para captar nuevos clientes dentro de la plataforma.
3. Menor poder adquisitivo y mayores costos logísticos
El aumento de los combustibles presiona tanto el bolsillo de los consumidores como los costos de distribución.
El resultado fue un recorte significativo de las expectativas.
El dato que asustó al mercado
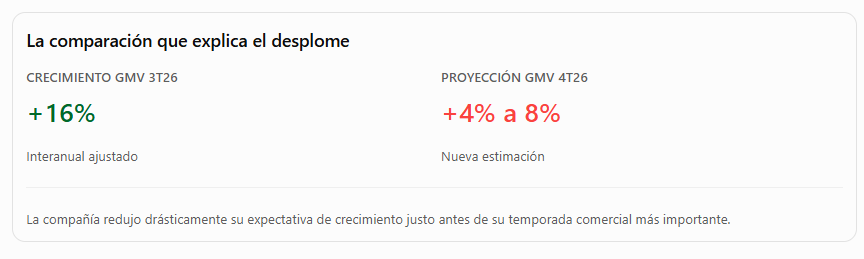
La compañía redujo su proyección de crecimiento del GMV para el cuarto trimestre a un rango de entre el 4% y el 8%.
Para ponerlo en perspectiva, durante el tercer trimestre había registrado un crecimiento ajustado del 16%.
Es decir, el mercado esperaba una historia de aceleración y recibió una advertencia de desaceleración justo antes de la temporada comercial más importante del año.
Para una empresa que todavía no genera beneficios, semejante cambio en las perspectivas puede ser demoledor.
¿Está en peligro la supervivencia de Jumia?
No necesariamente. Y es importante no confundir una caída bursátil con una crisis de solvencia.
La compañía cuenta con algunos elementos positivos.
En agosto completó una ampliación de capital por USD 50 millones, operación respaldada por la International Finance Corporation (IFC), integrante del Grupo Banco Mundial, que aportó USD 25 millones.
Al cierre del tercer trimestre informó una posición de liquidez de USD 63,3 millones.
Esto le da margen financiero para continuar ejecutando su estrategia.
Sin embargo, existe una señal que merece atención: el flujo de efectivo utilizado en las actividades operativas fue de USD 26,4 millones durante el trimestre, frente a USD 12,4 millones en el mismo período del año anterior.
Parte de esa salida respondió a una mayor inversión en capital de trabajo e inventarios para la temporada de fin de año.
La dirección espera generar flujo de caja positivo durante el cuarto trimestre, pero todavía tiene que demostrarlo.
Además, una empresa que necesita financiar su crecimiento mediante ampliaciones de capital puede terminar diluyendo a sus accionistas si no consigue alcanzar la rentabilidad.
¿Oportunidad de compra o trampa de valor?
Acá es donde debemos separar el análisis de una reacción emocional.
Una acción que cae un 40% no necesariamente está barata. Simplemente vale menos que ayer.
Y una acción que está muy por debajo de sus máximos no tiene ninguna obligación de recuperar esos precios.
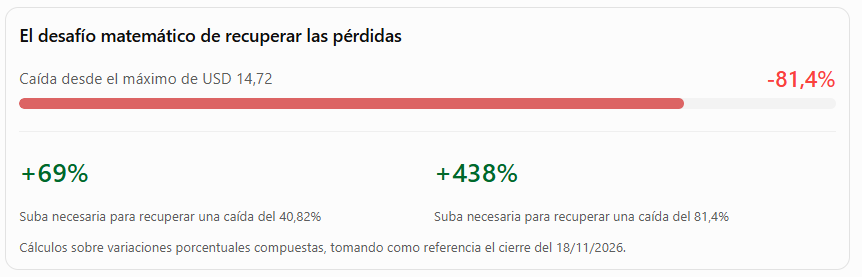
Hay un concepto matemático que muchos inversores pasan por alto: las pérdidas y las ganancias porcentuales no son simétricas.
Una caída del 40% requiere una suba del 67% para recuperar el precio original.
Si una acción pierde el 80%, necesita subir un 400% para volver al punto de partida.
Por eso, comprar una acción solamente porque cayó mucho puede ser una estrategia extremadamente peligrosa.
¿Qué tendría que suceder para que JMIA vuelva a convertirse en una inversión atractiva?
- Recuperar el crecimiento de clientes y operaciones.
- Mejorar la demanda en sus principales mercados.
- Demostrar que puede reducir sus pérdidas sin sacrificar crecimiento.
- Generar flujo de caja positivo de manera sostenible.
- Evitar nuevas ampliaciones de capital que diluyan excesivamente a los accionistas.
La tesis de largo plazo no desapareció. El comercio electrónico africano todavía tiene oportunidades de expansión.
Pero una oportunidad de mercado no garantiza que una compañía determinada vaya a capturarla ni que sus accionistas obtengan buenos rendimientos.
JMIA y el fenómeno de los CEDEARs: cuando el volumen confunde
Hay un aspecto que merece una reflexión especial para el inversor argentino.
JMIA llegó a ubicarse entre los instrumentos con mayor volumen de negociación del mercado local. Su volatilidad, sus movimientos explosivos y la posibilidad de operar una compañía vinculada al crecimiento de África despertaron muchísimo interés.
Pero debemos entender algo:
Volumen negociado no significa calidad de inversión.
Una acción puede tener muchísimo volumen porque:
- Hay inversores que creen en su recuperación.
- Hay traders buscando aprovechar movimientos de corto plazo.
- Hay especulación alrededor de resultados y noticias.
- Hay inversores atrapados intentando recuperar sus pérdidas.
- Hay operadores que simplemente buscan volatilidad.
En el caso de los CEDEARs, además, hay que considerar que su cotización en pesos está influida por el precio de la acción en Wall Street, el tipo de cambio financiero y el ratio de conversión.
Por eso, comprar JMIA porque aparece entre las más operadas puede ser una decisión bastante diferente de comprarla después de estudiar su negocio, sus balances y su capacidad de generar efectivo.
Nuestra conclusión: ¿inversión o apuesta?
Jumia tiene una oportunidad de negocio interesante, presencia en mercados africanos y algunos indicadores operativos que muestran avances.
Pero también tiene problemas importantes:
- Todavía registra pérdidas.
- Su crecimiento se está desacelerando.
- Su negocio depende de economías con elevada vulnerabilidad.
- Necesita demostrar que puede transformar crecimiento en rentabilidad.
- La incertidumbre sobre la demanda y los costos sigue siendo elevada.
La caída del 40,82% no significa necesariamente que la empresa esté quebrada ni que sus acciones no puedan rebotar.
Pero tampoco convierte automáticamente a JMIA en una oportunidad de compra.
Nuestro enfoque sería mantenerla bajo observación y exigir evidencias antes de volver a confiar en la tesis de inversión.
Hay una diferencia enorme entre comprar una empresa porque creemos en su capacidad de generar valor y comprar una acción simplemente porque cayó mucho.
Y esa es justamente la delgada línea entre invertir y apostar.
Mariano Dragani
La pregunta para debatir
¿JMIA es una oportunidad para quienes tienen paciencia y tolerancia al riesgo o terminó convirtiéndose en una acción para traders que buscan adrenalina?
Porque una cosa es invertir en el potencial del comercio electrónico africano y otra muy distinta es apostar a que mañana aparezca alguien dispuesto a pagar más por nuestras acciones.
¿Vos la tenés en cartera? ¿Comprarías después de semejante desplome o preferís mantenerte al margen?
¿Querés prepararte mejor para invertir?
Entender lo que está pasando en los mercados es el primer paso. Aprender a analizar oportunidades, gestionar riesgos y construir una estrategia de inversión propia es lo que marca la diferencia.
En Somos Inversores te acompañamos con nuestra Mentoría 1 a 1, un espacio para aprender, resolver tus dudas y dar tus primeros pasos en el mundo de las inversiones con mayor conocimiento y confianza.
👉 Conocé nuestra mentoría y empezá a construir tu camino como inversor
Somos Inversores | Aprendé. Analizá. Invertí.
Fuentes: resultados oficiales del tercer trimestre de Jumia Technologies, presentación corporativa y cobertura de mercado del 18 de noviembre de 2026.
Este artículo tiene fines educativos e informativos y no constituye una recomendación personalizada de inversión.
Fuentes principales para respaldar el artículo:
- Resultados oficiales de Jumia ante la SEC.
- Análisis de la caída del 40,82% – The Motley Fool.
- Presentación de resultados y nuevas proyecciones.