Grimoldi (GRIM): pérdidas, deuda cara y una acción bajo valor libro
Grimoldi pasó de defender su rentabilidad a registrar pérdidas: en el primer semestre de 2026 perdió $3.537 millones, frente a una ganancia de $12.906 millones un año antes. Sus ingresos cayeron un 24,9% en términos reales y los costos financieros duplicaron el resultado operativo. Mientras tanto, la acción cotiza cerca de 0,85 veces su valor libro.
La industria argentina del calzado enfrenta menor producción, consumo debilitado y mayor competencia importada. En ese escenario, Grimoldi combina fabricación local con marcas internacionales, promociones, cuotas y ventas online. El desafío es determinar si esa estructura puede recuperar rentabilidad y qué significa el deterioro de los resultados para quienes siguen la acción GRIM.
Un sector que pierde terreno
La producción de calzado cayó un 30,8% interanual en agosto de 2026, según los datos sectoriales citados en el informe original. Fue una de las contracciones más pronunciadas del rubro de indumentaria, cuero y calzado.
| Actividad industrial | Variación interanual |
|---|---|
| Prendas de vestir, cuero y calzado | −14,7% |
| Fabricación de prendas de vestir | −11,4% |
| Fabricación de calzado y sus partes | −30,8% |
Entre los factores que explican la caída aparecen la menor demanda interna de productos nacionales y la mayor competencia de artículos importados. Según cifras de la Cámara de la Industria del Calzado citadas en el borrador, durante 2025 ingresaron cerca de 51 millones de pares, un 38% más en cantidades que el año anterior, por aproximadamente US$721 millones. En los primeros cinco meses de 2026 se habrían importado otros 16 millones de pares.
Referentes del sector también señalaron una reducción del consumo desde unos cuatro pares por habitante al año hasta aproximadamente dos.
Sin embargo, la caída de la producción nacional no implica que todas las empresas del sector sufran en la misma proporción. Una compañía puede comercializar productos importados, distribuir marcas internacionales o compensar la debilidad de una línea con otra. Por eso, para entender la situación de Grimoldi hay que mirar sus balances y no solamente la evolución de la industria.
2025: más pares vendidos, pero menos ventas reales
El ejercicio 2025 anticipó parte de los problemas que después se profundizaron. Grimoldi vendió más pares, pero sus ingresos ajustados por inflación retrocedieron y los márgenes se redujeron.
| Indicador | Ejercicio 2025 | Variación frente a 2024 |
|---|---|---|
| Pares vendidos | 2,48 millones | +16% |
| Ventas reales | — | −5% |
| Margen bruto | 51,3% | −3,2 puntos porcentuales |
| Margen operativo | 15,3% | −7,4 puntos porcentuales |
| Ganancia neta | $14.935 millones | Prácticamente estable |
La empresa atribuyó la diferencia entre el volumen vendido y la facturación real, entre otros factores, a una mayor participación de las ventas mayoristas y a la reducción de precios de numerosos productos.
Los gastos de comercialización llegaron al 32,6% de las ventas, presionados por alquileres, impuestos, tarifas y salarios. La ganancia neta logró mantenerse porque los resultados financieros tuvieron un peso menor sobre la facturación que en 2024.
La primera conclusión es importante: vender más unidades no garantiza ganar más dinero. Si el volumen crece mediante descuentos y los gastos aumentan, la facturación puede no compensar la pérdida de margen.
En 2026 se sumó otro problema: el costo financiero dejó de ser un factor que ayudaba a amortiguar el deterioro y pasó a comprometer directamente el resultado final.
Primer semestre de 2026: de la ganancia a la pérdida
Los resultados consolidados del primer semestre muestran un deterioro significativo. Las cifras están expresadas en millones de pesos y en moneda homogénea.
| Indicador | 1S 2025 | 1S 2026 | Variación |
|---|---|---|---|
| Ingresos | $168.696 millones | $126.629 millones | −24,9% |
| Ganancia bruta | $91.986 millones | $67.642 millones | −26,5% |
| Margen bruto | 54,5% | 53,4% | −1,1 puntos |
| Resultado operativo | $33.204 millones | $11.580 millones | −65,1% |
| Margen operativo | 19,7% | 9,1% | −10,6 puntos |
| Costos financieros | $14.259 millones | $23.454 millones | +64,5% |
| Resultado neto | Ganancia de $12.906 millones | Pérdida de $3.537 millones | Pasó a pérdida |
Fuente: cifras del balance citadas en el análisis. Las variaciones y los márgenes son cálculos propios sobre los importes publicados.
El problema ya no es solamente vender menos
Grimoldi todavía genera ganancias operativas, pero estas cayeron de $33.204 millones a $11.580 millones. En paralelo, los costos financieros aumentaron hasta $23.454 millones.
La relación entre el resultado operativo y los costos financieros permite dimensionar el problema. Por cada peso de costo financiero, la empresa generó aproximadamente 0,49 pesos de resultado operativo. En otras palabras, la operación ya no alcanza para cubrir ese costo.
Los gastos de comercialización llegaron a $49.164 millones y los administrativos a $6.899 millones. Incluso con ingresos financieros por $6.567 millones, la compañía registró una pérdida antes de impuestos de $5.307 millones.
El deterioro ya se había observado en el primer trimestre, cuando Grimoldi informó una pérdida de $1.872 millones, la primera en 19 trimestres. Las ventas fueron de 547.000 pares, frente a 626.000 en el mismo período del año anterior, y también retrocedieron en términos reales.
La estrategia de ofrecer cuotas y la necesidad de financiar el capital de trabajo contribuyeron a incrementar la carga financiera. El desafío consiste en sostener las ventas sin que el costo de financiarlas absorba el margen generado por la operación.
La caja mejoró, pero no necesariamente porque el negocio se haya recuperado
Al cierre del primer semestre, el efectivo y las colocaciones de corto plazo aumentaron de $41.064 millones a $45.942 millones. Al mismo tiempo, los pasivos totales bajaron de $88.411 millones a $71.078 millones y los pasivos corrientes descendieron de $72.791 millones a $51.090 millones.
También apareció deuda financiera de mayor plazo por $4.667 millones, que no figuraba al cierre de 2025.
Una parte de la mejora de la liquidez se relaciona con la reducción de activos comprometidos en el ciclo operativo:
- Inventarios: bajaron de $75.228 millones a $58.323 millones.
- Créditos comerciales: descendieron de $31.213 millones a $24.404 millones.
- Préstamos corrientes: se redujeron de $25.154 millones a $19.113 millones.
Reducir inventarios y cobrar créditos puede liberar recursos y ayudar a pagar obligaciones. Sin embargo, una mejora de caja basada en la reducción del capital de trabajo no equivale a una recuperación de la rentabilidad.
Ese mecanismo tiene un límite: no se pueden reducir inventarios indefinidamente ni acelerar los cobros para compensar de manera permanente una caída de los ingresos. Si las ventas no se recuperan y el negocio continúa perdiendo dinero, la liquidez puede volver a deteriorarse.
Las expectativas de la empresa cambiaron
En mayo, Grimoldi esperaba un segundo semestre con una oferta menos agresiva y una demanda con mayor poder adquisitivo. En agosto, la empresa reconoció que el frente interno se había deteriorado más de lo previsto y que la estabilización macroeconómica todavía no se traducía en una mejora suficiente del poder adquisitivo y el empleo.
Ese cambio de expectativas es relevante porque modifica el escenario con el que debe evaluarse la recuperación. Ya no alcanza con esperar una mejora general del consumo: también hay que comprobar si Grimoldi puede recomponer sus márgenes, reducir el costo de financiar las ventas y sostener una posición de caja adecuada.
La estrategia de Grimoldi: marcas, precios y canal digital
Grimoldi combina fabricación propia con la comercialización de marcas de terceros. Esa estructura le ofrece distintas fuentes de ingresos, aunque no la protege automáticamente de la caída del consumo ni de los problemas de rentabilidad.
Un portafolio de marcas reconocidas
La compañía comercializa marcas como Hush Puppies, Vans, The North Face, Kickers, Merrell y Caterpillar, entre otras. Cuenta con una planta en Arroyo Seco, Santa Fe, y otra en Pilar, vinculada a la producción de fondos y plantillas.
La memoria correspondiente a 2025 anticipaba nuevas aperturas de locales de Vans y The North Face durante 2026. La expansión puede ampliar el negocio, pero también implica mayores compromisos de alquiler, salarios y otros costos operativos.
Promociones y cuotas: una herramienta con costo
La reducción de precios reales, las promociones y las cuotas ayudaron a sostener el volumen de ventas durante 2025. Sin embargo, financiar esas operaciones exige recursos y puede elevar los costos financieros cuando las tasas son altas o los plazos de cobro no coinciden con las obligaciones de la empresa.
El desafío es encontrar un equilibrio entre vender, mantener la competitividad y preservar el margen. Crecer en unidades no es suficiente si cada venta deja menos rentabilidad o requiere un costo financiero demasiado elevado.
El canal digital y la venta directa
La venta directa al consumidor representó el 56% del volumen y el 67% de las ventas en pesos durante 2025. En el primer trimestre de 2026, alcanzó el 68% de los ingresos en pesos, según las cifras citadas en el análisis original.
Grimoldi cuenta con 109 locales propios o franquiciados, seis plataformas de comercio electrónico y más de 500 clientes independientes. El comercio electrónico creció cerca del 34% interanual en el período señalado en el borrador, un dato positivo en un mercado debilitado.
El canal digital puede ampliar el alcance comercial y ofrecer información sobre la demanda. No obstante, su crecimiento debe evaluarse junto con los costos de operación, las promociones y el margen que finalmente aporta.
Inventarios, capital de trabajo y negocios regionales
La empresa redujo inventarios, gestionó plazos con proveedores y cobró créditos comerciales para mejorar su liquidez. Además, la asamblea de abril constituyó una reserva facultativa de $14.843 millones destinada a capital de trabajo, inversiones y nuevos negocios.
En el plano regional, la filial uruguaya Grimuru obtuvo una ganancia de $626,9 millones durante el semestre, mientras que la actividad logística de Argshoes registró una pérdida de $524,5 millones.
Estas diferencias muestran que no todas las unidades de negocio evolucionan de la misma manera. Sin embargo, la mejora de una filial o el crecimiento de un canal no alcanzan por sí solos para compensar un deterioro importante en los resultados consolidados.
Los seis riesgos que enfrenta GRIM
1. El costo financiero
Es uno de los principales riesgos inmediatos. En el primer semestre, los costos financieros de $23.454 millones superaron ampliamente el resultado operativo de $11.580 millones.
Mientras la operación no recupere capacidad de generar ganancias o disminuya el costo de financiación, las cuotas y las necesidades de capital de trabajo pueden continuar absorbiendo los recursos del negocio.
2. La competencia de los productos importados
El ingreso de calzado importado incrementa la competencia y puede presionar los precios de los productos nacionales. Para Grimoldi, el impacto depende de la composición de sus ventas, de las marcas que comercializa y de la capacidad de sus líneas propias para competir sin sacrificar demasiado margen.
3. El poder adquisitivo y la morosidad
Un consumidor con menor ingreso disponible puede postergar la compra de calzado o priorizar productos más económicos. El problema se agrava cuando una parte creciente de los ingresos familiares se destina al pago de deudas.
El balance citado por la empresa menciona un aumento de la morosidad del crédito privado y de la proporción del ingreso salarial destinada al servicio de deuda. Esas tendencias pueden debilitar la demanda y dificultar la financiación de las compras en cuotas.
4. La caída del margen operativo
El margen operativo pasó del 22,7% en 2024 al 15,3% en 2025 y al 9,1% durante el primer semestre de 2026.
La tendencia muestra que la compañía obtiene menos resultado operativo por cada peso de ingreso. Si el volumen se sostiene mediante descuentos, pero los costos no se ajustan en la misma proporción, la recuperación comercial puede no traducirse en ganancias.
5. El capital de trabajo y los inventarios
La reducción del stock ayudó a liberar caja, pero la gestión de múltiples marcas, temporadas y talles exige mantener una combinación adecuada de productos. La mercadería que rota lentamente puede requerir descuentos para liquidarse y reducir aún más los márgenes.
Al mismo tiempo, una reducción excesiva de inventarios puede limitar la capacidad de responder si la demanda se recupera. La clave es mejorar la rotación sin comprometer las ventas.
6. La ejecución de la expansión
Abrir locales puede ampliar los ingresos, pero también suma alquileres, salarios, tarifas y otros gastos. En un escenario de consumo débil, cada apertura debe evaluarse por su capacidad de generar ventas rentables y recuperar la inversión.
Qué mirar en el próximo balance de Grimoldi
El informe correspondiente al 30 de septiembre de 2026 debería permitir evaluar si el tercer trimestre mostró una estabilización o si continuó el deterioro. La fecha efectiva de presentación debe verificarse en la Comisión Nacional de Valores (CNV).
| Indicador | Punto de partida: 1S 2026 | Qué observar |
|---|---|---|
| Ingresos | $126.629 millones; caída del 24,9% | Si dejan de retroceder en términos reales |
| Margen bruto | 53,4% | Si se estabiliza o recupera |
| Resultado operativo | $11.580 millones | Si mejora la generación de ganancias |
| Margen operativo | 9,1% | Si recupera niveles anteriores |
| Cobertura de costos financieros | Aproximadamente 0,5 veces | Si se acerca a una vez o la supera |
| Costos financieros | $23.454 millones | Si disminuyen en relación con los ingresos |
| Efectivo y colocaciones | $45.942 millones | Si se sostiene sin depender de reducir inventarios |
| Inventarios | $58.323 millones | Si mejora la rotación sin perder ventas |
| Pasivos totales | $71.078 millones | Si la estructura de obligaciones sigue siendo manejable |
La lectura del próximo balance debería concentrarse en la evolución conjunta de estas variables. Un aumento de los ingresos sería una señal positiva, pero no suficiente si los márgenes continúan cayendo o los costos financieros siguen absorbiendo el resultado operativo.
También será importante distinguir una mejora genuina del negocio de una recuperación transitoria de la liquidez basada en la reducción del capital de trabajo.
La acción de Grimoldi: ¿oportunidad o riesgo?
La acción de Grimoldi cotiza por debajo de su valor libro. Sin embargo, ese descuento no demuestra por sí solo que esté barata: el patrimonio contable puede perder valor económico si la empresa continúa registrando pérdidas o si sus activos generan menos beneficios de los esperados.
Para evaluar la valuación bursátil hay que considerar tanto el precio como la capacidad futura del negocio para generar ganancias y efectivo.
| Indicador bursátil | Dato de referencia |
|---|---|
| Cotización al cierre del 9 de octubre de 2026 | $2.350 |
| Rango de 52 semanas | $1.470 a $2.995 |
| Capitalización de mercado | Aproximadamente $104.000 millones |
| Valor contable por acción al 30 de junio de 2026 | Aproximadamente $2.780 |
| Precio / valor libro | Aproximadamente 0,85 veces |
| Precio / ventas | Aproximadamente 0,45 veces |
| Volumen diario promedio de tres meses | Alrededor de 2.000 acciones |
Datos bursátiles de referencia incluidos en el análisis original. Las cotizaciones, los múltiplos y los volúmenes deben contrastarse con información actualizada antes de tomar decisiones.
Desde comienzos de 2026, la acción pasó de una zona aproximada de $2.700 a $2.800 a operar en torno de $2.300 a $2.400 desde julio. La capitalización de mercado también retrocedió respecto del cierre de 2025.
Grimoldi en dólares: una recuperación que todavía enfrenta resistencia
El análisis de GRIM en pesos puede quedar condicionado por la inflación y los movimientos del tipo de cambio. Por eso, observar su evolución en dólares financieros (CCL) permite sumar otra perspectiva sobre el comportamiento de la acción a largo plazo.
Gráfico 1. Grimoldi (GRIM), cotización ajustada por CCL, evolución mensual de largo plazo.
El gráfico muestra tres grandes etapas. Entre 2009 y 2017, la acción atravesó una recuperación pronunciada que culminó en un máximo histórico dentro del período representado. Luego llegó una caída profunda que se extendió hasta 2020. Desde esos mínimos, GRIM inició una recuperación que se aceleró durante 2024 y 2025, aunque el precio retrocedió desde los máximos recientes.
En el extremo derecho del gráfico, la cotización se ubica por debajo de la media móvil de 12 períodos, que aparece cerca de 1,587 frente a una cotización aproximada de 1,465 en la escala del gráfico. Esto sugiere un debilitamiento del impulso reciente, aunque una sola media móvil no alcanza para determinar la tendencia futura.
La lectura importante es que la recuperación bursátil desde 2020 no elimina los riesgos actuales del negocio. La caída de los márgenes, las pérdidas del primer semestre de 2026 y el peso de los costos financieros obligan a evaluar si la empresa puede recuperar su capacidad de generar ganancias.
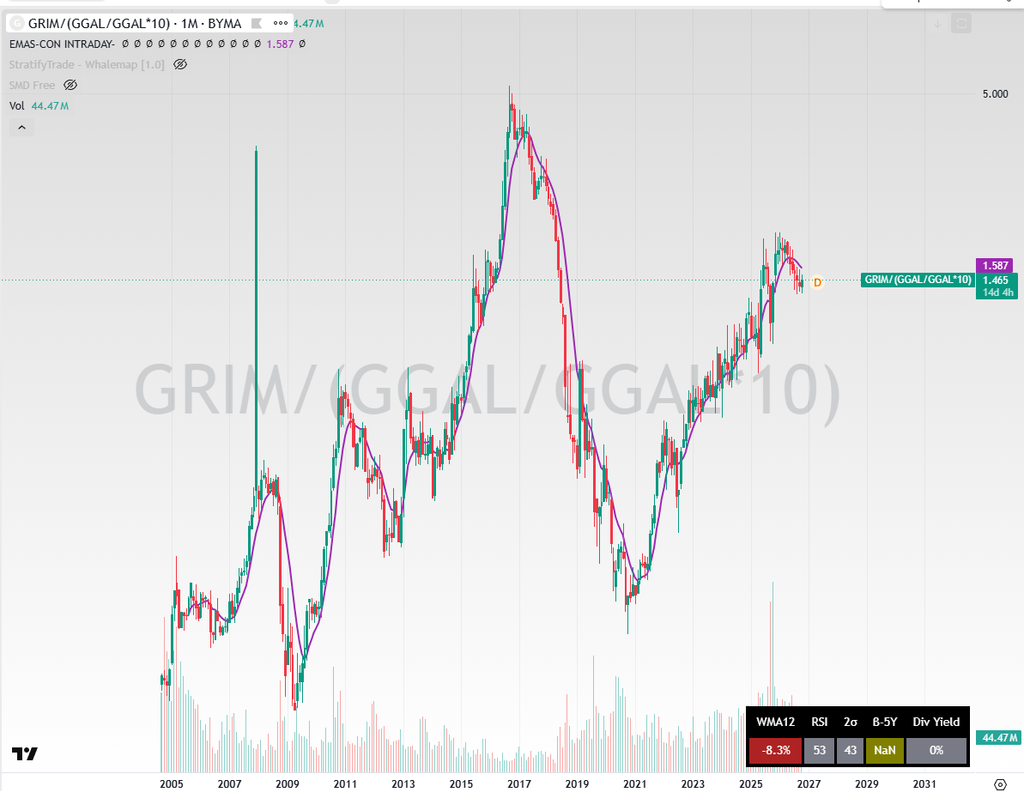
- Epígrafe: Grimoldi en CCL, gráfico mensual de largo plazo. La recuperación desde 2020 convive con una corrección respecto de los máximos recientes.
- Fuente: TradingView, gráfico de GRIM ajustado por CCL. Indicadores y cotización correspondientes a la captura utilizada.
Qué significa cotizar a 0,85 veces el valor libro
El múltiplo precio/valor libro compara el precio de mercado de una acción con el valor contable del patrimonio que le corresponde. Una relación inferior a uno indica que el mercado está pagando menos que ese valor contable por cada acción.
Pero hay que interpretar el dato con cuidado. El valor libro no es un precio mínimo garantizado ni asegura que los activos puedan convertirse en efectivo por ese importe. Si la rentabilidad se deteriora de forma persistente, el patrimonio contable puede reducirse y el descuento aparente puede no representar una oportunidad.
- Aspectos favorables: cotización inferior al valor contable de referencia, marcas reconocidas, mayor efectivo y menores pasivos totales respecto del cierre de 2025.
- Aspectos desfavorables: pérdidas netas, caída del margen operativo y exposición a una recuperación todavía incierta del consumo.
- Liquidez bursátil: un volumen reducido puede ampliar la diferencia entre los precios de compra y venta y dificultar la entrada o salida de una posición sin afectar el precio.
- Relación precio/ganancias: si el resultado de los últimos doce meses es negativo, este múltiplo pierde utilidad para valorar la acción mediante ganancias corrientes.
La liquidez bursátil merece una atención especial. Una acción puede parecer atractiva por sus múltiplos y, al mismo tiempo, resultar difícil de negociar a un precio conveniente. El costo de entrar y salir de una posición forma parte del análisis.
Por eso, la pregunta no es únicamente cuánto vale hoy el patrimonio contable de Grimoldi, sino cuánto puede ganar la compañía en el futuro, qué inversiones necesita para hacerlo y qué riesgos existen de que sus resultados continúen deteriorándose.
Este análisis es informativo y no constituye una recomendación de compra o venta. Los datos disponibles muestran un descuento respecto del valor libro, pero no permiten afirmar por sí solos que la acción esté subvaluada.
Conclusión: resistir ya no alcanza
Grimoldi llegó a 2026 con una estrategia que combinaba marcas internacionales, fabricación local, promociones, ventas digitales y control de inventarios. Sin embargo, los resultados del primer semestre muestran que esas herramientas no fueron suficientes para evitar la pérdida neta.
La empresa facturó menos en términos reales, redujo de manera significativa su resultado operativo y soportó un fuerte aumento de los costos financieros. Aunque mejoró la liquidez y redujo sus pasivos, parte de ese avance estuvo vinculada a la liberación de capital de trabajo, un recurso que no puede repetirse indefinidamente.
La pregunta central ya no es solamente si GRIM puede sostener sus ventas. Es si puede recuperar rentabilidad cuando el costo financiero baje y el consumo reaccione, sin depender de descuentos que erosionen sus márgenes.
Los próximos balances permitirán evaluar si la mejora de caja y la reducción de inventarios representan una base para estabilizar el negocio o una pausa en medio del deterioro. Para la acción, cotizar cerca de 0,85 veces el valor libro es un dato relevante, pero la sostenibilidad de las ganancias será decisiva para determinar si ese descuento está justificado.
Mariano Dragani
Fuentes y metodología
Datos consultados al 16 de octubre de 2026. Las cifras financieras corresponden a los períodos indicados en el texto; las variaciones y los márgenes se calcularon a partir de los datos publicados. Los datos sectoriales de agosto y las cotizaciones bursátiles deben verificarse con las publicaciones originales antes de difundir el artículo.